集采八年,中药产业蜕变
摘要
2026年7月31日,赛柏蓝发布文章,回顾集采政策实施八年来对中药产业的影响。文章指出,集采推动中药行业从粗放式增长转向高质量发展,企业更加注重研发创新和成本控制,行业集中度提升,部分品种价格下降但市场份额扩大。文章分析了集采对中药企业战略调整、产业链整合及国际化进程的深远影响。
AI 主编 · 推荐理由推荐理由
集采政策持续重塑中药市场格局,注册与BD负责人需关注政策导向,调整产品管线布局和定价策略,以应对价格压力并抓住行业整合机遇。
五维评分
正文
编者按:本文来自自然药论,作者张自然博士;赛柏蓝授权转载,编辑郑瑶
编者按:本文来自自然药论,作者张自然博士;赛柏蓝授权转载,编辑郑瑶
与化药相比,中药集采开始较晚、涉及品种数量较少,但中成药独家品种也纳入集采,且以中药注射剂为首的中药大品种还受到辅助用药概念的长期影响。
所以,在进行集采的这八年里,中药企业变化也很大。
截至目前,纵观A股和港股,剔除两地重复上市、ST以及数据披露不全的部分公司外,共有67家中药上市公司,本文就以这67家中药上市公司为例,对开展集采的这八年里,中药产业的变化情况进行分析。
01
销售费率这67家中药上市公司2025年营收合计3488.7亿元(已去掉几家合并报表上市公司的重复计算,下同),销售费用合计772.6亿元,销售费用率22.15%;2019年营收合计3356.7亿元,销售费用合计909.8亿元,销售费用率27.11%。
6年(2025vs2019)营收增加132亿元,销售费用不增反降137.2亿元,销售费用率下降了4.96个百分点。
同时段同口径75家A股化学制剂上市公司的销售费用率下降了9.52个百分点,销售费用率较中药的下降幅度多4.56个百分点。单从这个角度看,中药受集采的影响逊于化药。
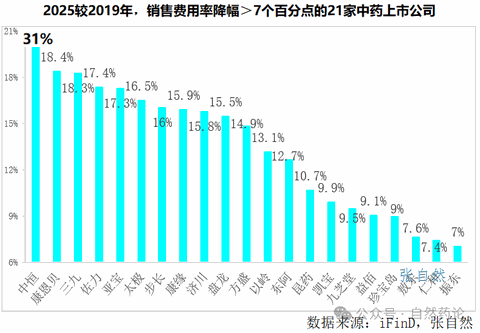
再看下企业分布,73%(49家)的企业2025年的销售费用率较2019年的明显下降,27%(18家)的企业上升。其中,销售费用率降幅超30个百分点的1家、下降10-20个百分点的13家、下降5-10个百分点的9家。
其中,销售费用率降幅最大的是中恒集团,2025年较2019年下降了31.3个百分点,遥遥领先。
康恩贝和华润三九持平,销售费用率分别下降了18.4和18,3个百分点。
佐力药业和亚宝药业持平,销售费用率分别下降了17.4和17.3个百分点。
太极、步长、康缘、济川以及盘龙药业相近,销售费率分别下降了16.5、16、15.9、15.8和15.5个百分点。
以岭、东阿阿胶和昆药集团降幅也都超10个百分点,分别下降了13.1、12.7和10.7个百分点。
其他名企,如片仔癀、华润江中、广誉远等,销售费用率分别下降了4.7、4.6和3.9个百分点。(详见下图)
02
研发强度67家中药上市公司2025年营收合计3488.7亿元,研发投入合计121.4亿元,研发强度(=研发投入/营业收入)为3.48%;2019年营收合计3356.7亿元,研发投入合计94.3亿元,研发强度2.81%。
6年(2025vs2019)研发投入增加27.1亿元,研发强度上升0.67个百分点。同时段同口径75家A股化学制剂上市公司的研发强度提升3.82个百分点,化药企业向创新转型力度更大。
再看下企业分布,超2/3(45家)的企业2025年的研发强度较2019年的明显上升、近1/3(22家)的企业下降。其中,研发强度上升超8个百分点的1家、5-8个百分点的6家、2-5个百分点的11家。
其中,研发强度增幅最大的是康缘药业,2025年,康缘营收32.9查看原文 ↗