神经介入耗材集采启动
神经介入集采来了
摘要
2026年7月9日,赛柏蓝器械报道,神经介入耗材集采正式启动。此次集采涉及神经介入领域相关医疗器械,具体品种、采购规则及时间安排尚未公布。集采由相关部门组织,预计将对神经介入耗材市场价格和竞争格局产生重大影响。
AI 主编 · 推荐理由推荐理由
神经介入耗材集采将直接影响相关企业的市场准入和定价策略,注册、BD及市场部门需密切关注后续采购文件,及时调整产品布局和投标策略。
五维评分
正文
神经介入集采常态化,国产企业加速崛起。
01
神经介入耗材,低价联动
7月9日,山西医保局发布《关于开展神经介入微导丝类医用耗材带量联动采购的通知》。
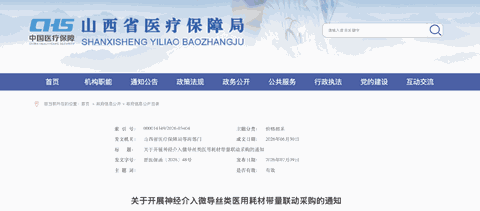
本次带量联动采购为神经介入微导丝类医用耗材,包含但不限于国家医保耗材分类代码前7位为C020512的产品。集采周期为2年。
根据《通知》,申报产品的联动价格上限原则上参照同一品种名称同一注册证下所有规格型号产品制定。
其中,对于省级带量采购的中选产品,以本企业各省集采(包括带量联动)中选价格就低制定联动价格上限;对于省级带量采购的非中选产品,以不高于同一品种名称内其他企业中选价格平均水平制定联动价格上限。
在神经介入领域,弹簧圈是较早开展集采的品类。此外,2023年河南在全国范围内率先开展了覆盖品类更全面的神经介入集采,2323个品规平均降幅达53.6%,其中临床常用的神经介入球囊扩张导管由17000元降至5000元。
综合来看,目前神经介入集采已经大范围铺开,市场价格显著走低。
今年3月,广东省执行了神经介入微导丝、神经介入普通通路导引导管、神经介入远端通路导引导管、神经介入支撑辅助导管四类耗材带量联动中选结果。
其中微导丝首年协议采购量57867根,36家企业中选,史赛克占比25.1%,优势依然较为明显。
02
国产神经介入,持续吸金
根据Frost& Sullivan统计,2020-2024年,中国神经介入耗材市场规模从46.63亿元增加到102.67亿元,复合年增长率高达21.81%。
市场端来看,基于需求考量以及基层市场扩张,总体规模在经历阶段性调整后仍有望逐步增长。
数据显示,按三大神经血管疾病(即ICAS、出血性卒中及AIS)对应的手术量计,预计2035年全球神经介入器械市场规模达将达108亿美元;预计2035年中国神经介入器械市场规模将达233亿元,增速快速全球水平。
长期以来,美敦力、史赛克、波科、泰尔茂等国际龙头在神经介入领域优势突出。不过,但随着本土企业研发端的持续突破,国产企业已逐步完成从弹簧圈、通路导管到取栓支架、血流导向装置、药物洗脱支架等高壁垒品类的突破。
国产产品的持续获批,叠加集采助力,国产神经介入企业也在快速崛起。
根据华创证券测算,2024上半年国内神经介入器械市场国产品牌占比近26%,其中微创脑科学占比9.0%,归创通桥占比5.4%,沛嘉医疗占比3.8%,心玮医疗占比2.8%,赛诺医疗占比2.0%,其他国产品牌占比2.7%。
按2025年销售收入计算,微创脑科学在中国神经介入市场的份额居于国产首位。
2025年,微创脑科学收入7.91亿元,较上年增长3.8%。毛利率为73.5%。得益于集采常态化推进,这家公司近年来实现了快速的市场渗透。去年NUMEN® 系列弹簧圈新增进入约193家医院,Tubridge® 系列密网支架新增进入超250家医院,NeuroHawk® 取栓支架新增进入约 140家医院。
归创通桥去年营业收入约10.58亿元,同比增长35.1%;归母净利润2.44亿元,同比增长143.7%。聚焦到神经血管介入产品销售收入增长了28.0%。
此外,公司战略聚焦高毛利率、高技术壁垒创新產品,推动产品结构优化升级,毛利率从2024年的71.6%稳步提升至2025年的72.1%。
国内神经介入企业的海外市场开拓也实现了强劲增长。去年微创脑科学海外收入首次破亿,同比增长39.4%。归创通桥去年海外业务同比增长115.5%。
在全行业普遍面临调整压力的大周期中,国产神经介入的新时代逆势到来。
END