中国siRNA药物上半年BD交易总额超百亿美元
超百亿美元!中国siRNA药物上半年BD金额出炉
摘要
据药事纵横统计,2026年上半年中国siRNA药物对外授权(BD)交易总金额超过100亿美元,涉及多个创新品种和跨国药企合作。交易涵盖早期研发和临床阶段资产,反映出中国在该领域的研发实力和国际竞争力。具体交易细节及合作方尚未完全披露。
AI 主编 · 推荐理由推荐理由
siRNA领域BD交易激增,显示中国创新药出海加速。药企BD和研发负责人应关注交易模式与估值趋势,评估自身管线合作机会。
五维评分
正文
声明:因水平有限,错误不可避免,或有些信息非最及时,欢迎留言指出。本文仅作医疗健康相关药物介绍,非治疗方案推荐(若涉及);本文不构成任何投资建议。
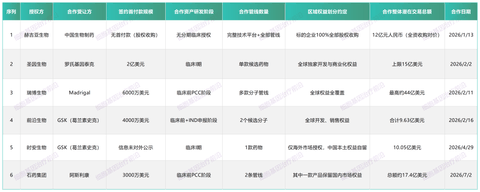
2026年上半年,中国小核酸赛道迎来一波前所未有的BD浪潮。从圣因生物与罗氏基因泰克的15亿美元合作,到瑞博生物与Madrigal的44亿美元大单,半年间六笔重磅交易累计突破百亿美元。
具体交易:
赫吉亚生物被中国生物制药以12亿元全资收购,获得六大递送平台及全部管线。
圣因生物向基因泰克授权一款II期临床RNAi疗法,首付2亿美元,里程碑总额15亿美元,全球权益。
瑞博生物旗下Ribocure与MASH龙头Madrigal签下六款临床前siRNA资产的全球独家许可,首付6000万美元,累计里程碑最高44亿美元。
前沿生物向GSK授权两款siRNA管线(一款IND、一款临床前),首付4000万美元,总额9.63亿美元。
时安生物将靶向ALK7的SA030授权给GSK,总额10.05亿美元,保留大中华区权益。
石药集团子公司巨石生物与阿斯利康就两款肾脏疾病siRNA合作,首付3000万美元,总额最高17.7亿美元,石药保留一个产品的中国权益。
小核酸BD交易浪潮为什么是现在?
技术层面,2025年小核酸完成了关键的商业化验证。Alnylam四款已上市siRNA产品全年收入接近30亿美元,同比增长81%,其中ATTR系列翻倍至约25亿美元。诺华Inclisiran年收入11.98亿美元,成为首款破10亿美元的siRNA药物。这些数据向行业证明了小核酸不仅是科学概念,更是能在慢病领域持续变现的商业模型。
市场层面,全球小核酸药物市场规模预计从2024年的57亿美元增至2029年的206亿美元。面对这片蓝海,MNC的自研速度跟不上市场窗口。
诺华斥资120亿美元收购Avidity,GSK半年内连签前沿生物和时安生物两笔交易,阿斯利康与石药集团一年内四度合作、累计超275亿美元。MNC的"买量"策略背后,是对中国递送技术平台的集体认可。
六笔交易的核心资产几乎都围绕递送平台。圣因生物的LEAD肝外递送平台能将siRNA递送至脂肪、肌肉、免疫细胞及中枢神经系统,突破传统GalNAc肝靶向局限。瑞博生物的RiboGalSTAR采用独立于Alnylam专利路径的化学设计,已获全球主要市场专利保护。时安生物的STORK-F脂肪靶向平台专为ALK7靶点的"减脂保肌"机制设计。赫吉亚的MVIP平台是全球首个经临床验证可实现"一年一针"的siRNA递送系统。
MNC愿意在临床前阶段就支付数千万乃至数亿美元首付,本质上在为平台的"可复用性"买单。递送平台一旦经过临床验证,后续管线的推进速度和成功率将大幅提升。这也是为什么44亿美元能打动Madrigal。
关于靶点
圣因生物17条管线中7条针对肥胖症,瞄准GLP-1"减脂掉肌肉"的痛点。时安生物SA030靶向ALK7,专注减少内脏脂肪同时保留瘦体重,与GLP-1互补而非竞争。前沿生物两款siRNA分别针对动脉粥样硬化和MASH。瑞博生物六款MASH管线直接服务于Madrigal核心产品Rezdiffra,构建"小分子+siRNA"联合治疗护城河。
石药集团两个靶点聚焦肾脏疾病,这是全球siRNA行业公认的"下一个圣杯"。肝脏靶向已成熟,但肾脏、心脏、脂肪、大脑等肝外组织的递送仍是行业难题。阿斯利康在CVRM领域的深厚积累与石药的肝外靶向平台形成精准互补。
关于风险
首付款占比普遍偏低。六笔交易中首付占总金额比例大多在5%-15%,绝大部分绑定在后续里程碑节点。圣因生物2亿美元首付仅占15亿美元的13.3%,瑞博生物6000万美元首付在44亿美元中占比不到1.4%。若临床试验失败或商业化不达预期,大部分潜在收入无法兑现。
临床阶段越早风险越高。六笔中仅圣因生物处于II期、时安生物处于I期,其余核心资产均处于临床前或IND阶段。从临床前到获批上市平均需7-10年,靶点验证失败、安全性问题、竞争格局变化等风险贯穿全程。
数据来源:公司官网