2026年上半年中国医疗器械市场:医保降价加速、需求向三级医院集中
2026年上半年中国医疗器械市场洞察:诊疗需求稳健并加速集中,价格治理及内控加剧,医疗器械细分市场持续分化
摘要
IQVIA发布2026年上半年中国医疗器械市场洞察报告。门诊量同比增长约4%,诊疗需求持续向三级医院加速集中;医保治理与降价力度加大,企业内控趋严,行业深度调整中细分市场分化加剧。
AI 主编 · 推荐理由推荐理由
IQVIA年度行业洞察是BD与注册团队研判市场准入环境的重要参考。医保降价加速意味着挂网与物价申报需前置布局,三级医院集中趋势提示营销资源需重新分配,建议注册与商务团队交叉对照规划下半年工作。
五维评分
正文
2026年上半年医疗器械行业医保治理和降价加速,产业持续深度调整
1. 2026年上半年医疗需求稳定增长,诊疗需求向三级医院加速集中
就诊服务需求稳健,结构分化明显:2026年上半年门诊量同比增长约4%,手术量整体下滑3.1%,其中三级医院门诊量及四级手术量仍分别正增长6.9%和2.3%;预计全年全国门诊量增长3.4%,手术量下降约3.9%,其中四级手术量增长2.5%。
2. 医保治理和降价加速,产业持续深度调整
集采稳步推进,立项指南与收费调整、耗材价格治理及DRG/DIP 3.0等政策持续落地,全行业价格下滑。
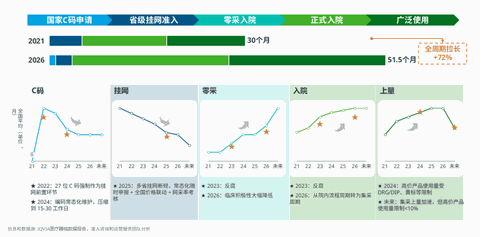
新耗材与技术准入路径渐清晰,挂网提速明显,但入院及上量为关键限速环节,占新产品准入全周期的90%以上。
3. 2026年H1医疗器械规模承压,体外诊断和设备市场尤甚
上半年市场规模同比下降0.5%,下半年体外诊断立项指南落地及医疗行业内控趋紧影响逐步显现,全年行业市场规模下降预计进一步扩大至0.8%。
耗材集采持续深入,设备集采全面铺开,非集采耗材价格治理已开展6批次。
医疗器械各细分市场加速分化:
✔ 高值耗材:带量采购充分的品种(心血管、骨科、眼科等)波动后回归理性增长;非带量品种受价格治理影响,挂网价下降、用量严控。
✔ 医疗设备:二季度集采需求释放,市场容量回暖(尤其影像设备),但中标价明显下降,企业利润承压。
✔ 低值耗材:带量采购常态化,品种向细分领域渗透、续标降幅收窄,集中度加速提升。
✔ 体外诊断:肿标、甲功带量采购落地,价格下行压力持续存在;检测量随反腐/套餐解绑常态化,逐步恢复增长。
4. 临床未满足需求多样化
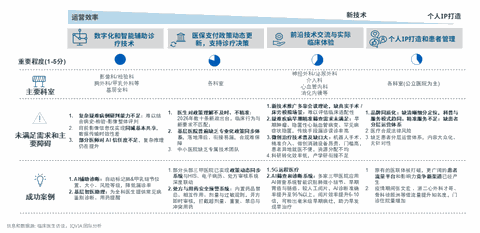
临床未满足需求转向智能化运营支持、政策动态更新等:医生对智能辅助诊疗、医保支付政策等对运营效率需求持续增加,对技术交流、个人品牌与患者管理关注度下滑。
诊疗需求稳健并加速集中
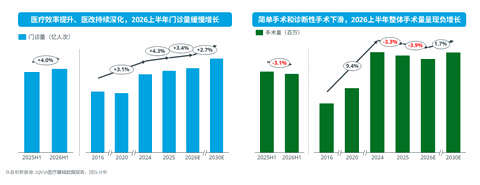
医疗服务需求持续上升,DRG/DIP改革深化、飞检加强,据估算,2026上半年全国门诊量同比上升4.0%,手术量同比下滑3.1%。
图1:全国门诊量与手术量趋势
趋势1:门诊诊疗行为规范化
医保监管加强,叠加门诊统筹、电子处方流转等政策,使部分重复就诊、单纯续方及低价值门诊需求减少或向院外场景转移,高等级医院的无效门诊占比下降。
趋势2:DRG/DIP改革推动医院转向价值导向
DRG/DIP推动医疗资源持续向高价值诊疗集中;而简单手术和诊断性手术(如活检、内镜检查、血管造影、疝修补等),因技术难度低、支付标准透明且价格持续下降,医院缺乏积极性而出现下滑。
趋势3:医院飞检持续加强,重复就诊和过度医疗减少
国家医保局持续加大监管力度,上半年飞检强度创新高;飞检促使医院收紧手术指征、减少过度检查和过度治疗,医生风险偏好下降,导致短期内门诊量和手术量承压,老龄化加深将持续驱动全国门诊量保持正增长。
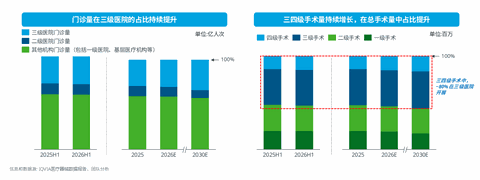
其次,可以看到2026年上半年医疗服务需求持续向三级医院集中,且三四级手术占比提升。
图2:医疗服务需求向三级医院集中
趋势1:三级医院聚焦疑难重症,基层医疗聚焦常见病和慢性病
2026上半年,疑难重症患者就医需求持续向优质医疗资源集中,三级医院门诊量增速在所有机构类型中最高;基层医疗服务能力持续提升,常见病、慢性病患者更多选择在基层完成首诊和随访。
趋势2:三级医院驱动三四级手术量占比提升
2026上半年,三四级手术量同比增长,其中微创介入及高难度外科手术等增长明显,反映了医疗服务需求结构向高复杂度诊疗的加速升级;以诊断性手术和简单手术(如体表良性肿瘤切除术、疝修补术、胆囊切除术、骨髓穿刺术、腹腔镜检查等)为代表的一二级手术量均出现下滑。
三、四级手术的增长使手术量进一步向三级医院集中,优质医疗资源集聚效应持续增强;约80%的三、四级手术在三级医院开展。
价格治理及内控加剧
医改和各类规范化政策持续影响医疗器械市场定价模式、创新产品入院、上量速度和渠道结构,未来四年市场将迈入存量(按金额计)博弈阶段。
图3:医改政策对医疗器械市场定价模式、准入与渠道结构的影响(2018-2030年)
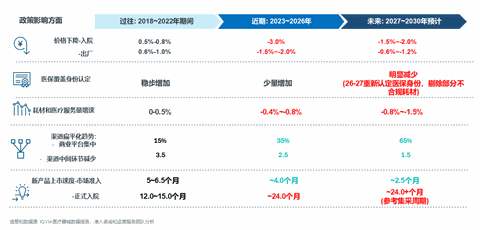
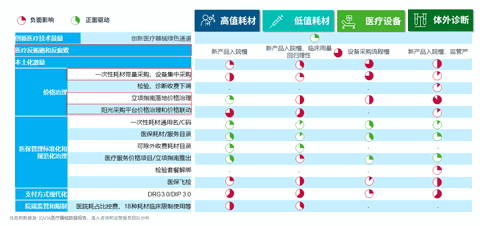
集采稳步推进,立项指南和收费调整、耗材价格治理和DRG/DIP 3.0等政策持续加强,全行业价格下滑,产业深度调整预期仍将持续。
当前医疗器械行业政策体系主要涵盖以下方面:
图4:医疗器械行业政策体系全景
2022年以来,新耗材和技术市场准入路径逐渐清晰,挂网准入速度大幅提升,但入院及上量为关键限速环节,占新产品准入全周期90%以上。
图5:新耗材和技术市场准入全周期变化
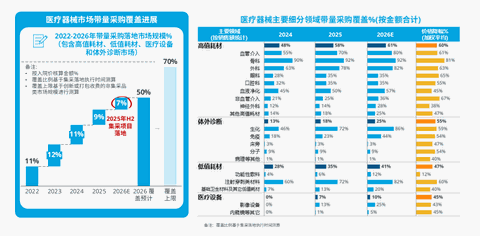
预计至2026年底,带量采购覆盖的市场规模将扩大到50%;未来带量采购将持续开展,但覆盖增速预计将明显放缓。
图6:医疗器械市场带量采购覆盖进展
2024年以来,国家版医疗服务价格项目立项指南加速推出,截至2026年8月,全部40学科指南文件均已发布,预计2026第四季度-2027年将迎来全国价格项目调整高峰。
图7:国家版医疗服务价格项目立项指南推进历程
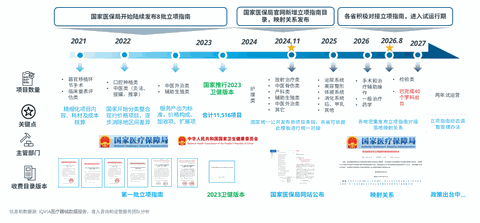
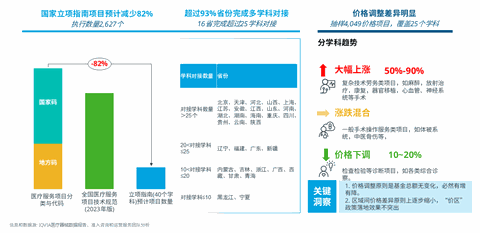
国家版立项指南以服务产出为核心,梳理存量项目,新增创新项目,预计项目数量减少82%,各省对接加速,不同学科服务项目价格调整差异明显。
图8:国家版立项指南项目数量变化及各省对接进展
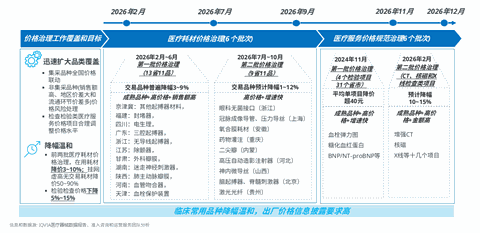
价格治理依托全国和省级医保信息平台子系统,调整各省份耗材和服务价格水平,增强一致性和规范化,自2026年上半年加速覆盖与推进。
图9:医疗耗材及医疗服务价格治理进展
医疗器械细分市场持续分化
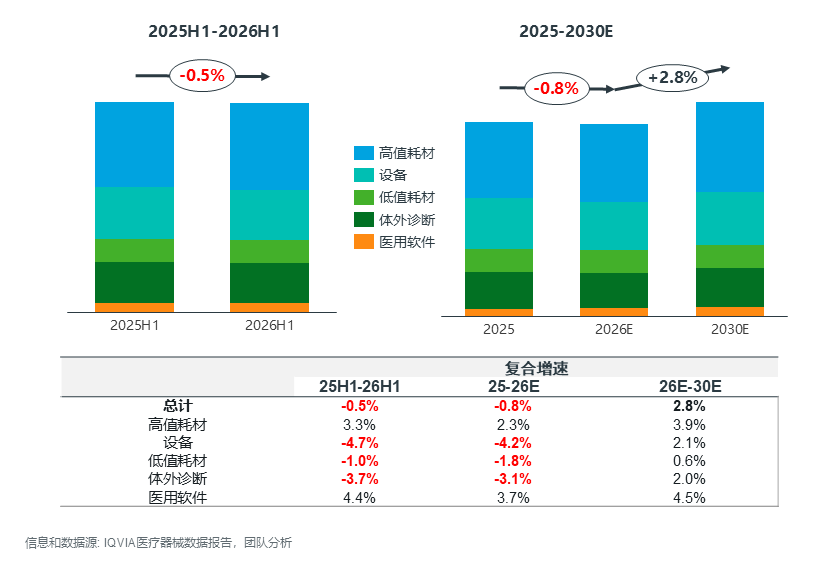
2026 年上半年国内器械市场同比下降 0.5%;下半年体外诊断领域立项指南落地、医疗行业内控趋紧影响逐步显现,全年行业市场规模下降预计进一步扩大至0.8%
图10:2025-2030E中国医疗器械市场规模
核心洞察
高值耗材:带量采购充分的品种(如心血管科、骨科、眼科等)在经历了市场波动后回归理性增长;而非带量品种受价格治理的影响,挂网价进一步下降,并且用量受到严格管控。
医疗设备:二季度由于集中采购需求释放,市场容量(台数)逐步回暖,尤其是影像设备,但中标价格下降明显,企业利润承压。
低值耗材:带量采购持续加码,品种持续向细分领域渗透且续标降幅收窄,行业集中度加速提升。
体外诊断:肿标、甲功带量采购逐渐落地导致价格下行波动持续影响;而整体检测量随医疗反腐/套餐解绑落地常态化,重新趋向稳定增长。
医用软件:医疗数字化转型、AI技术赋能以及医疗机构降本增效与临床精细化管理的需求将推动该领域持续增长。
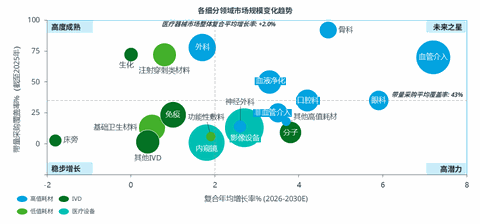
未来五年,以血管介入、眼科、骨科、口腔等为代表的高值耗材、医疗设备将驱动医疗器械市场增长,外科耗材、低值耗材和检验类市场增速缓慢
图11:各细分领域市场规模变化趋势(2026-2030E复合增速与带量采购覆盖率)
高值耗材市场:2026年上半年市场规模同比增长3%,整体呈现稳步增长;其中血管介入领域增长较快,而血液净化领域受带量采购影响呈现负增长
图12:中国高值耗材市场规模趋势
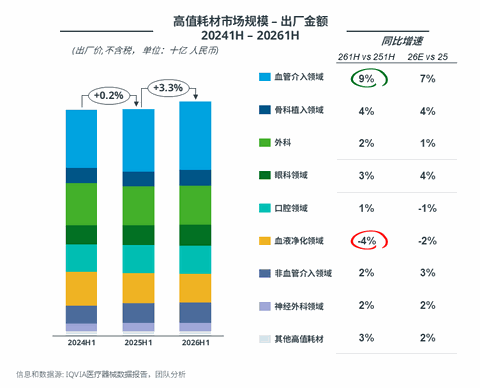
高值耗材市场趋势洞察
市场增长动能切换:目前整体市场仍处于集采影响消化期,但从快速增长的领域(冠脉介入、神经介入、运动医学、眼科等)中可以看到,相关企业正在推动产品结构持续升级与毛利率改善,竞争焦点从价格比拼转向临床价值、管线厚度与综合服务能力。
全品类价格管控深化:价格管控从集采品类延伸至非集采品类,全国16省推进非集采产品挂网价梳理,推动价格向集采价看齐,行业利润空间持续收窄;PRP等在临床超适应症使用的品类将受到重点监管,临床用量增长承压。
医院准入约束趋严:医院执行耗材“进一出一”原则严控新产品准入,集采完成率纳入院内考核,临床需求向集采品种倾斜,非集采耗材使用场景与用量明显收窄。
创新耗材分化加剧:“伪创新”耗材被持续规范清理,具备新结构、新适应症的创新产品将获政策倾斜;同时创新耗材入院门槛高、用量管控严,商业化周期长,盈利确定性不足。
血管介入产品市场2026年上半年同比增长9%,各细分赛道手术量稳步上升,但仍将承受多轮集采带来的价格压力
图13:血管介入市场规模
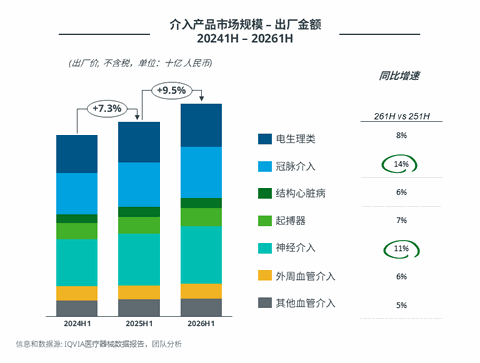
介入产品市场趋势洞察
电生理:PFA技术的临床认可度持续提升,头部医院PFA手术占比稳步扩大,地市级医院准入步伐加快;2026年7月,福建牵头的新一轮电生理集采中,PFA脉冲消融产品纳入集采目录,为行业带来新的增量空间。
冠脉介入:受益二季度冠脉支架国采续标规则温和、采购量扩容,手术量稳步增长,相关产品院内放量加速,术式进一步向基层医院下沉。
起搏器:2026年7月,由浙江牵头的心脏起搏类省际联盟集采正式执行,无导线起搏器首次纳入集采范围,市场预计将会进一步快速增长。
神经介入:多轮集采后市场增长核心转向血流导向装置等高价值创新治疗产品;术式加速下沉,国产品牌市场份额稳步提升。
外周介入:市场仍处于成长阶段,受外周动脉疾病、糖尿病足患者增加以及人口老龄化驱动,手术量持续增长;集采降价后市场下沉,国产替代进程深化,下肢动脉领域成为核心增长引擎。
骨科器械市场2026年上半年同比增长4%,运动医学和脊柱保持快速增长,关节和创伤领域增长乏力
图14:骨科器械市场规模
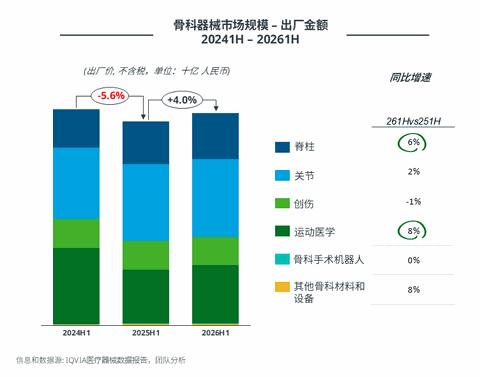
骨科器械市场趋势洞察
脊柱:脊柱第二轮国采于2026年上半年进入续标阶段,产品目录范围进一步扩容,集采治理体系持续完善;脊柱微创化手术趋势加速,推动行业从传统开放手术向微创技术全面迭代升级。
关节:关节集采后价格回归理性,受人口老龄化等因素驱动,关节相关患病率提升,手术量保持稳定增长;受非集采产品(如单髁、反肩)限价政策影响,该细分市场的增速有所放缓。
创伤:创伤类耗材价格体系基本定型,相关手术量维持在平稳区间,整体市场趋于稳定。
运动医学:运动医学第二轮国采于2026年上半年进入续标阶段,相较于首轮集采,集采产品范围扩大,配套使用的刀头也被纳入集采目录,价格进一步下探。
外科器械市场2026年上半年同比增长2%,受益于收费政策、国产放量,手术机器人赛道领涨市场;吻合器、手术缝线等受集采影响持续承压
图15:外科器械市场规模
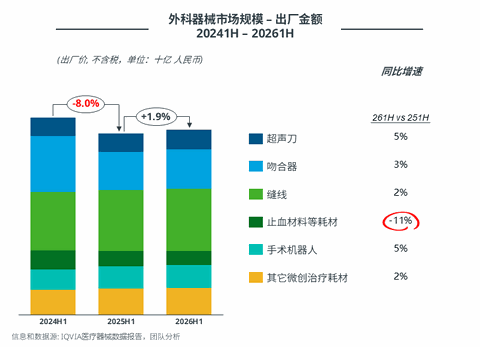
外科器械市场趋势洞察
超声刀:市场进入总量稳增、结构重构阶段,增长由微创手术量扩容支撑,进口替代为主线逻辑,竞争从单一价格比拼转向“主机平台+耗材矩阵+临床服务”的综合维度。
吻合器:整体低速稳健增长,增长主要依赖结构升级;传统手动吻合器价格触底,量增难抵价跌;腔镜吻合器占比持续抬升,电动腔镜款为唯一高增长品类。
缝线:总量低速稳增,核心增量来自高端可吸收缝线及抗菌、倒刺等功能性创新产品,日间手术、医美外科成为新增需求场景。
止血材料:集采常态化叠加DRG/DIP控费,医院主动管控耗材成本,高价止血产品使用受限,新品临床准入门槛抬升。
手术机器人:收费立项指南陆续落地,推动手术机器人纳入医保,解决医院采购与患者付费问题,打通商业闭环,中长期增长空间充足。
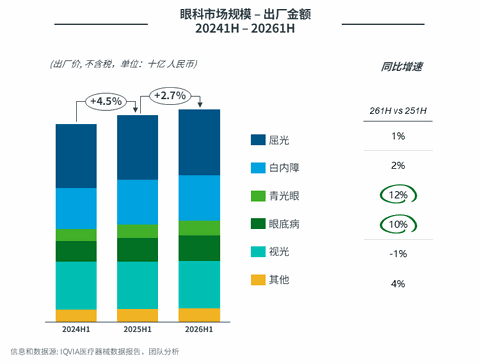
眼科市场2026年上半年同比增长3%,青光眼、眼底疾病市场仍保持高速增长,而屈光、白内障、视光市场受经济、政策等影响增速有所放缓
图16:眼科市场规模
眼科市场趋势洞察
屈光:受经济、政策及高考人数持续下行等多重因素影响,2026上半年屈光手术量同比回落,术式持续向高端升级;河南、河北、辽宁等地出台眼科医疗服务价格规范,公立医院执行最高限价管理。
白内障:DRG控费进一步收紧,高端晶体使用受限,手术量增长放缓;设备新增装机同比下滑,进口品牌进口论证趋严、医院招采周期拉长,2026Q2国产超声乳化仪市场占比快速提升。
青光眼:MIGS手术保持快速增长,青白联合手术的占比稳步提升;国产青光眼MIGS产品正在加速审评中,有望年内上市。
眼底病:2026Q2玻切设备装机量同比明显下滑,主要因为设备单价偏高、基层拓展受阻,且控费下基层手术开展受限;国产产品陆续上市打破进口垄断,进口品牌的采购周期受进口论证影响进一步延长。
视光:受政策、经济环境影响,视光市场从高毛利阶段向服务化、数字化转型,价格竞争加剧,眼科医院竞争优势凸显,近视防控综合解决方案成为核心竞争方向。
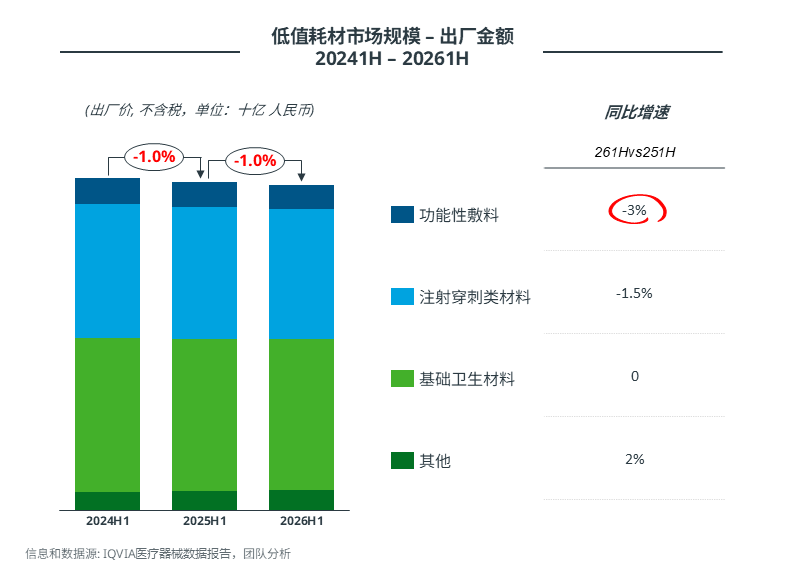
低值耗材市场2026年上半年同比下滑1%,多个品类的集采大范围落地、医保控费等因素持续制约市场增长
图17:低值耗材市场规模
低值耗材市场趋势洞察
功能性敷料:临床需求推动用量持续增长,但终端价格受“五一新政”、医院控费及国产产品低价竞争等多重因素影响而下滑。
注射穿刺类材料:集采的大范围落地导致终端价格下滑,但同样实现了用量的增长,包括天津牵头的京津冀3+N 17省联盟(覆盖留置针、输液器)和辽宁牵头的24省联盟(覆盖注射器、输液器、真空采血管)。
基础卫生材料:DRG/DIP常态化执行下,医疗机构成本管控压力持续攀升,推动低价产品使用占比进一步提升;同时,医保监管力度持续强化,耗材使用合规性审核标准趋严,行业整体用量增长受到一定约束。
其他低值耗材:中医类耗材市场需求保持持续增长,但价格承压;由广西牵头的26省中医针具联盟集采于4月起陆续落地,中小企业盈利空间受到明显挤压,行业集中度提升,部分企业转向电针产品与“针具+设备”一体化业务模式。
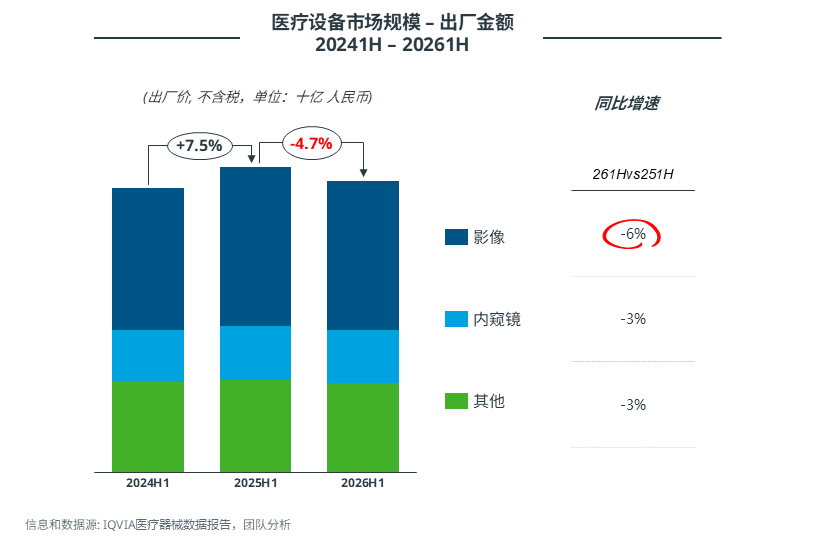
2026年上半年医疗设备市场受集中采购减少、医院预算收紧等影响同比回落5%;省级集中采购新政的推行预计在下半年推动设备市场回暖
图18:医疗设备市场规模
医疗设备市场趋势洞察
影像:2026年上半年由于集中采购的减少,整体招标规模同比下降,但6月开始回暖;市场增长重心由中低端走量转向高端机型、AI一体化解决方案,竞争逻辑从单纯价格竞争转向“核心零部件自研+软件生态”竞争。
内窥镜:受前期高基数及医院预算收紧影响,2026年上半年内窥镜市场招采规模回落,预计下半年开始逐渐回暖;三级医院采购重心从基础高清系统转向4K、荧光、AI辅助高端平台。
其他医疗设备:公立医院收支压力持续,设备采购审批流程延长、分期付款普遍存在,企业现金流承压;消毒设备、康复设备、基础手术室设备多地开展省、市级议价采购,持续压制终端售价与毛利率。
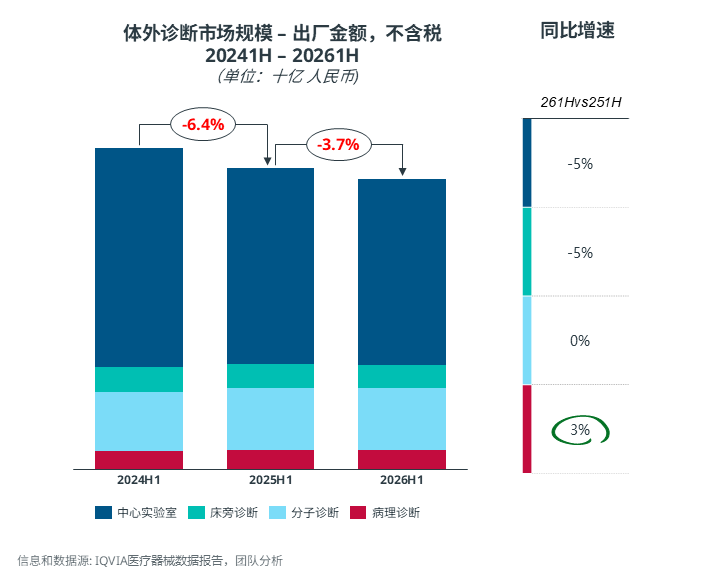
体外诊断市场2026年上半年同比下降4%;套餐解绑等政策对检测量影响程度较前两个季度有所放缓,而市场价格受集采落地影响继续承压
图19:体外诊断市场规模
体外诊断市场趋势洞察
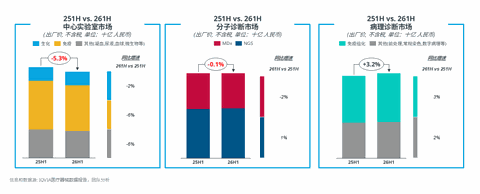
中心实验室:2026年上半年同比下降5%,主要受到多省份免疫集采落地及套餐解绑和检验结果互认等政策带来的影响;安徽、江西等省份已完成甲功和肿标的集采落地,出厂价进一步下探,整体市场规模承压;检测量仍受套餐解绑和检验结果互认政策影响,但随着相关政策逐步常态化,其边际冲击已明显减弱,检测量降幅趋缓。
床旁检测:市场规模较25年上半年同比下滑5%,主要由于套餐解绑影响;此外,部分POC检测进一步回流至大平台,致使整体市场呈持续收缩趋势。
分子诊断:二代测序合规化的推动下维持赛道增长;PCR检测受各类政策影响大,且价格下行影响下,2026上半年市场规模呈持平;结核、HPV检测在价格治理及带量采购落地下持续负增长,呼吸道疾病在上半年并无大规模流行,套餐解绑致更多企业投入小联检产品开发;NGS设备2026年上半年国产替换趋势维持,伴随着仪器的入院合规化及立项指南下NGS收费的落地,检测试剂用量增速逐渐恢复,整体市场呈个位数增长。
病理诊断:部分省份于2026年上半年逐渐开始执行立项指南,带动免疫组化和常规染色检测量增长,前处理市场受激烈市场竞争格局仍呈下滑趋势;同时病理立项指南落地预计将对数字病理产品形成显著带动。
中心实验室及分子诊断市场在多重政策影响下,检测量与价格较25上半年均显著下滑致市场规模进一步萎缩;病理市场立项指南落地带动检测量略有提升
图20:体外诊断细分市场规模(中心实验室、分子诊断、病理诊断)
核心趋势
中心实验室市场:2026年上半年受到多省份免疫肿标、甲功集采落地影响,免疫试剂出厂价呈现同比下跌;套餐解绑和检验结果互认政策的影响已呈常态化趋势,整体检测量下滑趋势放缓;而凝血及血球进入存量竞争阶段,价格下探及国产替代加速进一步压缩市场规模。
分子诊断市场:2026年上半年呼吸道检测仍呈负增长,结核及HPV检测等受价格治理影响持续负增长;NGS市场2026年上半年国产替换趋势维持,随仪器的入院合规化、病理立项指南逐步落地,检测试剂耗材用量增速逐渐恢复,整体市场呈个位数增长。
病理诊断市场:部分省份于2026年第一季度逐渐开始执行立项指南,带动免疫组化和常规染色检测量增长,前处理市场受激烈市场竞争格局仍呈下滑趋势;同时病理立项指南落地预计将对数字病理产品形成显著带动。
临床未满足需求多样化
未来临床医生对数字化、智能辅助诊疗技术,医保支付政策等对运营效率提升的关注将持续增加,但对技术交流体验以及个人品牌打造、患者管理关注度下滑。
图21 临床需求变化趋势
更多详情,敬请垂询:
杨凯
IQVIA艾昆纬高级执行总监,医疗器械服务和产品解决方案负责人
peter.yang@iqvia.com
沈柳怿
IQVIA艾昆纬咨询经理,医疗器械数据报告负责人
austin.shen@iqvia.com
董樱子
IQVIA艾昆纬资深咨询顾问,体外诊断和生命科学团队负责人
yingzi.dong@iqvia.com
特别鸣谢张书培、薛梦延对政策趋势和临床洞察部分的支持。
声明
原创内容的最终解释权以及版权归IQVIA艾昆纬中国所有。如需转载文章,请发送邮件至iqviagcmarketing@iqvia.com。
