中国药企角色之辩:全球创新源头还是MNC早研外包?
中国药企是在成为全球创新源头,还是MNC的早研外包?
摘要
近期中国创新药企的BD交易中,研发责任划分引发关注。越来越多合作中,中国公司承担药物发现、分子设计、CMC及早期临床,而跨国药企(MNC)负责后期开发与商业化。这一模式引发对中国药企在全球创新链中角色的讨论:是成为创新源头,还是沦为MNC的早研外包?
AI 主编 · 推荐理由推荐理由
该分析直击中国药企BD交易模式的核心变化,对BD和战略部门评估合作价值、谈判研发责任划分具有直接参考意义,建议关注并重新审视自身在合作中的定位与长期价值。
五维评分
正文
不是交易总额,也不是管线数量,而是双方对研发责任的划分。
在越来越多合作中,中国公司负责药物发现、分子设计、CMC和早期临床,有时还要把项目推进至I期甚至完成概念验证;等到人体信号初步明确,再由MNC接手全球后期临床、监管申报和商业化。
从分子来源看,中国正在成为全球创新的重要源头;从产业分工看,中国公司又越来越像MNC设在公司边界之外的早期研发部门。
但实际上这并不意味着产业地位下降。对很多Biotech来说,做好早期创新、通过BD实现价值,本来就是一种可以长期成立的商业模式。真正需要警惕的,是那些希望成长为全球综合性药企的公司,如果长期将所有核心资产在早期交出,可能很难积累后期开发、监管和商业化能力。
因此,判断中国创新药企究竟是全球创新源头,还是MNC的早研外包,不能只看项目是否被授权,而要看公司选择了什么位置,以及这种选择是否与它的长期目标相匹配。
01
MNC买的不只是分子,还有中国的试错效率
过去,中国创新药出海通常发生在项目已经获得临床数据之后。MNC看中的是一款得到初步验证的候选药物,再通过首付款和里程碑换取海外权益。
现在,合作开始向研发前端延伸。有些项目尚未进入临床,甚至仍处于共同发现阶段,MNC便提前接入中国公司的研发体系。
辉瑞与信达的合作覆盖12个项目,由信达将相关项目推进至I期;BMS与恒瑞的合作覆盖13个项目,恒瑞负责相关项目的早期临床开发。当合作从一款药扩展到十几个项目,MNC购买的已经不只是分子,而是中国公司持续发现、验证和筛选项目的能力。
不过,这与传统研发外包并不相同。CRO按照合同提供服务,通常不拥有知识产权,也不承担项目失败的主要损失。Biotech则需要先投入资金完成发现和早期验证,一旦失败,前期投入可能全部归零。
因此,中国Biotech更像是风险型临床新药供应商。中国公司主要承担科学发现和早期临床失败的风险,MNC则承担全球后期临床、监管和商业化所需的资本与组织风险。
从MNC的角度看,首付款近似一笔期权费:先获得项目权益,再根据后续数据决定是否扩大投入。它购买的不只是一款药,也包括中国公司的早期试错效率。
02
对很多Biotech来说,BD本来就是终局
曾经一段时间,监管和产业都对创新药海外BD的大量成交有过疑惑,都在思考我们是否是在卖青苗,但事实上,对多数资金和组织能力有限的Biotech来说,在早期临床阶段完成BD,是一种合理的风险分配和商业模式。
Biotech的价值,本来就不一定来自完整产业链。有些公司擅长抗体工程,有些公司拥有特殊递送系统,有些公司围绕某个技术平台,可以持续产生新的候选分子。它们未必需要在美国建设销售队伍,也没有必要独立承担每个项目的全球III期。对这类公司来说,完成早期验证之后做BD,并不是暂时的融资安排,而可能就是长期商业模式。
它们通过项目授权回收资金,再投入下一批管线,形成发现、验证、交易和再研发的循环。如果这个循环可以持续,创新资产供应商本身就是一种成立的公司形态。
真正需要警惕的,是两种情况:一是缺少平台能力,只能依靠偶然的BD项目维持;二是恒瑞、信达这类以全球综合性药企为目标的公司,把所有核心资产都在早期交出去。对后者而言,BD仍然必要,但应留下少数核心项目的共同开发、利润分享、生产或商业化权,用来积累全球能力。
卖青苗不是原罪,战略目标与交易方式错位才是问题。
03
讨论中国药企的全球化,经常会拿武田、第一三共、卫材作参照。
日本药企早期同样依赖欧美伙伴。第一三共发现的普伐他汀曾授权BMS在美国销售;武田在1985年与Abbott组建50:50的TAP,通过合资公司进入美国市场。对于当时缺少欧美临床和商业网络的日本企业,区域授权和合作销售是现实选择。
但它们并不是依靠不断出售早期管线成长为MNC的。日本头部药企在借助合作方进入海外市场后,逐渐把外部能力转化成了自己的组织能力。
2008年,武田结束与Abbott持续多年的TAP合资安排,将部分开发和商业组织并入自己的美国体系。同年,武田收购Millennium,获得肿瘤研发平台和美国团队;此后又整合Nycomed和Shire,将更多海外产品、研发及商业网络纳入公司。
武田的路径可以概括为:先借助伙伴进入市场,再通过合资、组织整合和并购,把原本依赖合作方的能力逐渐变成自己的能力。
第一三共走的是另一条路,靠自己长期积累的DXd ADC平台,真正建立起了全球肿瘤领域的地位。
2019年,第一三共与阿斯利康合作开发Enhertu。彼时项目已进入关键性临床开发,双方共同承担日本以外市场的开发及商业化成本,并分享利润;第一三共保留日本独家权益和全球生产供应,还在拥有自身团队的部分海外市场确认销售。
2023年,第一三共与默沙东围绕3款DXd ADC展开合作,依然采用共同开发、共同商业化和利润分享的结构,同时保留日本权益与全球生产供应。
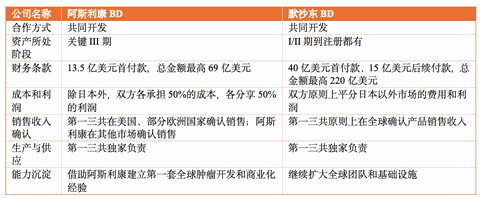
日本药企同样借助合作伙伴,却没有在核心产品进入后期后退出。它们不追求每个项目都独立全球化,而是通过少数旗舰产品保留开发参与、生产、利润或者最终决策权。
这才是它们与单纯出售早期资产最重要的区别。
04
日本路径只适合少数中国公司
武田、第一三共走向全球市场时,已经拥有成熟的国内业务、研发体系和商业现金流,能够用几十年建设海外组织。大多数仍依赖融资维持研发的中国Biotech,并不具备这样的条件,也没有必要照搬这条路径。
真正具有一定可比性的,是恒瑞、信达等已经拥有商业化产品、较大研发体系,并明确提出全球化目标的公司。
对这些企业来说,BD除了变现资产,还需要承担建设全球能力的功能。如果所有优质项目都在临床早期完整交给MNC,那么全球III期、FDA沟通、海外供应和商业化能力就很难沉淀下来。
但它们同样不需要保留所有项目。
更合理的做法,是将部分项目完整授权,用于回收资金和转移风险;另选少数核心项目保留共同开发、利润分享、生产供应或者海外商业化权。
辉瑞与信达的12项目合作已经体现出这种分层:4个项目为全球独家授权,4个项目授权大中华区以外权益,另外4个由双方共同开发,并在美国和欧洲共同商业化、分享利润。
信达与武田围绕IBI363的合作又进一步。双方按照60:40承担全球开发成本,并在美国按照60:40分享利润或亏损,信达保留共同商业化权,但武田仍主导美国商业化,并掌握大中华区以外的主要生产权。
这类安排已经开始接近第一三共围绕Enhertu采用的模式:利用MNC的资本和全球网络,但不完全退出项目后半程。
对于恒瑞、信达这类公司,关键不是减少BD,而是从大量管线中留下少数“能力锚点”,借此积累全球开发经验。对于普通Biotech,日本药企则不是必须追赶的终点,持续成为有议价权的创新资产供应商,同样是一种合理终局。
写在最后
所以,中国创新药企是在成为全球创新源头,还是成为MNC的早研外包?
从产业整体看,中国正在成为全球创新源头;从企业分工看,大多数Biotech可能长期扮演创新资产供应商,只有少数公司会继续向全球开发和商业化延伸。
日本药企的历史也说明,成为全球制药公司不等于拒绝合作,而是要用少数核心产品,把合作方的资源转化为自己的开发经验、组织能力和长期权益。
一个产业成为全球创新源头,不需要每家公司都走完全程。
真正值得关注的是,谁能把BD变成一门可以重复的生意,谁又能从大量项目中留下几款足以推动自身能力升级的核心资产。
Ref
https://www.takeda.com/about/our-company/history/
https://www.daiichisankyo.com/files/news/pressrelease/pdf/202310/20231020_E.pdf
https://www.daiichisankyo.com/media/press_release/detail/index_3199.html
点击下方“药渡”,关注更多精彩内容
免责声明
微信公众号的推送规则又双叒叕改啦,如果您不点个“在看”或者没设为"星标",我们可能就消散在茫茫文海之中~点这里,千万不要错过药渡的最新消息哦!👇👇👇