药药事纵横 · 公众号
7月30日 08:02 · 阅读约 10 分钟
药事纵横· 中国精选59分
潮起潮落,中国创新药磨砺而出
发布于 2026/7/30 08:02:59(北京时间)
摘要
2026年7月30日,药事纵横发布文章,回顾中国创新药发展历程,分析当前行业面临的挑战与机遇,指出在政策、资本和人才等多重因素作用下,中国创新药正经历从量变到质变的关键阶段,未来有望在全球市场占据更重要的位置。
AI 主编 · 推荐理由推荐理由
行业深度分析,为药企战略规划提供宏观视角,建议注册和BD负责人关注政策趋势与市场动态,以调整研发和合作策略。
正文
一方面是迪哲医药的6亿美元首付款大额BD交易,一方面是跌跌不休的股价,中国的创新药公司,在2026年上半年迎来了极其割裂的一幕——业绩在持续增长,二级市场的估值却极度悲观,这与2021年的市场行情完全相反。那时候的二级市场,给了创新药公司过于乐观的估值预期,很多上市公司还没有兑现业绩,估值早已串上天,如今的二级市场,和2021年相比,依然是不理性的,2021年是过度乐观,2026年则是过度悲观。2026年过半,中国创新药行业交出了一份令人备受瞩目的成绩单。BD出海交易总额逼近千亿美元大关,约50亿美元首付款落袋为安;A股医药生物板块半年报业绩预告超预期比例领跑全市场;有人斥资9亿入主老牌药企开启新征程,也有人因财务造假黯然退市。成功是多数人的狂欢,失败是少数人的落寞。IPO、BD交易、新药上市,无数的鲜花掌声围绕那些优质创新药公司;财务造假、退市,留给市场一片唏嘘后,二级市场再无它的故事。潮起潮落之间,中国创新药正在经历一场从“跟随者”到“全球创新贡献者”的深刻蜕变。这不仅是数字的跃升,更是产业底层逻辑的重构。一、千亿美元BD出海:不是偶然,是必然
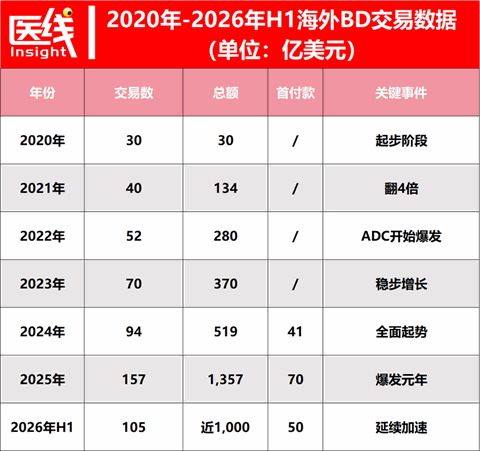
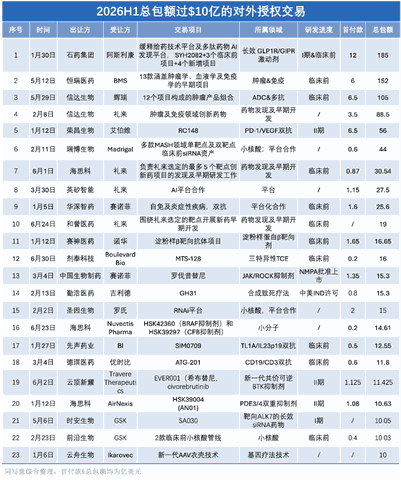
2026年上半年,中国创新药对外BD交易再创历史新高。上半年国内License-out出海数量达到96笔,交易总额达997亿美元,约为2024年全年的2倍,接近2025年全年交易额的73%。国家药监局口径下,这一数字更是达到1100亿美元。更值得注意的是,仅一季度交易总额即达614亿美元,已超过2024年全年水平。BD对外授权交易首付款合计约50亿美元,相当于2025全年首付款规模的七成。单笔平均总交易额较2025年同期提升超30%——跨国药企对中国创新资产的认可度与付费意愿正在显著提升。曾几何时,业内曾担忧中国创新药的BD交易是“卖青苗”,如今看来,中国的创新药已经成为全球的创新发源地,即使在国内支付环境存在阶段性不足的情况下,依然依靠出海来补充现金流,通过BD交易反哺研发,已经是中国创新药公司的惯用战略手段。阿斯利康、BMS、辉瑞、礼来等跨国巨头密集落地大额战略合作。石药集团与阿斯利康达成185亿美元长效多肽平台合作,恒瑞医药携手BMS签署总额152亿美元双向管线合作协议,信达生物与辉瑞敲定105亿美元肿瘤管线授权——多笔百亿级合作接连落地,已成行业新常态。迪哲医药将舒沃替尼全球权益授予阿斯利康,首付款6亿美元,总交易额15亿美元。过去,国内药企大多出售成熟产品海外权益,是典型的License-out。而如今,“共同开发、共同商业化”(Co-Co)模式快速普及。跨国药企不再局限于采购单一候选药物,转而寻求与国内企业绑定长期技术平台、早期源头创新管线。恒瑞与BMS的13个早期项目打包合作、石药与阿斯利康的长效多肽平台及8个项目组合、信达与辉瑞的12个早期肿瘤管线合作,都指向同一个方向:中国创新药正在从“卖产品”走向“卖能力”。中国的创新药公司,已经不再满足于单纯的“买卖分子专利”,而是要通过BD交易来奠定自己全球化的能力,从全球多中心临床试验的开发,到和当地监管部门的沟通,再到药品注册上市的合规,商业化阶段的销售,每个环节,通过BD交易,成为MNC的战略合作伙伴后,可以深度参与,补上相关的“课程”,近距离学习和参与这些环节,有助于未来国产MNC的诞生。代表性公司便是百利天恒,从2023年和BMS达成BD交易后,再到2026年,伦康依隆妥单抗顺利上市,3年时间,对于百利天恒成长了许多。交易标的结构性迁移同样值得关注。2025年的BD交易多为单一管线授权,但2026年上半年,重磅交易几乎全是“打包式”合作。同时,交易阶段大幅前置,MNC开始将触角疯狂前移至临床早期甚至临床前阶段。恒瑞与BMS的13个交易项目全部停留在早期研发阶段,信达与辉瑞的合作同样没有一款成熟管线。全球医药BD的“扫货”逻辑已从“临床验证”转向“科学假设”。出海不是偶然事件,而是必然事件。有朝一日,可以看到来自中国的创新药,遍布世界各地的盛况。中国生物医药产业能做到成本减半、研发速度提升两倍至三倍。这种结构性效率优势,让中国创新药在全球产业链中的地位不可替代。二、业绩与估值错配:优质公司被严重低估
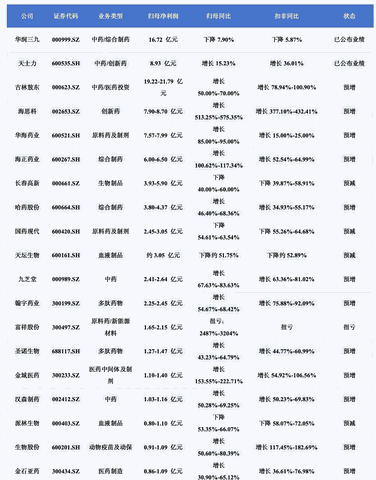
2026年上半年,A股医药生物板块成为本轮业绩预告中超预期比例最高的行业之一。多家创新药企交出亮眼成绩单:海思科预计上半年归母净利润7.9亿至8.7亿元,同比增长513%至575%,业绩增长一方面来自创新药国内持续放量,另一方面来自多个对外授权项目收到首付款——上半年共完成4笔出海交易,总金额63.23亿美元,首付款合计2.65亿美元。海正药业预计上半年归母净利润6亿至6.5亿元,同比增长100%至117%,创新药、原料药和宠物药产品销售稳步增长,销量提升释放规模效应。公司5个产品新增进入新版基药目录,覆盖呼吸、心血管和精神等领域。罗欣药业预计上半年归母净利润4900万至5100万元,同比增长176%至188%,核心创新药产品替戈拉生片进入商业化深化阶段。哈药预计上半年归母净利润3.80亿至4.37亿元,同比增长46%至68%;华海药业预计归母净利润7.565亿至7.985亿元,同比增长85%至95%;九芝堂预计归母净利润2.41亿至2.64亿元,同比增长67%至83%。CXO板块同样表现抢眼。2025年和2026年Q1,CXO板块上市公司整体营业收入增速分别为12.75%、18.73%;归母净利润增速分别为85.04%、24.44%。药明康德2026年一季度营收124.4亿元,同比增长28.8%,持续经营业务在手订单接近600亿元,同比提升23.6%,充足在手订单为后续业绩增长筑牢基础。创新药的估值和业绩表现存在明显错配。优质创新药公司估值严重低估,未来有很大的估值修复空间。2027年起大量分子会在海外正式上市,产业正式从“研发授权变现”迈入“全球商业化销售兑现”新阶段,企业收入结构将显著优化。海外市场有望成为第二增长曲线,彻底打开估值天花板。政策端同样在发力。国务院将生物医药划定为新兴支柱产业,同步推出医保+商业保险双创新支付目录,从研发、审评、定价、支付全链条搭建原创创新保护体系。《国民健康“十五五”规划》及《关于健全药品价格形成机制的若干意见》从各个环节赋能创新药全产业链。业绩增长、政策托底、估值低位——三重因素共振之下,创新药板块的修复只是时间问题。三、并购整合:有人上台,有人退场
医药圈的并购整合从未停止。2026年上半年,几家药企的控制权变更格外引人注目。邱中勋正式掌舵亚太药业。2025年10月,邱中勋通过其控制的浙江星浩控股合伙企业,以总价9亿元受让亚太药业14.61%的股份,溢价高达45.68%。2026年1月,股份过户登记完成,星浩控股正式成为控股股东,邱中勋成为新实际控制人。随后,亚太药业高管层“大换血”。邱中勋的另一个身份是药兜网的创始人兼CEO——从互联网医药平台到入主上市公司,这是一次从幕后走到台前的战略跃迁。邱中勋入主亚太药业后,动作频频,这家老牌药企有望重换新生。江琎让“古汉”归来。2025年,通过司法拍卖,江琎实控的湖南赛乐仙以10.07亿元取得启迪药业控股权。随后,上市公司名称、证券简称由“启迪药业”变更为“古汉医药”。被誉为“湘药首股”的中华老字号“古汉”,在资本层面完成了回归。江琎的目标是2026年实现超30个品种恢复生产。赛隆药业于2026年7月17日正式摘牌退市。2025年,海南雅亿高调宣布入主赛隆药业,时也命也,2026年6月17日,深交所决定终止其股票上市,6月26日进入退市整理期,交易15个交易日后正式退市。退市前,公司市值已跌至不足10亿元。上市公司的实控人变更,始终是一级市场和二级市场皇冠上的明珠,交易复杂,收益存在高度不确定性。江苏吴中更早一步退市。曾经的江苏吴中,转型医美业务,重获第二春。然而,财务造假东窗事发,因重大违法强制退市情形触发,上交所在2025年11月底决定终止其股票上市,12月31日正式摘牌。退市时股价仅0.29元/股,总市值萎缩至2.06亿元。退市企业的共同特征:缺乏核心竞争力、财务造假、实际控制人挪用资金。这些企业在行业上行周期中依靠资本运作维持表面繁荣,一旦潮水退去,裸泳者无所遁形。创新药行业从来不缺少故事——有BD出海的狂欢,有业绩爆发的喜悦,有控制权变更的博弈,也有退市摘牌的悲歌。但无论潮起潮落,真正具备核心创新能力的公司,终将被市场看见。头部药企如百济神州,正在从一款超级大药走向体系化创新,从单品突破走向全球化运营,这才是中国创新药的未来。四、结语
十年前,中国创新药还在fast-follow的赛道上追赶;五年前,PD-1的扎堆内卷让行业陷入迷茫;而今天,中国创新药已经站在了全球医药产业的价值链上游。千亿美元BD出海、头部药企业绩爆发、全球TOP10交易独占8席——中国创新药的新时代,才刚刚开始。那些在寒冬中坚持研发、在低谷中打磨产品的企业,正在迎来属于自己的高光时刻。而那些靠讲故事、玩财技生存的公司,正在被市场无情淘汰。BD首付款持续入账,回笼资金再次投入早期管线研发,形成“BD变现——加大研发——产出更多创新资产”的正向循环。从“卖分子”到“卖能力”,从单一产品出海到技术平台全球化输出,从License-out到Co-Co共同开发——中国创新药的国际化叙事正在被重新定义。潮起潮落,大浪淘沙。真正磨砺而出的,才是英雄。中国创新药的下半场,属于那些真正能做出好药、真正能走向全球、真正能穿越周期的实力玩家。[1]半年狂揽千亿BD!中国效能重塑创新坐标.同写意[2]这些药企2026上半年大赚:海思科、华海药业…赛柏蓝立即扫码加入药事纵横交流群