第13批国采拟纳入10个高血压化药品种
第13批集采盯上10个降压药
摘要
截至2026年9月24日,国内已有127个高血压化药。第13批国家组织药品集中采购拟纳入10个降压药品种,石四药、复星等企业已提前布局。高血压化药市场规模约500亿元,在国采与国谈政策驱动下市场竞争格局持续演变。
AI 主编 · 推荐理由推荐理由
集采直接影响品种中标与市场份额,药企需尽快确认参与品种、评估报价策略与产能安排,避免错过申报窗口。
五维评分
正文
编者按:本文来自米内网,作者玲珑;赛柏蓝转载,编辑晓琳
在国采、国谈等政策驱动下,高血压化药500亿市场波澜起伏。编者按:本文来自米内网,作者玲珑;赛柏蓝转载,编辑晓琳
01
第13批国采盯上10个品种
石四药、复星蓄力
01
第13批国采盯上10个品种
石四药、复星蓄力
截至9月24日,国内已有127个高血压化药有企业过评或视同过评。其中,21个品种过评企业数均达20家及以上,苯磺酸氨氯地平片以67家企业领跑,沙库巴曲缬沙坦钠片以43家企业紧接其后。
从企业过评情况看,华海药业、石家庄四药、华润医药、上海医药、复星医药、国药集团等10余家集团过评品种数均达10个及以上,其中华海药业以31个品种领跑,石家庄四药、华润医药以23个品种并列第二。
作为国内临床用药金额领先的品类,高血压化药是集采的重点对象。在国家开展的十一批十二轮化药集采中,高血压化药分别有7个、5个、2个、4个、3个、4个、5个、3个、4个、1个、9个品种被纳入其中,合计47个品种(以通用名计)。
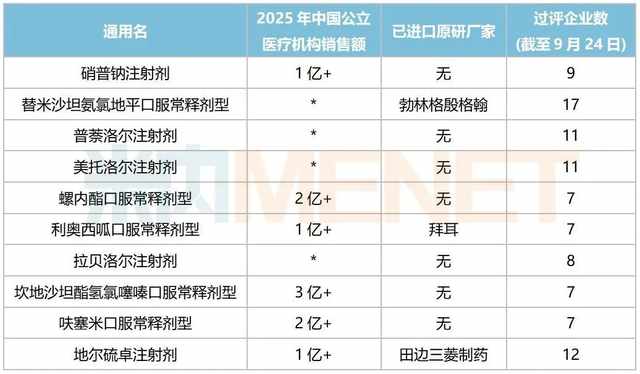
除已纳入国采品种,目前还有10个高血压化药满足入围门槛,符合申报资格企业数达7家及以上,包括5个口服常释剂型、5个注射剂。
暂未纳入国采且已满足充分竞争条件的高血压化药
注:过评企业数以集团计,销售额低于1亿元用*代替
从2025年中国公立医疗机构终端销售额看,坎地沙坦酯氢氯噻嗪口服常释剂型超过3亿元,螺内酯口服常释剂型、呋塞米口服常释剂型超过2亿元,硝普钠注射剂、利奥西呱口服常释剂型、地尔硫卓注射剂超过1亿元。
从企业看,石家庄四药以5个过评品种领跑,复星医药以4个过评品种紧接其后,华夏生生以3个过评品种排位第三;此外,华润医药、迪赛诺、瑞尔医药、普洛药业、华海药业、朗欧医药、南京泽恒医药、浙江亚太药业等均有2个过评品种在列等。
02
高血压化药市场回暖
国谈药大涨80%
02
高血压化药市场回暖
国谈药大涨80%
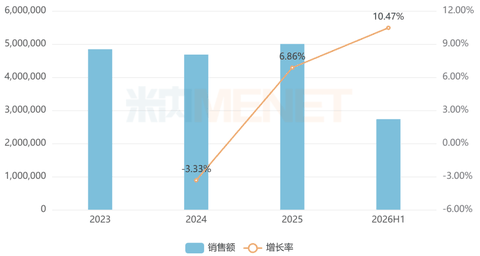
2025年中国公立医疗机构终端高血压化药市场迎来回暖,销售额超过500亿元,同比增长约7%;2026年上半年超过270亿元,同比增长超10%。
近年来中国公立医疗机构终端高血压化药销售情况(单位:万元)
从厂家排名看,2026年上半年高血压化药TOP20一级集团合计市场份额约56%。
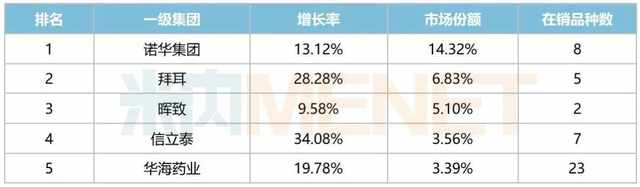
诺华、拜耳、晖致、信立泰、华海药业依次位列前五,其中信立泰同比大涨34.08%,较2025年提升2个位次;从增长情况看,拜耳、信立泰、正大制药均涨逾20%。
2026H1中国公立医疗机构终端高血压化药集团TOP5
从产品排名看,2026年上半年高血压化药产品TOP20合计市场份额超过68%。
其中,沙库巴曲缬沙坦钠片以近40亿元稳居首位,硝苯地平控释片以近20亿元紧接其后,苯磺酸氨氯地平片以超15亿元排位第三;琥珀酸美托洛尔缓释片、厄贝沙坦氢氯噻嗪片、苯磺酸左氨氯地平片依次位列第四至第六,销售额均超过10亿元。
2026H1中国公立医疗机构终端高血压化药产品TOP20
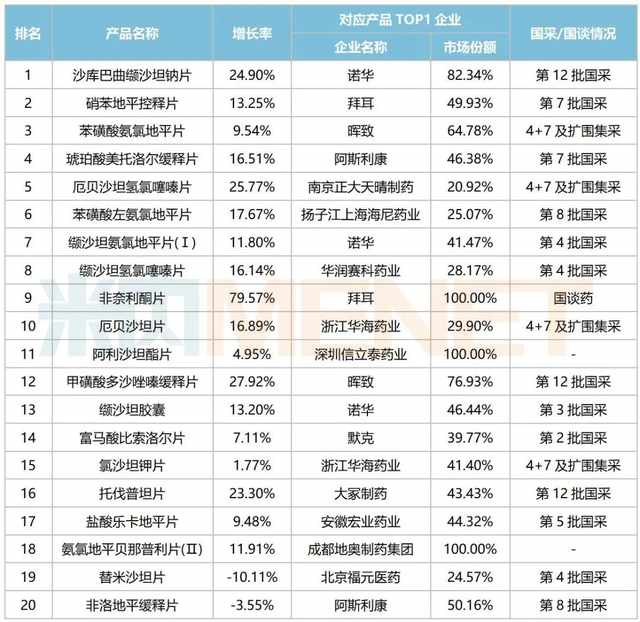
20个产品中,有17个已被纳入国采,其中4+7集采及扩围品种有4个,第12批、第4批国采品种各有3个,第7批、第8批国采品种各有2个等。
包括厄贝沙坦片、替米沙坦片2款新增纳入2026版国家基药品种;非奈利酮片为国谈药(2025版),且10mg规格新增纳入新版国家基药;阿利沙坦酯片、氨氯地平贝那普利片(Ⅱ)均为独家品种,其中阿利沙坦酯片为国产1类新药。
从销售额增长情况看,18个产品呈正增长态势,其中有13个涨逾10%,非奈利酮片以79.57%的增速领跑,沙库巴曲缬沙坦钠片、厄贝沙坦氢氯噻嗪片、甲磺酸多沙唑嗪缓释片、托伐普坦片均涨逾20%。
本期素材组图片来源:https://unsplash.com/s/photos/