药 药事纵横 · 公众号
7月22日 08:03 · 阅读约 10 分钟
AI 评分 62 药事纵横 · 中国 精选 62分
从SHR-2004临床突破看国产抗凝创新药突围 从SHR-2004临床突破,看国产抗凝创新药的突围与行业现实
发布于 2026/7/22 08:03:12(北京时间)
摘要 2026年7月22日,药事纵横报道了国产抗凝创新药SHR-2004的临床突破。该药物由恒瑞医药研发,在临床试验中展现出显著疗效和安全性,有望为抗凝治疗提供新选择。文章分析了国产创新药在抗凝领域的突围路径及面临的行业现实,包括研发投入、市场竞争和监管环境等挑战。
AI 主编 · 推荐理由 推荐理由 SHR-2004的临床突破对药企研发策略具有参考价值,建议关注其后续审批动态及同类靶点竞争格局,以调整自身管线布局。
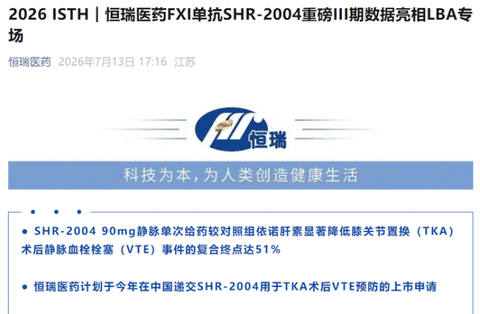
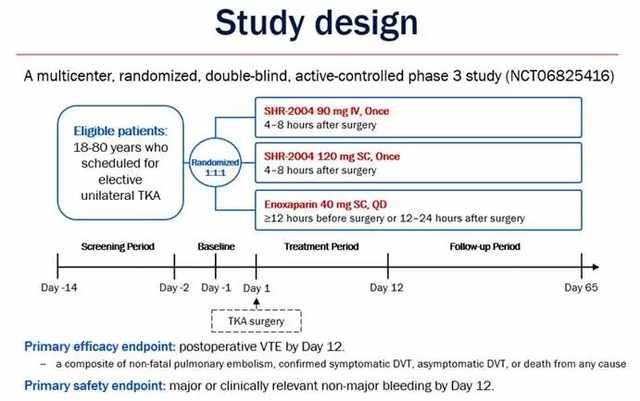
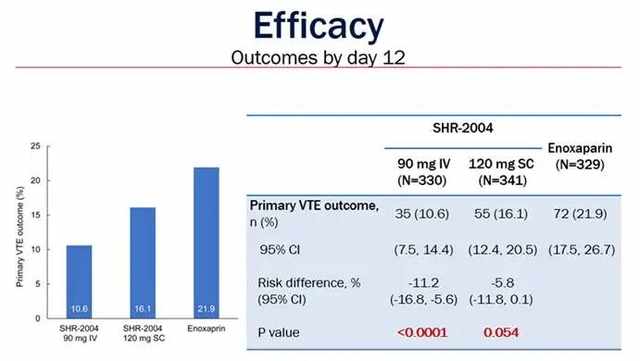
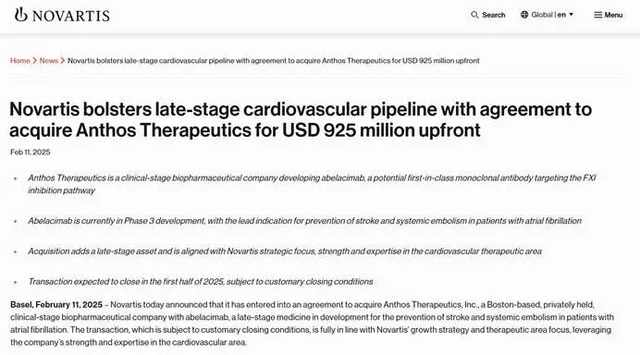
正文 骨科大手术后静脉血栓栓塞的预防,是临床外科长期以来的基础性难题。在全膝关节置换手术中,患者术后卧床、肢体活动受限,血管血流速度放缓,血栓发生概率大幅提升,一旦出现深静脉血栓或肺栓塞,轻则延长康复周期,重则直接危及生命。但在临床实操中,抗凝治疗一直面临着难以平衡的矛盾:抗凝效果太强会提升出血风险,过于保守又无法有效规避血栓隐患,同时传统用药方式繁琐,患者依从性差的问题始终没有得到根本解决。 图1. 恒瑞医药公布SHR-2004 III期临床研究阳性结果 2026年7月,恒瑞医药公布的FXI靶点单抗药物SHR-2004 III期临床研究阳性结果,让骨科术后抗凝治疗有了迭代升级的新可能。作为目前全球唯一在骨科大手术血栓预防领域完成III期确证研究且取得优效结果的FXI单抗,这款药物的技术突破是实打实的行业创新。但不同于市面上海量同质化的利好资讯解读,本文将结合临床实操痛点、全球靶点竞争格局、国内药企创新现状和商业化落地难点,客观分析SHR-2004的真实价值、核心优势与潜在挑战,以此看待国产高端抗凝药的进阶之路。 一、贴合临床实操:SHR-2004精准解决传统抗凝药的落地痛点 目前国内骨科术后抗凝的主流用药,主要是低分子肝素和口服直接抗凝药,这两类药物普及多年,早已成为临床常规方案,但在实际应用中短板十分突出,并非理想用药选择。在一线临床工作中,依诺肝素等低分子肝素需要患者术后每日皮下注射,对于刚做完关节置换手术、身体耐受度差的老年患者来说,反复穿刺不仅会造成皮肤淤青、疼痛,很多患者会因抗拒打针擅自停药,直接导致血栓预防失败。除此之外,这类药物存在诱发血小板减少的风险,部分特殊体质患者用药安全无法保障。 口服抗凝药虽然规避了反复注射的问题,但适配场景十分有限。患者术后短期内存在禁食、恶心、消化功能紊乱等情况,无法正常口服给药,错失了血栓预防的黄金窗口期。同时,这类药物对肝肾功能有一定要求,重度肾功能不全患者无法使用,适用人群被大幅限制,且整体出血风险高于传统注射类药物,临床使用需要时刻权衡利弊。 我长期关注临床用药适配性问题,在我看来,SHR-2004最大的价值,不在于理论上的机制创新,而在于真正贴合临床实际需求,解决了传统药物“疗效、安全、便捷无法兼顾”的落地难题。该药物靶向凝血因子XI通路,作用机制区别于传统药物全覆盖式的凝血干预,仅针对性阻断血栓放大的内源通路,保留人体正常止血功能,从根源上降低抗凝治疗的出血副作用。更关键的是,它仅需在术后4-8小时单次给药,静脉、皮下注射均可,无需每日用药,既减轻了医护人员的给药工作量,也彻底解决了患者依从性差的核心问题,这种给药模式的革新,对基层医院、老年患者群体尤为友好。 二、临床数据客观复盘:疗效与安全的双重验证具备落地底气 任何一款创新药的上市,都不能仅凭机制优势判定价值,多中心、大样本的临床试验数据,是药物临床落地的核心依据。此次SHR-2004的III期研究,覆盖全国111家临床中心,纳入1165例全膝关节置换患者,采用随机双盲阳性对照的高标准试验设计,样本量充足、覆盖范围广,试验结果具备极强的参考价值,能够真实反映药物的临床应用效果。 从最终疗效数据来看,SHR-2004的优效性十分明确。术后第12天核心数据显示,传统依诺肝素对照组静脉血栓栓塞发生率为21.9%,而90mg静脉给药组发生率仅10.6% ,血栓风险降幅达到51%,疗效提升幅度十分显著,且数据具备统计学差异。120mg皮下给药组16.1%的血栓发生率,同样优于传统用药方案。值得一提的是,此次试验涵盖了不同年龄、性别、体重、基础病史的各类患者,所有亚组均能获益,且65天随访周期内药效稳定,没有出现后期血栓反弹的情况,足以证明药物疗效的普适性和稳定性。 安全性是抗凝药物临床应用的核心底线,也是行业最关注的问题。本次试验数据显示,SHR-2004两组给药方案的出血事件发生率分别为1.9%、2.1%,与传统药物1.9%的发生率基本持平,全程无新增特殊安全风险,不良反应发生率与现有主流药物无差异。这组数据直接印证了FXI靶点药物的独特优势,真正实现了“提升抗凝效果的同时,不增加出血风险”,打破了传统抗凝药的治疗局限,为临床安全用药提供了新选择。 图3. 首次给药至第12天的各组术后静脉血栓栓塞发生率 三、赛道竞争拆解:国产药物实现反超,但商业化竞争仍存变数 国内抗血栓药物市场常年保持稳定增长,2025年全终端医院销售额接近360亿元,是妥妥的百亿级刚需赛道。但长期以来,国内高端抗凝市场被海外药企垄断,国产药品大多以仿制药为主,缺乏自主研发的源头创新品种,在前沿靶点研发上始终处于跟随状态。FXI靶点是全球抗凝领域的前沿研发方向,凭借优异的成药潜力,早已成为跨国药企的重点布局领域,诺华此前就斥资31亿美元收购相关企业,锁定FXI抑制剂核心资产,足以看出海外巨头对这一赛道的重视程度。 图4. 诺华发布收购Anthos Therapeutics公告 从全球竞争格局来看,目前海外多款FXI靶点药物仍处于III期临床阶段,尚无任何同类产品获批上市。恒瑞SHR-2004此次临床突破,让国产创新药率先在骨科术后抗凝细分赛道实现技术反超,填补了国内FXI靶向单抗药物的市场空白,也标志着国内药企在高端抗凝领域不再是单纯的跟随者,具备了全球同步、甚至局部领先的研发能力。 不过客观来说,SHR-2004未来的商业化落地并非毫无压力。一方面,虽然药物临床数据优异,但骨科术后抗凝属于成熟赛道,依诺肝素等传统药物价格低廉、临床应用多年、医生用药习惯根深蒂固,新药想要实现市场替代,需要漫长的临床教育和市场培育过程。另一方面,后续海外同类靶点药物陆续落地后,必然会形成同质化竞争,同时新药定价、医保准入、基层普及等问题,都会成为影响其市场放量的关键因素,这也是所有国产创新药都会面临的现实挑战。 四、研发成果复盘:恒瑞密集收获期背后的行业启示 SHR-2004的研发成功,并非单次偶然的技术突破,而是恒瑞医药多年坚持自主创新的必然结果,也折射出国内头部药企的转型趋势。过去很长一段时间,国内医药行业依赖仿制药红利,研发投入低、创新能力弱,多数企业不愿投入长期、高风险的源头创新。而恒瑞近年来持续摒弃粗放式的仿制药发展模式,坚持重仓创新研发,依托稳定的经营业绩支撑管线布局。2025年企业营收、净利润实现双增长,2026年一季度业绩持续稳健攀升,充足的现金流为长期新药研发提供了坚实保障。 持续的研发投入,让恒瑞正式进入创新成果密集收获期。目前企业已有超25款创新药获批上市,9款新药处于上市申请阶段,20余款新药推进至III期临床关键阶段,仅2026年就有三款新药成功获批,研发管线覆盖肿瘤、心脑血管、代谢疾病等多个核心领域,形成了多点开花的创新格局。相较于国内多数药企跟风式研发、扎堆热门靶点的现状,恒瑞深耕临床刚需赛道、聚焦未被满足的临床需求的研发思路,更具行业参考价值。 从行业层面来看,SHR-2004的突破,为国内药企的源头创新提供了清晰范本。以往国产创新药多是改良型创新,真正实现全球首创、领跑国际赛道的产品少之又少。这款药物的成功,证明国内药企完全有能力攻克高端医药技术壁垒,在前沿靶点研发、临床转化上对标国际巨头,也为整个国产创新药行业提振了信心。 五、结语 综合来看,SHR-2004的III期临床成功,是国内骨科抗凝领域的一次重要技术迭代,具备实打实的临床价值和行业价值。从临床端来说,它解决了传统抗凝药疗效不足、安全性失衡、用药繁琐的长期痛点,为患者和医护人员提供了更优质的治疗选择;从产业端来说,它打破了海外药企在高端抗凝赛道的垄断,实现了国产FXI靶点药物的全球领跑,彰显了国内药企的自主研发实力。 当然,技术突破不等于市场成功。未来这款药物正式递交上市申请、获批上市后,还要面临临床普及、市场竞争、医保定价等多重考验。但不可否认的是,SHR-2004的出现,不仅为恒瑞医药开辟了全新的业绩增长曲线,更推动了国内抗血栓药物市场的升级迭代。随着国内医药创新环境持续优化,相信会有更多像SHR-2004一样的国产首创药落地,从根本上改变国内高端医药市场的竞争格局,让国产创新药真正实现从“跟跑”到“领跑”的跨越。 [1] https://mp.weixin.qq.com/s/diZyB9pxLxjhDHTdmUXziA [2] Efficacy and safety of SHR-2004 for venous thromboembolism prevention after elective total knee arthroplasty: results from a randomized, double-blind, active-controlled phase 3 study,ISTH 2026,Abstract Presentation Number: LB 01.2 [3] https://www.novartis.com/news/media-releases/novartis-bolsters-late-stage-cardiovascular-pipeline-agreement-acquire-anthos-therapeutics-usd-925-million-upfront 立即扫码加入药事纵横交流群