上海莱士1元收购勃林格殷格翰中国CDMO业务
上海莱士接盘!1元收购勃林格殷格翰中国CDMO业务
摘要
2026年9月24日,上海莱士公告称已与勃林格殷格翰(中国)投资有限公司签署《收购和出售协议》,拟以现金方式收购勃林格殷格翰生物药业(中国)有限公司100%股权,交易对价为1元人民币。该收购标志着跨国药企进一步调整在华CDMO业务布局。
AI 主编 · 推荐理由推荐理由
勃林格殷格翰退出中国CDMO市场,上海莱士以1元接盘,反映跨国药企在中国的战略收缩趋势。建议CDMO从业者关注外资客户流失风险,同时评估产能整合机遇。
五维评分
正文
转自:蒲公英Ouryao 综合:无忧
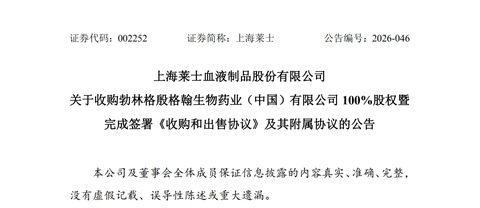
9月24日,上海莱士公告称,已与勃林格殷格翰(中国)投资有限公司签署《收购和出售协议》,拟以现金方式收购其持有的勃林格殷格翰生物药业(中国)有限公司100%股权。
交易完成后,标的公司将成为上海莱士全资子公司。
1元基准价,预计不超2000万
本次交易遵循“无现金/无债务”原则,采用“基准价格+收购价格调整”机制。股权基准价格为人民币1元,最终收购价格将根据交割日标的公司的现金、存货、债务及关联方往来等项目进行调整。
各方预计最终收购价格不超过人民币2000万元,但协议明确该金额不构成价格上限。
此外,上海莱士需支付相当于500万欧元的履约保证金至共管账户。交易尚需完成必要的境外反垄断审批,交割最迟应于2027年12月31日前完成。
标的资产:张江6000L大分子CDMO基地
勃林格殷格翰生物药业(中国)有限公司成立于2014年,位于上海张江,是勃林格殷格翰在华布局的生物制药CDMO生产基地。
该基地具备6000升规模的大分子商业化生产能力,配有独立的GMP原液车间、商业化制剂生产线及配套设施,可提供从工艺开发、临床样品制备到商业化生产的一站式服务,并覆盖CMC注册支持、分析方法开发与验证等专业技术服务。
不过,受下游市场需求波动影响,标的公司近年持续亏损。财务数据显示:2024年营收5.86亿元,净亏损7329万元;2025年营收2.32亿元,净亏损扩大至2.59亿元;2026年一季度营收3258万元,净亏损1678万元。
上海莱士为何接盘?
表面看,上海莱士接手一家持续亏损的CDMO企业似乎“不划算”,但背后的战略逻辑清晰。
作为国内血液制品龙头企业,上海莱士近年来明确将创新药定位为第二增长曲线,聚焦出凝血、自免、炎症等领域。其核心管线SR604注射液是全球首个靶向活化蛋白C(APC)的血友病单抗药物,血友病A/B适应症已进入Ⅲ期临床试验,多个适应症处于Ⅱ期阶段。
关键在于,SR604的工艺转移、放大以及Ⅱ、Ⅲ期临床样品生产,均由勃林格生物药业中国承接。若勃林格殷格翰退出中国CDMO业务,上海莱士核心管线的工艺连续性和供应链安全将面临不确定性。
通过此次收购,上海莱士将这套成熟的大分子生产产能收归自有,从根源上化解供应中断风险,补齐创新药后端产业化短板。相比自建同等标准基地所需的漫长周期和大额资本投入,直接收购成熟资产是更高效的选择。
勃林格殷格翰的战略收缩与扩张
对勃林格殷格翰而言,此次出售与其在华业务战略调整有关。公告显示,勃林格殷格翰基于母公司在大中华区的业务战略调整,拟进一步聚焦其他在华业务。
然而,这并非简单的“撤退”。就在一个月前(2026年8月),勃林格殷格翰宣布升级在华布局,计划在上海张江设立新的人用药品研发中心,以强化早期临床开发能力,加速突破性疗法的发现与开发。
这种“一卖一投”的背后,反映了跨国药企对中国市场定位的深刻转变——从“在中国制造”到“在中国创新”。
事实上,国内CDMO赛道竞争激烈,药明生物等头部企业已占据显著优势。在行业整体承压的背景下,跨国药企收缩非核心业务、聚焦主业已成为趋势。
与此同时,勃林格殷格翰正将中国市场的战略权重提升至新高度。2025年底,公司已将大中华区从“新兴市场”板块独立出来,与美国、欧洲、日本等市场处于同一汇报层级,大中华区负责人也成为勃林格殷格翰人药业务全球执行委员会成员。
这笔交易折射出中国医药产业的两个趋势:一是传统药企向创新药转型的迫切性日益增强,二是跨国药企在华业务正从“全链条布局”转向“精准聚焦”。