MMedaverse · 公众号
8月2日 09:54 · 阅读约 3 分钟
Medaverse· 中国精选66分
复宏汉霖意难平:曲妥珠单抗欧洲专利挑战失利
复宏汉霖意难平
发布于 2026/8/2 09:54:00(北京时间)
摘要
2026年8月2日,Medaverse报道,复宏汉霖在欧洲的曲妥珠单抗生物类似药专利挑战中失利。欧洲专利局维持了原研药厂相关专利的有效性,复宏汉霖的类似药在欧洲上市可能受阻。具体判决细节及后续计划尚未披露。
AI 主编 · 推荐理由推荐理由
生物类似药企业需关注欧洲专利诉讼风险,提前布局专利挑战策略。此判决可能影响复宏汉霖欧洲市场准入,对其他类似药企有警示作用。
正文
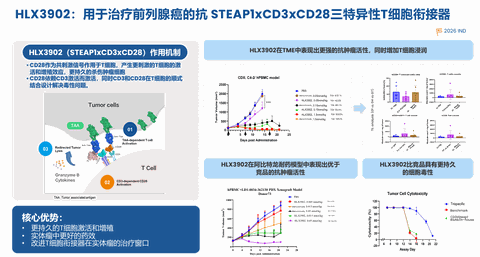
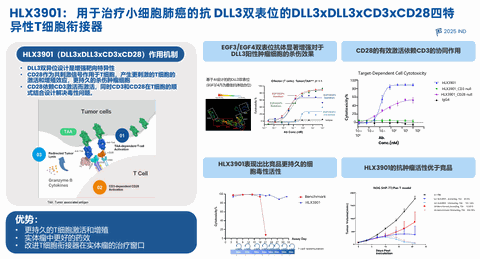
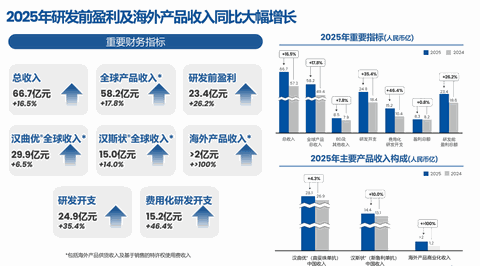
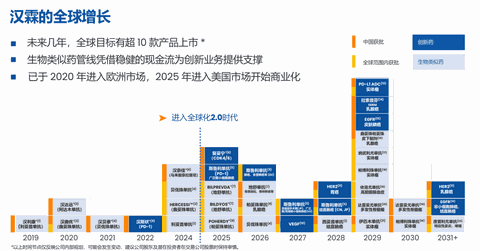
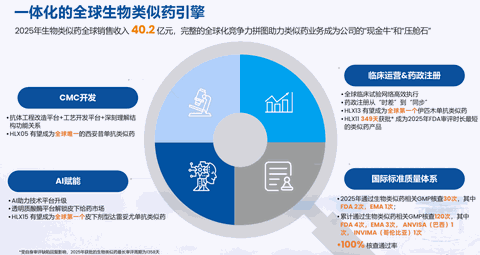
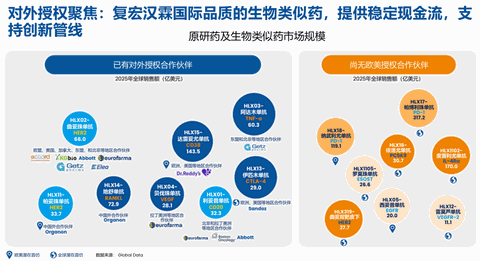
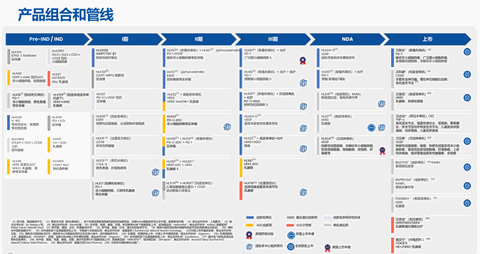
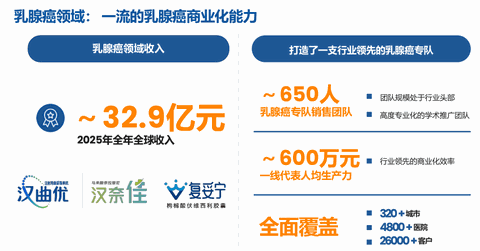
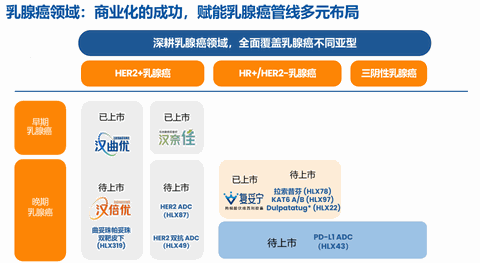
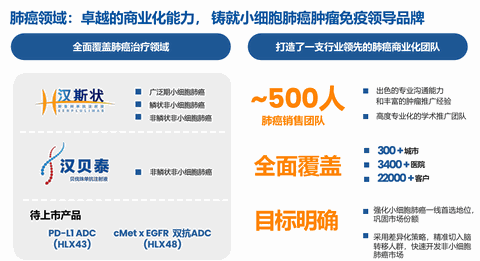
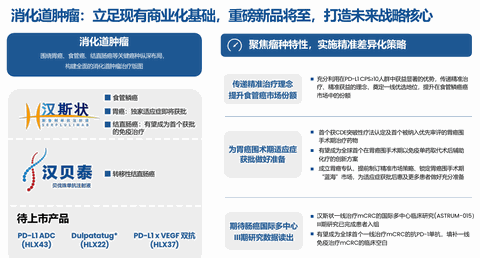
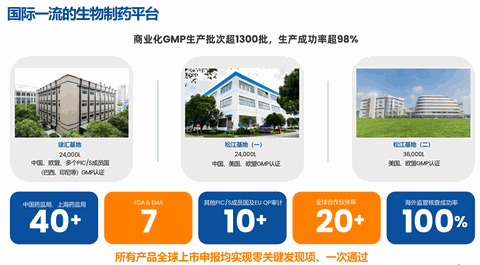
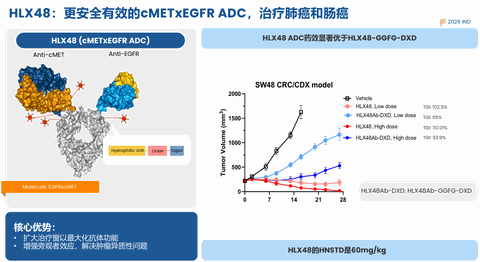
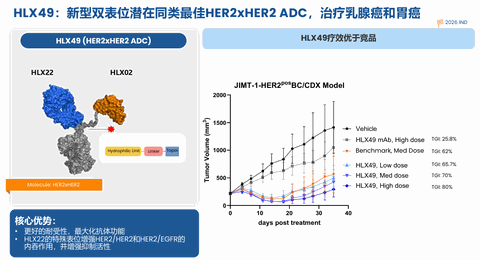
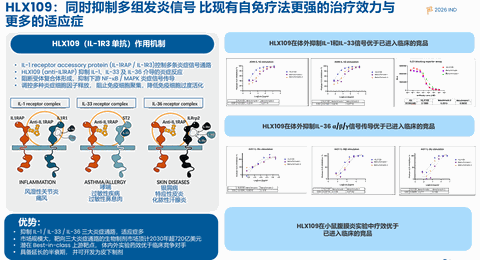
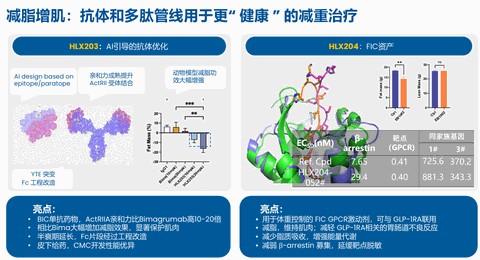
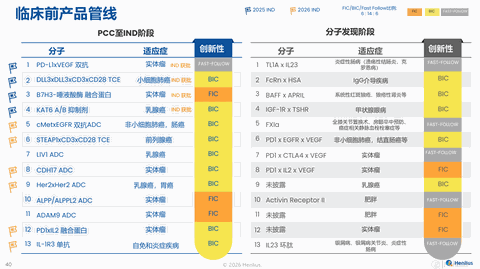
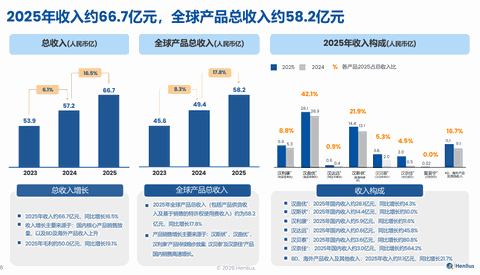
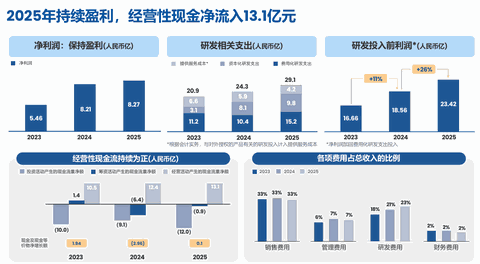
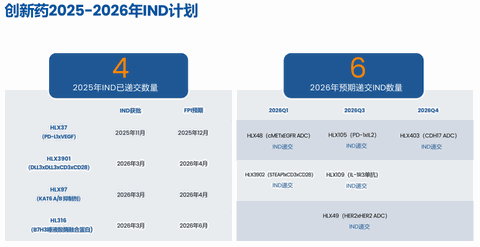
复宏汉霖正从生物类似药迈向First in class/Best in class近日,复宏汉霖宣布全球首个潜在FIC前列腺癌三抗TCE HLX3902(STEAP1×CD3×CD28)进入I期临床完成首个患者入组。HLX3902的开发体现了公司多特异性免疫细胞衔接器平台从技术构建向临床验证阶段的持续推进与能力兑现。此前,基于该平台开发的首个创新分子HLX3901(DLL3xDLL3xCD3xCD28四特异性TCE)亦在临床前研究中展现出同类最优的治疗潜力,并已完成首次人体临床试验的首例患者给药,实现了创新技术转化的关键跨越。加上此前PD-L1 ADC HLX43已经进入后期临床阶段,PD-L1/VEGF双抗也进入临床阶段,复宏汉霖起家于生物类似药开始大力开发FIC/BIC创新药。目前复宏汉霖港股市值303亿港元,复星医药港股市值436亿港元,也许限制复宏汉霖市值表现的可能不是基本面而是复星医药的上升空间。复宏汉霖去年营收66.7亿元,净利润8.27亿元,这其中大部分营收利润来自于全球化的产品收入,BD收入仅占8.5亿元。复宏汉霖现在缺一个国际化MNC的大BD背书,尤其是TOP10级别的,公司临床阶段最有希望的可能是PD-L1 ADC以及TCE类资产。相当于艾力斯2025年营收51.87亿元,归母净利润21.89亿元,核心产品伏美替尼贡献超过97%,但是艾力斯研发管线极其薄弱的条件下在科创板最新市值500亿元人民币。所以创新药公司的市值是一门艺术:需要平衡好研发投入和营收利润之间的分配,投入过大净利润更低影响市值,投入过小净利润高但是没有未来。复宏在同一批企业里面算中游吧,比信达生物不足,比君实生物有余。目前从研发生产和商业化来看,公司已经成为一家全球化的biopharma,核心收入来自于生物类似药和PD-1抗体,其他创新管线还处于临床阶段,未来创新药的里程碑会逐步释放。依托丰富管线,“PD-1 + ADC”或“ 免疫 + 靶向”的内部联合疗法矩阵, 构筑竞争护城河。斯鲁利单抗(Serplulimab):目标成为下一款全球年销售额有望突破百亿人民币的国产创新药,涉及三大适应症:一线小细胞肺癌(该适应症有望在2026年在FDA提交BLA)、围手术期胃癌、一线转移性结直肠癌,目前携手全球6大合作伙伴覆盖全球40多个国家和地区。生物类似药是复宏汉霖代表中国生物药企业国际化做的最大最多最全的企业。2025年公司乳腺癌产品收入32.9亿元,销售团队650人,人均产出600万元。肺癌领域目前仅PD-1抗体和贝伐珠单抗在商业化销售,未来可以期待的是PD-L1 ADC和cMetXEGFR双抗ADC。cMETXEGFR双抗ADC有望在今年申报IND。这张图可以看到公司在创新药未来早期立项的逻辑,肿瘤是核心、自免、肥胖和热门方向的follow,从双多抗TCE到ADC再到环肽。关注下方公众号,带你看世界!