远大医药核药八年:从产品商业化到自主创新
摘要
远大医药核药业务开始跨越下一阶段最重要的发展分界线,从商业化增长走向自主研发能力验证。01从一款创新核药开始远大医药的研发积累显现2026年8月,远大医药自主研发用于实体瘤诊断的成纤维细胞活化蛋白(F
正文
远大医药核药业务开始跨越下一阶段最重要的发展分界线,从商业化增长走向自主研发能力验证。
从一款创新核药开始
远大医药的研发积累显现
2026年8月,远大医药自主研发用于实体瘤诊断的成纤维细胞活化蛋白(FAP)靶向放射性核素偶联药物(RDC)GPN01530-2获得美国食品药品监督管理局(FDA)快速通道资格认定。
据远大医药披露,这是全球首个获得该资格的实体瘤FAP靶点诊断核药。
GPN01530-2项目的早期研发依托成都核药基地的放射化学标记平台及动物分子影像平台自主完成。
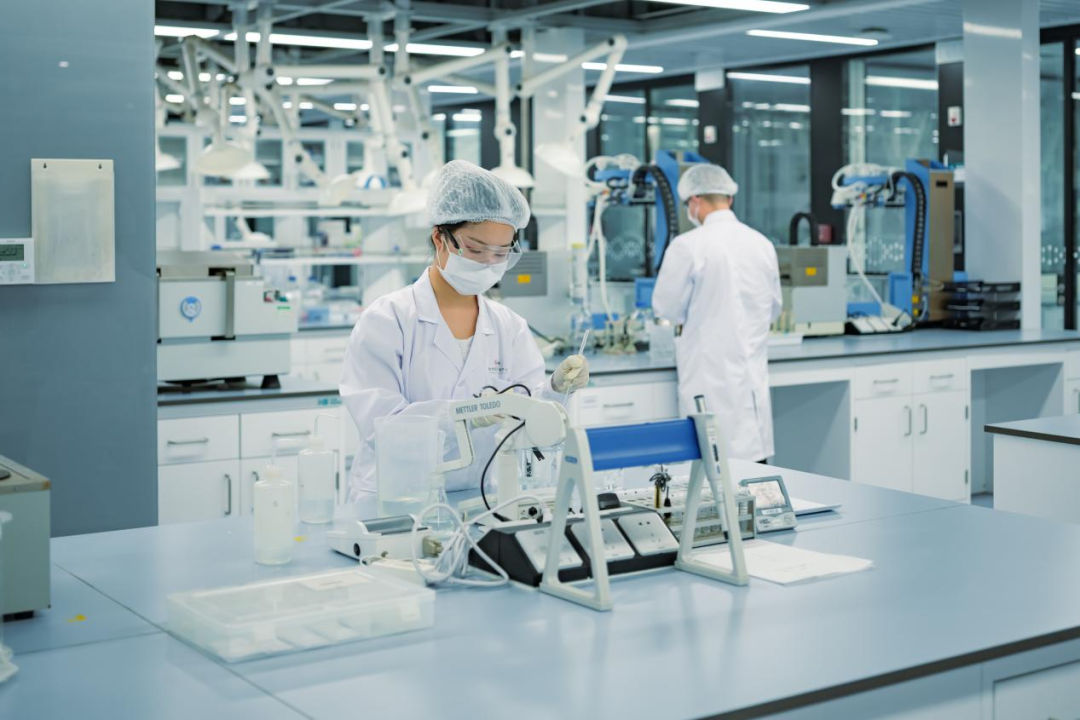
对于2018年通过参与收购Sirtex进入核药领域的远大医药,GPN01530-2证明在国际合作管线之外,基于内部平台,从分子结构优化到临床前开发,再到国际临床试验申请,远大医药已经形成相对完整的开发创新核药并推进海外临床申报的实际能力。
远大医药核药抗肿瘤诊疗业务已储备16款处于研发注册阶段的创新产品,涵盖镓-68、镥-177、碘-131、钇-90、锆-89等5种放射性核素,覆盖7个癌种。早期研发阶段另有10余款以放射性核素偶联药物(RDC)为主的产品储备。
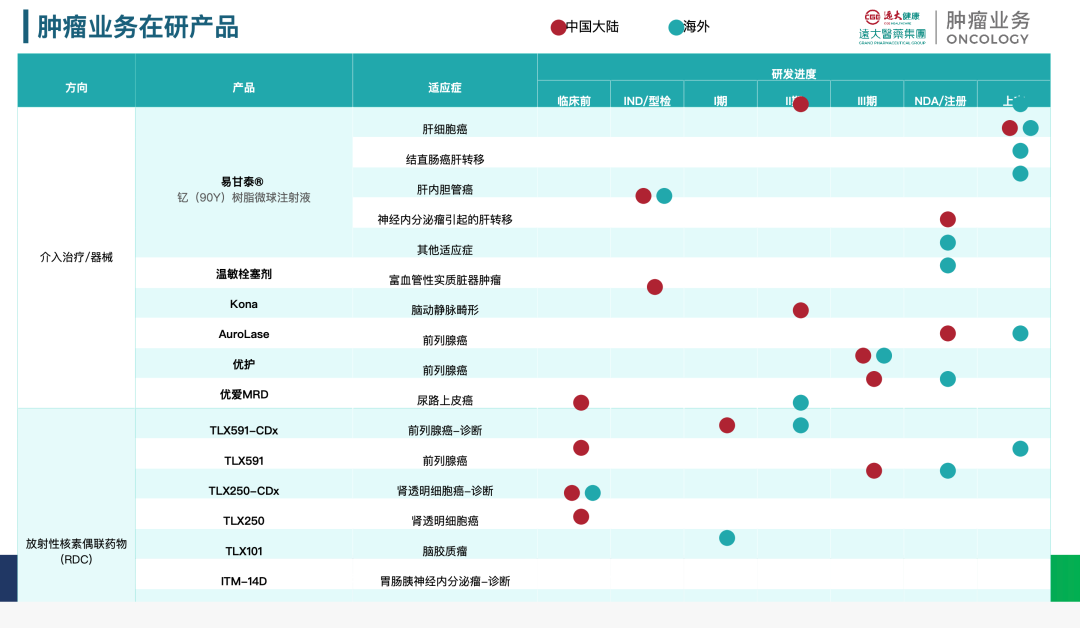
相比产品数量,更值得关注的是远大医药在不同技术方向上的布局,以及这些布局所处的研发和商业化阶段:
一是以钇-90树脂微球为代表的局部选择性内放射治疗,主要服务于肝脏恶性肿瘤。
二是以前列腺特异性膜抗原(PSMA)、碳酸酐酶Ⅸ(CAIX)、生长抑素受体(SSTR)等靶点为核心的靶向放射性核素诊疗技术,涉及前列腺癌、肾癌和神经内分泌瘤。
三是以FAP、磷脂酰肌醇蛋白聚糖3(GPC-3)等靶点为代表的新一代分子影像与靶点研发,探索更广泛的实体瘤诊断需求。
其中,第一类已经形成成熟的商业化业务,第二类积累了相对丰富的临床验证成果,第三类则体现远大医药近年来向自主创新延伸的努力。
和GPN01530-2一样可以用于观察远大医药核药研发能力积累的还有GPN02006。
GPN02006是远大医药与武汉睿迪辐、杰科生物等合作开发的GPC-3靶向肝癌诊断性核药。与FAP小分子显像剂不同,GPN02006采用抗体片段相关技术,通过识别肝细胞癌中较高表达的GPC-3靶点,实现分子影像诊断。
2025年北美核医学与分子影像学会年会上公布的一项30例患者探索性研究显示,相关示踪剂诊断敏感性为91.7%,特异性为83.3%,并能够对部分小于1厘米的病灶进行显像。
合作企业已确认该研究使用的示踪剂对应GPN02006。
在远大医药的国际合作管线中,TLX591、TLX250-CDx和ITM-11处于Ⅲ期临床开发阶段,相关项目陆续积累临床研究证据,远大医药核药国际合作管线的成熟度可见一斑。
如果说GPN01530-2、GPN02006等项目体现了远大医药在创新核药研发方面的积累,那么TLX591-CDx的中国注册进展,则提供了观察其临床开发与产品转化能力的另一个视角。
TLX591-CDx由Telix开发,已在海外多个市场商业化。远大医药通过合作获得了大中华区权益,并与Telix推进中国临床开发。2025年12月,中国Ⅲ期临床研究达到主要终点;2026年1月,上市申请获国家药监局受理。
这款产品用于前列腺癌诊断,通过PSMA靶向机制与正电子发射断层扫描技术相结合,帮助识别相关病灶。
对远大医药而言,这是核药业务发展过程中的一个重要节点——在钇-90树脂微球之外,公司通过国际合作引入的诊断型核药,开始真正接近中国市场商业化。
收入增长之外
远大医药还积累了什么?
八年时间,远大医药完成了核药业务从零到规模化商业化的跨越。
近4年间,从收入变化来看,远大医药的核药已经从相对较小的创新业务发展为接近10亿港元年度收入规模的板块。
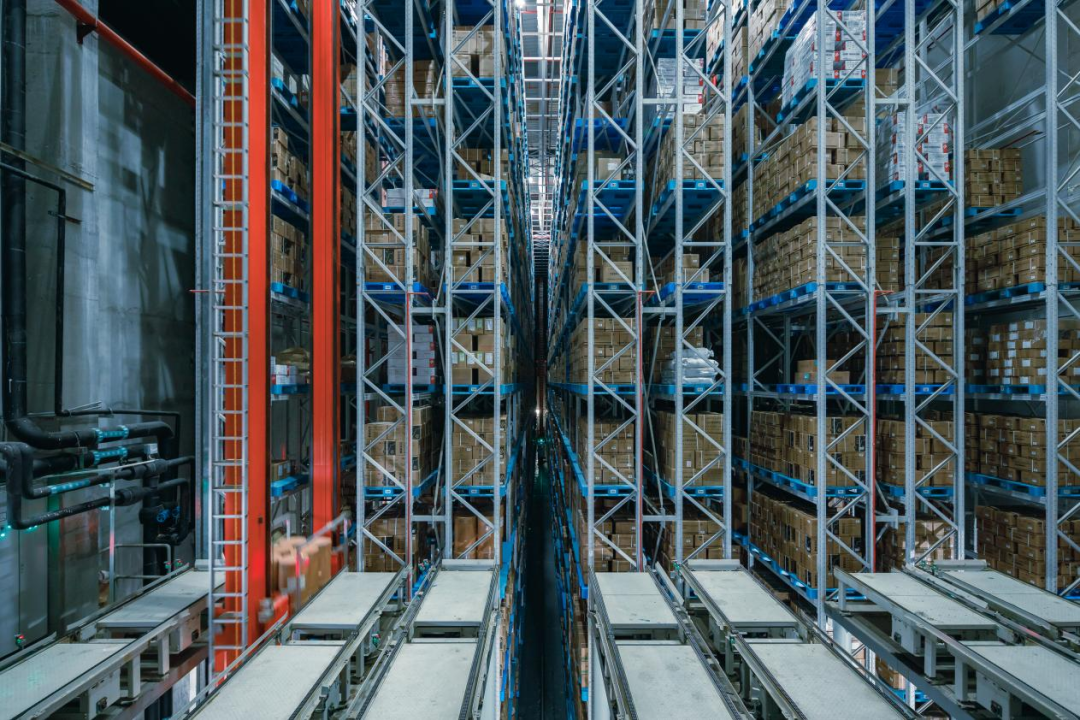
2023年远大医药核药抗肿瘤诊疗板块实现收入约2.2亿港元,开始进入商业化收入增长阶段;2024年,远大医药核药抗肿瘤诊疗板块收入约5.89亿港元,2025年,这一板块收入达9.49亿港元,同比增长61.0%;进入今年,仅2026年上半年核药抗肿瘤诊疗板块收入约6.55亿港元,同比增长55.4%。
核药正在成为远大医药业务结构转型中重要的增长来源。
商业化增长背后,远大医药真正形成了哪些能力壁垒?
远大医药不只是把核药卖进医院,而是在建立一套临床使用体系。
2022年是远大医药核药业务发展的另一个关键年份。
2022年初,钇[90Y]树脂微球注射液获得国家药监局批准,成为国内首款获批上市的钇-90微球治疗产品。2022年5月,钇[90Y]树脂微球注射液正式开启中国市场商业化——这一节点意味着远大医药开始将通过国际收购取得的成熟产品,真正转化为国内临床应用与商业收入。
对于一般药品,医院准入、医生处方和药品配送是商业化的重要环节;但对于钇-90微球,医院还必须具备相应的放射性物质管理条件,建立患者筛选、术前评估、剂量规划、介入治疗、辐射防护和术后随访等流程。
核医学科、介入科、肝胆外科、肿瘤科等多个学科之间也需要协作。
因此,钇-90微球商业化的难点,不只是让医院愿意采购产品,更是让医院真正具备开展治疗的能力,并能持续、安全、规范地完成治疗。
从医院覆盖看,远大医药已经形成一定规模的临床应用网络——完成核素转让手续的医院超过100家,其中超过90家已开展治疗;2025年年报披露经相关培训取得独立操作资格的医生为124人,2026年中报增至161人。
4年时间,远大医药在中国市场形成了一套具有较高复制难度的核药临床应用体系,医生培训、治疗中心和多学科协作,构成了不容易被短期复制的运营积累。
全球成熟产品带来的临床证据、注册和国际商业化能力。
远大医药核药业务的另一个特殊之处,在于它进入这一领域时,并不是完全依靠自主研发产品从零建立市场,而是通过参与收购Sirtex,接入了经过全球多国市场验证的产品和运营网络。旗下关联企业Sirtex的SIR-Spheres钇-90树脂微球已有国际销售基础。
截至2026年中报发布,远大医药旗下关联企业Sirtex的SIR-Spheres钇-90树脂微球累计已在全球50多个国家和地区应用于超过15万名患者。
2025年7月,美国FDA批准其用于符合特定条件的不可切除肝细胞癌患者的局部肿瘤控制,进一步扩大了此前主要围绕结直肠癌肝转移的获批适应症范围。
2026年4月,Sirtex公布的DOORwaY90研究结果显示,钇-90树脂微球用于特定不可切除肝细胞癌患者的研究达到了预设临床终点,进一步支持了产品在美国获批的新增适应症。
远大医药2026年中报披露,其核药抗肿瘤诊疗业务体系在全球拥有超过1200名员工,研发中心位于美国波士顿和中国成都,相关生产设施分布在美国波士顿、德国法兰克福、新加坡及中国成都,销售网络覆盖50多个国家和地区。
这些积累意味着,远大医药已经通过关联企业和合作伙伴参与形成覆盖研发、生产及商业化的国际核药产业网络,而这套网络的长期价值,还在于能否继续为后续创新产品的临床开发、市场准入和商业化提供支持。
第三道壁垒是放射性药物研发生产基地,把供应链能力从海外逐步延伸到中国——这是远大医药核药竞争力中,最值得长期关注的。
与普通化学药相比,核药的生产和商业化受到放射性核素供应、核素半衰期、质量控制、辐射安全及运输条件等因素的共同约束。因此,核药企业的核心能力不仅取决于研发管线,也取决于能否稳定、合规地制造和交付产品。
根据2026年中报,远大医药位于成都温江的放射性药物研发及生产基地于2025年4月完成建设验收,5月获得生态环境部颁发的甲级辐射安全许可证,6月底正式投入运营。
公司披露,这一基地配置了14条GMP标准生产线,规划覆盖核素生产、放射性药物研发、制造和临床转化等环节。
结合波士顿、法兰克福及新加坡相关设施,远大医药已经拥有一定的国际化生产设施布局。
这项投资的重要性,在于改变了企业未来开展中国核药业务的基础条件。具备中国本土生产及质控设施后,远大医药有机会缩短部分产品的供应链,降低进口依赖,并提高国内临床开发和商业供应的灵活性。
从产品到平台
远大医药还需要证明什么?
八年之后,远大医药面对的已经不再是如何进入核药市场,而是如何利用已经建立的产业基础,持续开发具有竞争力的新产品。
GPN01530-2等项目的推进,说明其内部研发平台开始形成具体成果,但从一个候选分子走向临床验证、注册获批和商业化应用,仍然需要跨越多个环节。
对于远大医药而言,过去八年建立的临床应用网络、生产设施和国际运营体系,能否从服务成熟产品,进一步成为支持更多创新核药完成临床开发、注册及商业化的共同基础,将决定这些产业积累能够转化为多大程度的长期竞争优势。
远大医药核药业务的下一个八年,值得观察的正是这种能力能否持续形成。
END
声明:此篇文章受众仅为医药、医疗等健康产业专业伙伴,仅供医学药学专业人士使用,不针对普通消费大众。