省际联盟集采覆盖2241个品种,体系星火燎原
覆盖2241个品种,省际联盟集采体系星火已燎原
摘要
据医药经济报报道,截至2026年8月,省际联盟集采已覆盖2241个品种,形成燎原之势。该体系通过跨省联合采购,扩大集采范围,提高议价能力,对药企市场策略产生重大影响。各联盟成员省份协同推进,品种覆盖持续扩大,未来可能进一步扩展至更多品类和地区。
AI 主编 · 推荐理由推荐理由
省际联盟集采品种覆盖扩大,直接影响药企的定价、市场准入和产品线规划。注册和BD部门应密切关注联盟动态,评估现有产品在集采中的风险与机会,及时调整策略。
五维评分
正文
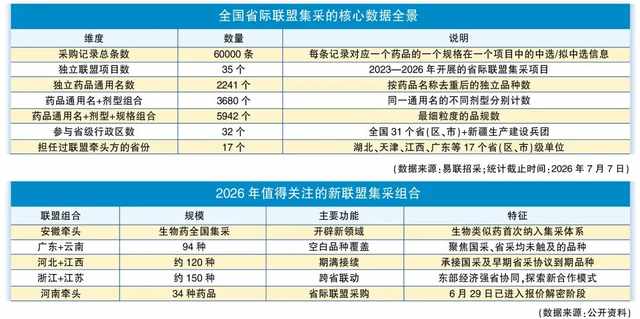
2026年省际联盟集采陆续揭开序幕。湖北牵头的中成药集采刚公布结果,河南牵头的国采可替代目录品种集采也已完成报价,安徽生物制剂专项集采正在进行当中。与此同时,业内关注已久的另外三大联盟采也将陆续启动。根据对全国各省际联盟药品带量采购目录的系统梳理,截至7月7日,全国已启动35个独立联盟项目,覆盖2241个独立药品品种(5942个品规),32个省级行政区全部有参与记录。从规模上讲,省际联盟对行业的影响甚广。对于企业而言,省际联盟的药品价格形成机制,正成为药品价格生命周期中不可跨越的阶段。
进入规模化时代
省际联盟带量采购的发展,经历了从星星之火到燎原之势的跃迁。2023年是起步之年,中成药联盟、3+N联盟、十九省联盟等项目先后启动;2024年是爆发之年,全国中成药联盟扩围至32省全覆盖,多省联盟接续推进;2025年是深化之年,四川联盟崛起、新疆26省(区、市)联盟启动、国采1~8批统一接续落地;进入2026年,第四批中成药集采等新一轮项目持续推进,省际联盟的规模效应已不可小觑。
近期尤其值得关注的是,正在酝酿和推进的几大新联盟——广东+云南(94种空白品种)、河北+江西(约120个品种期满接续)、浙江+江苏(约150个品种跨省联动)——合计将新增约364个品种的省际联盟覆盖。这意味着,省际联盟正在从单一的接续配套功能,进化为集空白填补、接续执行、跨省联动三大功能于一体的综合性采购体系。
规则趋同博弈精细化
截至目前,几乎所有的集采都采用了相似的模型框架。省际联盟的规则竞争已基本结束,取而代之的是目录维度的精细化博弈。
核心框架
从规则层面来看,现阶段集采的规则已大同小异。这套模型的源头,可以追溯到2022年由广东联盟开始发起的P1/P2价格线机制。无论是最新一轮的国采接续、广东联盟的既往采购,还是河南、江苏等省份的联盟项目,甚至是新一轮的国家集采,其规则设计均可以套用这个模型展开:
(1)划定报量:眼下,按厂牌报量已成为集采的确定性操作模式。在该模式下,将某一通用名下所有的医院销量通过集采拆分为“本厂牌约定量”“其他厂牌约定量”和“增量”三个板块,每一板块对应不同的分配规则。
(2)划价格线:通过两条关键价格线——最优价格中选线(P1)和最优量中选线(P2)——将中选企业划分为不同层级,第一条线可以参照固定降幅、基准价倍数、最高价复活等;第二条线可以采用竞价入围、最高降幅、基准价低倍数等。这套模式的雏形初见于2022年的广东省际联盟集采。后被广泛应用于各类集采,近期国家集采的政策也在向这个框架倾斜,如在国采1~8批接续中,这两条线被定义为“询价基准*0.7”和“询价基准*1.0”,分别对应100%和80%的自身报量保留比例。
(3)设定量价对应关系:不同的报价区间对应不同的自身厂牌量带量比例。对于高价中选的企业,根据其价格变化情况,适度地调整其自身量的带量比例、待分配量的参与资格,甚至是增量部分的参与资格。如国采1~8批接续之时,报价低于询价基准的70%可获全额自身报量;报价在基准的70%~100%之间可获最多80%;报价高于基准但低于最高有效申报价可获最多50%(若超过基准1.2倍则降至30%)。待分配量和增量部分亦有对应的差异化规则。
这种“双价格线+三量调节”模型的设计逻辑已非常成熟:两条价格线保证了价格发现机制的弹性,三个量板块(自身报量转换、待分配量、增量)则赋予规则制定者六组可调参数,以精准控制集采的松紧度。
双面影响
当广东、江苏、河南等主要牵头省份的量价关系模型趋于一致时,各省的重点将不再是进行规则的探索,而是在目录层面,对各种不适合国家集采直接招采的药品进行摸底和补充。这一措施对企业的影响是双面的:
积极面,规则的可预期性大幅提升。企业无需在每个项目中重新学习一套规则逻辑,可以集中精力研究品种目录、竞争格局和价格策略,降低了投标的认知成本。
挑战面,规则的一致化意味着“价格锚点”在全国范围内的联动效应更强。一方面更多的全国性省际联盟在政策面、技术面已完全可以实现;另一方面,一个省份的中选价格可能通过询价基准的取值机制影响其他省份的价格锚点,企业需要在更宏观的层面进行价格管理。
当然,目前省级集采的落地政策和地方重视程度与国采相比仍有差距。部分省份在报量准确性核查、医疗机构执行监督、回款保障等方面尚不到位,这是省际联盟下一步需要补强的短板。
企业投标策略
省际联盟集采的规模化、常态化与规则标准化,正在深刻改变药企的投标策略选择。以下几个方面,是企业在新的集采格局下需要重点关注的战略调整方向。
价格生命周期管理
省际联盟的全面铺开改变了药品价格形成和调整的逻辑,不再是一站式的国采竞价,而是演变为多阶段、多场景的连续过程:上市定价→省级挂网 →省际联盟集采/国采→接续采购→再次接续……
每一轮省际联盟都可能成为价格重新锚定的触发点。尤其是对于2241个被纳入省际联盟的品种而言,它们中的185个已经出现在3个或更多的不同联盟项目中,这意味着同一个品种可能在不同时间、不同联盟中被反复竞价。企业如果不能建立覆盖全国、贯穿品种全生命周期的价格管理体系,将面临被动降价的持续风险。
跨项目联动降价
高度的跨项目重复性意味着:一个品种在A联盟中的中选价,很可能通过询价基准的取值机制,成为B联盟的价格锚点。以国采1~8批接续为例,询价基准的取值规则明确参照各企业接续中选价的平均值(已接续过的品种),这意味着每一次接续报价都在为下一次接续“定锚”。对于同一品种在省际联盟中被反复采购的企业而言,任何一次“过度降价”都可能产生连锁反应。这要求企业建立“品种-省份-项目”三维价格地图,在每一次投标前评估决策对全国价格体系的系统性影响。
前瞻性布局目录
规则趋同之后,各省联盟的核心差异化能力体现在目录层面——哪些品种进入、哪些品种排除、空白品种如何识别。广东+云南专门针对94种空白品种组建联盟,正是这一趋势的典型体现。对于企业而言,品种目录不再是“被动等待通知”的信息接收,而需要主动建立品种画像:每种药品的全国挂网价格、各省采购量、已参与集采情况、竞品格局、剂型/规格分布——这些信息的系统化整理,是制定投标策略的前置条件。
投标全国一盘棋
承接采购从分散到统一的趋势,正在倒逼企业从一省一策的碎片化投标模式,转向全国统筹的价格与渠道管理体系。具体而言:
1.建立全国价格管控机制,任何一省的中选价甚至议价都可能在后续联盟中成为价格锚点,企业需要设立价格“底线”和价格“防火墙”,评估降价的全局影响而非局部收益。
2.优化投标团队配置,35个项目、17个不同牵头省份、各地落地政策仍有差异,企业需要覆盖更多项目,实现多线协同。
3.关注落地执行质量,省际联盟的落地力度参差不齐,企业在评估中标价值时,需要将中标价格与实际执行率、回款周期、医疗机构使用意愿等因素综合考量,而不仅仅看中选身份。
★★★ 结语 ★★★
中国药品集中带量采购制度的发展历程,可以分为三个标志性阶段:
第一阶段是2018年“4+7”试点,以城市为单元验证集采可行性;第二阶段是2019—2022年国家集采扩围,以全国统一竞价为主要模式;第三阶段,则是在规则框架基本完善和统一之后,省际联盟以“补位+接续+拓新”为功能定位,从规模、品种、规则三个维度与国家集采形成互补。
对于药企而言,省际联盟集采已不再是国采之外的次要战场。35个联盟项目、2241个品种、17个牵头省份、32个省级行政区全覆盖,这组数据说明,省际联盟的体量和覆盖面已经足够大,大到了任何一个有全国市场布局的药企都无法忽视的地步。
展望未来,省际联盟的药品价格形成机制将继续朝三个方向深化:一是品种覆盖面进一步扩大,空白品种、生物药、民族药等新领域将持续被挖掘;二是规则精细化,“双价格线+三量调节”模型中的六个参数可能根据不同品种类型进行差异化配置;三是落地质量提升,执行监督、报量核查、回款保障等配套措施将进一步完善,全国性省际联盟的配套政策逐步和国家集采统一。
规则趋同降低了认知门槛,但提高了执行精度要求。对于企业而言,在品种目录摸底、投标策略设计、全国价格管控三个维度建立系统性能力,将是在新一轮省际联盟集采浪潮中赢得主动的核心竞争要素。
版式:余远泽
编辑:陈丽娜
校对:范晓艳
审核:马 飞

www.yyjjb.com.cn
洞悉行业趋势
《中国处方药》
学术公众号
聚焦药学学术和循证研究
终端公众号