艾伯维、GSK、礼来等巨头千亿美元并购潮解析
豪掷千亿美元,艾伯维、GSK、礼来们都在抢什么?
摘要
2026年7月,艾伯维、GSK、礼来等跨国药企累计投入超千亿美元进行并购,聚焦肿瘤、免疫、罕见病等热门领域。此举旨在应对专利悬崖和管线空缺,加速布局下一代疗法。分析指出,并购标的集中于临床后期资产和新技术平台,反映行业对高确定性回报的追求。
AI 主编 · 推荐理由推荐理由
揭示巨头并购逻辑,帮助BD负责人理解行业趋势和估值热点,指导管线布局与竞争策略。
五维评分
正文
在中国创新药资产成为全球BD浪潮“宠儿”的同时,MNC也没有降低对全球创新公司的筛选速度。
医药魔方NextPharma®数据库数据显示,2026年上半年全球生物医药领域并购数量达87笔,总金额达1416亿美元,半年已追平2025年全年并购总额。
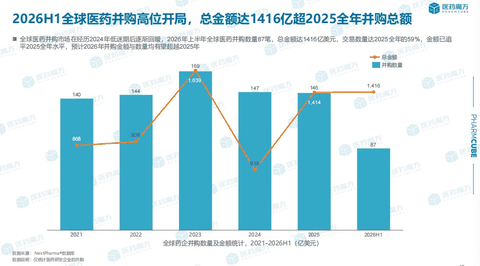
其中,2026年上半年超10亿美元并购数达33起,同比增长154%,已追平2025全年重磅并购数量。这也显示出,MNC为强化管线、应对竞争正在积极进行战略整合的趋势。
2026年上半年,50亿美元以上并购达11笔,为近10年最高,总金额达920亿美元。
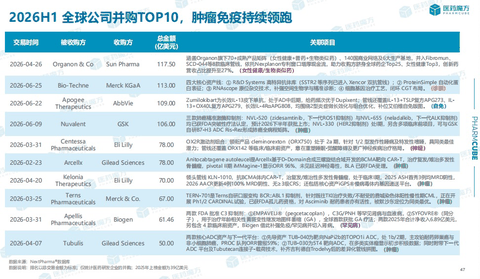

2026年上半年全球医药领域达到百亿美元规模的并购交易共4笔,分别是:太阳制药(Sun Pharma)117.5亿美元收购欧加隆(Organon);德国默克(Merck KGaA)113亿美元收购Bio-Techne;艾伯维109亿美元收购Apogee Therapeutics;GSK 106亿美元收购Nuvalent。
这4笔交易分别落在女性健康、生命科学工具、自身免疫炎症、精准肿瘤四大不同赛道,而共同点是:均为每家公司近年来的最大出手。
今年4月,印度太阳制药抛出117.5亿美元现金收购欧加隆,创下其史上最大规模跨境并购。
作为全球知名仿制药巨头,太阳制药长期依托仿制药赛道拓展海外市场,但持续加剧的价格竞争倒逼企业向上寻找具备稳定现金流、准入壁垒更高的业务板块。欧加隆自默沙东分拆独立之后,沉淀出完整的女性健康产品矩阵、成熟品牌药资产与生物类似药管线,同时拥有覆盖全球市场的专科商业化团队。
这笔交易落地后,太阳制药将有望跻身于全球女性健康赛道第一梯队,补齐自身创新药与生物类似药布局短板。但市场同样保持审慎视角,欧加隆账面存量债务带来整合压力,成熟产品面临自然增长放缓的挑战。目前该交易仍待多国监管审批,预计2027年初完成交割。
6月底,德国默克以113亿美元全现金要约收购Bio-Techne,同时创下其十多年来最大规模的收购交易纪录。
继当年并购Sigma-Aldrich之后,默克在生命科学板块又落下重要一子。Bio-Techne手握R&D Systems、ProteinSimple等行业标杆品牌,在高端蛋白试剂、空间生物学分析平台、CGT上游原料领域构筑深厚壁垒,覆盖基础科研、转化医学到临床诊断完整链条。
收购完成后,默克将打通从实验室耗材、分析检测设备到生物工艺解决方案的端到端工作流,进一步提升竞争力。在全球细胞与基因治疗产业持续扩容的背景下,上游工具赛道整合持续提速,本次交易也印证头部玩家正在全力打造一站式科研基础设施平台,抢占前沿生物技术研发源头入口。
6月下旬,艾伯维以109亿美元现金收购临床阶段生物技术公司Apogee Therapeutics,这是其630亿收购艾尔建之后的最大手笔,也是2026上半年全球创新药领域金额最高并购案。
通过此次收购,艾伯维将获得Apogee核心资产——长效IL-13单抗Zumilokibart(APG777)、IL-13+OX40L双靶点复方APG279、IL-13+TSLP双靶点复方APG273,以及IL-4Rα APG808等多款潜力资产。
长效IL-13单抗zumilokibart,依托蛋白改造技术实现超长半衰期,有望实现每3至6个月一次皮下给药,对比当前主流每2至4周给药方案,能够大幅改善特应性皮炎、哮喘患者治疗依从性,管线同时储备多款双靶点长效抗体,覆盖广泛2型炎症适应症。
本次收购溢价显著,核心候选药物尚处于二期临床阶段,足以体现巨头对于长效生物制剂赛道的高度重视。交易完成后,艾伯维将搭建长短效疗法互补的产品矩阵,深度布局皮肤病与呼吸炎症两大千亿级市场,加强在自免领域构筑长期竞争护城河。
6月初,GSK斥资106亿美元收购Nuvalent,这也是其近20年达成的最大一笔收购。
通过此次收购,GSK将获下一代高选择性的ROS1抑制剂Zidesamtinib(NVL-520)、下一代高选择性的ALK抑制剂neladalkib(NVL-655)等多款潜在同类最佳药物。
Nuvalent聚焦肺癌精准靶向疗法,两大核心候选药物zidesamtinib、neladalkib分别针对ROS1、ALK突变非小细胞肺癌,均已获得FDA突破性疗法认定且处于审评末期,重点解决现有药物耐药、中枢转移治疗不足的临床痛点。
本次并购契合GSK发展战略——收购靶点成熟、能够切实解决现有疗法疗效不足或耐受性短板的资产。这次收购被GSK视为将立即刻创造新的营收增长点,自2027年起可贡献收入。
纵观这四笔百亿美元交易,不难发现MNC在并购选择上并不是单一追捧热门靶点,而是更加看重临床差异化、商业化路径确定性。

从今年上半年并购金额TOP 20涉及的领域及技术赛道看,肿瘤、自免依旧是MNC布局的主要领域,小分子、CAR-T、ADC及抗体仍是其重金押注的热门技术赛道。
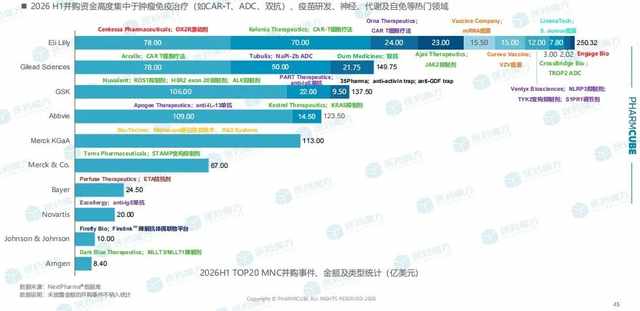
除GSK以106亿美元收购Nuvalent,拿下多款小分子抑制剂外,默沙东也在小分子赛道掷下重金。
今年3月,默沙东以67亿美元价格收购Terns,瞄准的是血液肿瘤口服创新方案。Terns核心资产TERN-701是一种新型口服变构BCR-ABL1酪氨酸激酶抑制剂(TKI),针对慢性髓系白血病,有潜力解决现有酪氨酸激酶抑制剂耐药与不耐受痛点。
可以看到,即便全球小分子靶向赛道靶点拥挤,具备克服耐药、差异化给药方式的临床验证资产依旧能够拿到大额估值。而单纯的first-in-class靶点不再是溢价核心,能够解决临床未满足需求、具备联合治疗潜力的成熟小分子管线,依然拥有不可替代的并购价值。
而吉利德78亿美元收购Arcellx、礼来70亿美元收购Kelonia Therapeutics这两大交易也共同将细胞治疗并购价值推向新台阶。
今年2月,吉利德科学公司表示,拟78亿美元收购癌症细胞疗法公司Arcellx。
Arcellx核心资产anito-cel是靶向BCMA的新一代体外CAR-T,关键性II期数据展现持久抗肿瘤活性,该疗法被视为有望成为比目前主流CAR-T疗法更安全的选择。
叠加旗下Kite已有的CAR-T产品矩阵,吉利德通过收购Arcellx实现血液肿瘤CAR-T管线分层布局,覆盖不同风险分层多发性骨髓瘤患者。
今年4月,礼来宣布将以70亿美元的最高总价值收购体内CAR-T公司Kelonia Therapeutics,带动了行业对体内CAR-T细胞疗法的持续关注。
Kelonia的核心资产是靶向BCMA的KLN-1010,用于治疗复发难治的多发性骨髓瘤。目前该产品已经进入临床阶段。此外,Kelonia还拥有一套基于慢病毒的体内基因递送平台iGPS(in vivo gene placement system)。
这两条交易显示出MNC在细胞疗法领域布局的两大偏好:选择进入商业化验证期,具备成熟临床数据的标的,看重商业化收入;选择体内细胞、通用型CAR-T等前沿平台,用于抢占下一代技术窗口期的战略筹码。
吉利德50亿美元收购Tubulis,是TOP 10榜单唯一ADC赛道大额并购,也预示ADC并购逻辑发生根本性转变。
早期ADC交易大多直接收购拥有临床阶段候选药物的企业,争夺成熟靶点管线;而吉利德收购Tubulis重心落在差异化偶联技术与新型毒素载荷平台。Tubulis自主开发独特载荷连接系统,管线TUB-040、TUB-030覆盖实体瘤热门靶点,平台可兼容多种毒素分子,能够持续产出新一代ADC候选分子。
伴随全球热门赛道、靶点同质化加剧,单纯管线价值持续稀释,MNC并购重心开始向上游迁移,拥有自主、差异化、可长期迭代的底层技术平台,相比单一候选药物具备更高长期价值。

今年上半年全球并购交易总金额能追平2025年全年的总金额,除了因为有多起单笔百亿美元并购交易支撑外,还因为多家MNC豪掷重金。不同于艾伯维、GSK等药企为并购一家公司而出手百亿美元,礼来选择多次出手、分批花出百亿美元。
医药魔方NextPharma®数据库数据显示,2026年上半年,礼来以11笔并购交易、超250亿美元披露总金额领跑全球医药并购市场,独家贡献了同期Top 12药企并购总额的过半份额,创下单一药企半年度并购数量的历史新高。
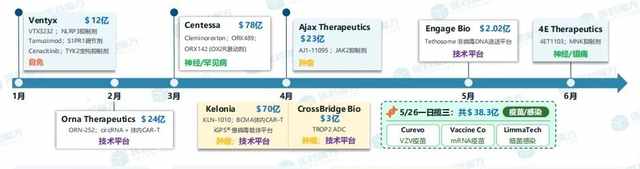
图|礼来2026H1并购情况
具体来看,凭借万亿美元市值支撑,礼来平均每17天就完成一笔并购。
其收购覆盖神经科学、细胞疗法、疫苗及肿瘤自免多个前沿领域;单笔金额集中于10亿-80亿美元区间,以中小体量、高技术密度的Bolt-on补强模式重塑并购版图。这也标志着礼来从代谢领域单点冠军向全域技术平台霸主的战略跃迁。
替尔泊肽登顶全球“药王”,为礼来这一轮扩张筑牢了财务根基。2025年替尔泊肽全年销售额达到365.07亿美元,拉动礼来全年营收攀升至651.79亿美元,使其站稳万亿市值区间。
但当下GLP-1赛道竞争持续加剧,也让手握充足现金的礼来,需要跳出代谢赛道的单一依赖,布局更多、更准的领域及技术赛道。
今年年初,礼来收购自免领域企业Ventyx,交易对价12亿美元。
Ventyx拥有多条炎症免疫管线,核心资产涵盖NLRP3抑制剂VTX323、S1PR1调节剂Tamusimod以及TYK2双重抑制剂Cenactinib。这笔收购补齐礼来自免炎症早期创新管线,与现有免疫资产形成协同,打通不同炎症通路的药物开发链条,布局特应性皮炎、炎症性肠病等广阔慢性自免市场。
进入2月份,礼来针对Orna Therapeutics 24亿美元收购落地,成为环状RNA领域标志性交易。
Orna自主搭建环状RNA叠加体内CAR-T技术平台,核心资产ORN-252依托环状RNA技术实现体内原位细胞重编程。不同于传统体外CAR-T高昂复杂的制备流程,体内细胞疗法有望大幅降低治疗门槛,礼来借此切入下一代基因细胞治疗底层赛道,提前锁定RNA新技术平台,和后续细胞疗法布局形成联动。
3月份,78亿美元拿下Centessa Pharmaceuticals,吹响了礼来加码神经科学与罕见病的号角。
Centessa核心资产包含ORX489、Cleminorexton、ORX142等OX2R激动剂管线,瞄准发作性睡病等中枢神经系统罕见疾病。礼来借助这笔收购重启神经赛道布局,依靠具备明确生物标志物的管线,挖掘未被充分开发的罕见中枢疾病市场,开辟区别于代谢、肿瘤的全新增长板块。
今年的第二季度成为礼来并购布局的密集窗口。4月份,礼来借助连续三笔交易完善肿瘤版图。
先是23亿美元收购Ajax Therapeutics,获得JAK2抑制剂AJ1-1109,瞄准血液肿瘤与炎症相关适应症;紧随其后70亿美元收购Kelonia Therapeutics,继续加码体内CAR-T赛道;再用3亿美元收购CrossBridge Bio,拿下基于TROP2靶点的ADC技术资产,补齐实体瘤ADC布局缺口。
今年5月,礼来更是提高了并购速度。2.02亿美元收购Engage Bio,获取非病毒DNA递送Tethosome平台。
5月26日礼来更是创下行业罕见纪录,单日连续完成三笔收购,合计投入38.3亿美元,全面切入疫苗与抗感染赛道:收购Curevo拿下水痘带状疱疹VZV疫苗资产;并购Vaccine Co布局mRNA疫苗技术;收购LimmaTech深耕细菌感染领域疗法。三笔交易同步落地,标志礼来正式布局疫苗抗感染赛道,摆脱长期在传染病领域布局薄弱的短板。
上半年收官的6月,礼来又收购了4E Therapeutics,将靶向MNK抑制剂4ET1103纳入囊中,聚焦神经镇痛方向。
纵观礼来今年上半年的11笔交易,可以看见其特别的战术思路:避开了动辄数百亿美元、整合难度巨大的超大型并购,全部采用Bolt-on小额、中型收购模式;交易结构普遍采用首付款搭配阶段性里程碑、CVR或对价调节机制,一方面控制即时现金支出,规避一次性高额溢价带来的估值风险;另一方面依托里程碑条款绑定后续临床进展,保留资产价值调节空间,降低新药临床失败带来的损失。
复盘今年上半年的大额并购,会发现行业的并购范式正在由“收购产品”转向“收购平台”,高估值交易几乎全部绑定可迭代技术平台。
头部MNC形成清晰投资组合:以小分子、成熟单抗、商业化CGT资产作为防守底盘,保障短期营收;以体内CAR-T、新一代ADC、递送优化RNA技术作为进攻资产,布局5–10年后的市场竞争。没有任何一家巨头押注单一技术赛道,多元化布局对冲临床失败风险成为共识。
而对于全球Biotech而言,单纯追逐热门靶点已经难以获得资本青睐;搭建拥有自主知识产权、能够解决临床未满足需求的底层技术平台,才能够在并购浪潮中获得更高估值。
参考资料:《2026H1医药交易趋势报告-医药魔方》
https://bydrug.pharmcube.com/report/detail/ebc223312d554bf0a3377c94757bd6f2
Copyright © 2026 PHARMCUBE. All Rights Reserved. 免责申明:本微信文章中的信息仅供一般参考之用,不可直接作为决策内容,医药魔方不对任何主体因使用本文内容而导致的任何损失承担责任。