华东医药口服GLP-1 III期达标:52周减重12.2%、肝脂下降51%,首张口服减重药NDA在即
52周减重12.2%,肝脂腰斩51%!华东医药口服GLP-1 III期全面达标,国产口服减重药即将交出首个NDA
摘要
2026年9月27日,华东医药公告其1类创新药、口服小分子GLP-1受体激动剂III期临床试验结果:52周减重12.2%,肝脏脂肪含量下降51%,达到主要终点。该药有望成为中国首个提交NDA的口服减重药,目前III期心血管结局试验同步推进中,预计明年提交注册申请。
AI 主编 · 推荐理由推荐理由
首张口服减重药NDA标志着国内GLP-1口服赛道的关键里程碑,直接对标诺和诺德口服司美格鲁肽,对从事代谢疾病注册的药企有实质价值,需关注审评时间表及同类品种的专利布局。
五维评分
正文
2026年9月27日,华东医药(000963.SZ)发布了一则让整个口服减重赛道侧目的公告:其自主研发的1类创新药、口服小分子GLP-1受体激动剂HDM1002片(卡维列隆/Conveglipron),在中国超重/肥胖人群的III期临床研究(HDM1002-301)中,第44周全面达到主要终点和关键次要终点,第52周减重效果继续加深,且未观察到减重平台期。
公司已顺利完成Pre-NDA沟通,即将在中国正式递交体重管理适应症的上市申请。
数据拆解:不只是达标这么简单
HDM1002-301研究是一项多中心、随机、双盲、安慰剂平行对照的III期临床试验,共纳入857例肥胖(BMI≥28kg/m²)或超重(BMI≥24kg/m²)伴至少一种体重相关合并症的成人患者,按2:2:1比例随机分配至200mg QD、400mg QD或安慰剂组,治疗期52周。入组人群平均基线体重83.6kg,平均BMI 30.7,女性占66.5%。
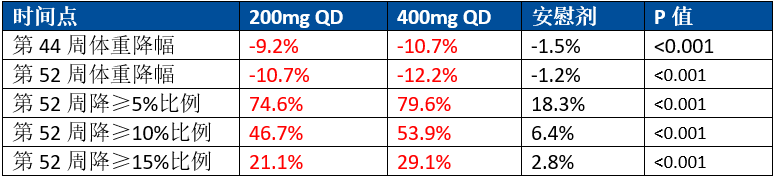
HDM1002-301研究体重变化核心数据
优势一:52周未见平台期
从44周到52周,两个剂量组的体重降幅仍在持续加深——200mg组从-9.2%推进到-10.7%,400mg组从-10.7%推进到-12.2%。这意味着HDM1002的减重曲线尚未触顶。在GLP-1类药物中,“持续减重不触顶”是一个重要的差异化信号,暗示更长期用药可能带来更大获益。
优势二:“降脂保肌”:体成分优化的惊喜
如果说减重幅度是第一层叙事,那么体成分分析就是HDM1002区别于竞品的"第二张牌"。第44周DEXA结果显示:
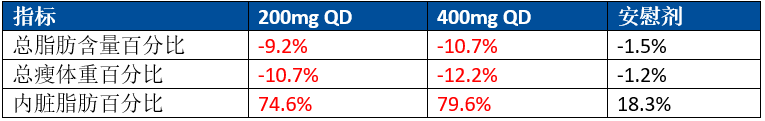
优势三:肝脏获益:减重之外的“隐藏彩蛋”
在合并脂肪肝的受试者中(基线肝脂含量约10.9%-12.0%),第44周两个剂量组肝脏脂肪含量较基线下降中位值分别为47.8%(200mg)和51.6%(400mg),安慰剂组仅下降6.4%。与此同时,ALT和AST显著下降,而安慰剂组肝酶呈上升趋势。
这组数据的含金量在于:司美格鲁肽刚刚在2026年9月10日获批MASH适应症(首个且唯一获批的GLP-1 MASH药物),而HDM1002作为口服小分子,如果后续能拓展到MASLD/MASH适应症,将在“口服+肝脂管理”的交叉地带占据独特位置。
竞争格局:口服减重药赛道有多拥挤?
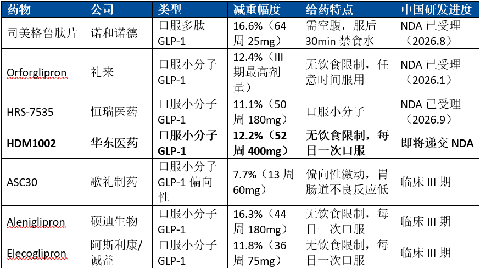
当前中国口服 GLP‑1 减重药已形成多肽与小分子并行的竞争格局。诺和诺德口服司美格鲁肽片疗效最优,但服用条件受限;礼来Orforglipron率先实现口服小分子GLP‑1的中国NDA申报。国内恒瑞、华东医药、硕迪生物、诚益生物、歌礼制药等企业管线快速推进,多款小分子品种进入III期或NDA阶段。口服小分子GLP‑1最大优势为无饮食服用限制,部分品种在减重疗效上已对标多肽类产品,同时通过偏向性激动等机制优化胃肠道安全性,未来将与注射GLP‑1、海外原研口服药展开差异化竞争。
华东医药的“三驾马车”:不止一款药的故事
HDM1002只是华东医药代谢管线“三驾马车”的第一把。理解这个管线矩阵,才能理解华东医药在这条赛道上的真正野心。
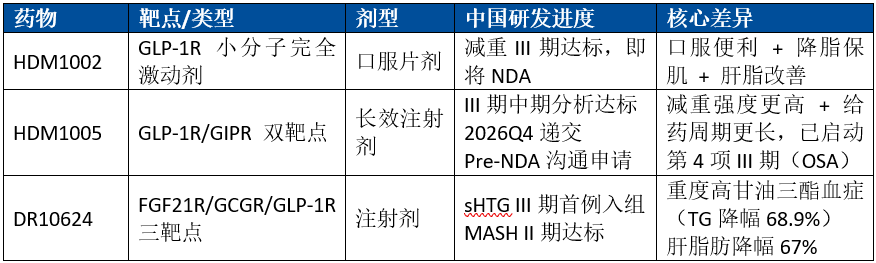
这三款产品形成了清晰的互补格局:
HDM1002(口服单靶点)→ 轻中度超重人群的长期日常管理,依从性是核心壁垒;
HDM1005(注射双靶点)→ 中重度肥胖人群,追求更强减重效果;
DR10624(注射三靶点)→ 代谢并发症人群(高甘油三酯、脂肪肝),解决“还能治什么”;
“口服与注射并行、单靶点与多靶点并举、减重降糖与综合代谢协同推进”——这是华东医药在GLP-1赛道的差异化矩阵,也是区别于单纯Biotech的全链条闭环能力。
市场空间:千亿赛道的窗口期
口服减重药之所以被视为GLP-1赛道的“下半场”,底层逻辑很简单:
患者基数巨大:全球约16%成年人达到肥胖标准(BMI≥30),超重占比43%(BMI≥25)。中国超重/肥胖人口超5亿。
依从性是瓶颈:注射剂全年规范用药依从率仅38.8%,口服剂型可达65.1%。对轻中度超重人群(BMI 25~30),口服药是更匹配的产品形态。
竞争窗口:国内尚无口服小分子GLP-1获批上市。先获批者将享受先发优势。
华东医药的底气不仅在于产品本身,更在于其全链条商业化能力:深耕内分泌领域数十年,拥有成熟的学术推广团队与终端资源,具备原料药自主生产与规模化供应能力。利拉鲁肽注射液利鲁平®(2023年获批,国产首个利拉鲁肽生物类似药、国内首个获批肥胖适应症的GLP-1产品)已验证了其商业化执行力。司美格鲁肽注射液两项适应症NDA均已获受理,进度位于国内第一梯队。
结语
回看GLP-1赛道的发展脉络,上半场是“注射减重药”的战争——诺和诺德和礼来比拼分子设计、靶点数量、减重极限。但当司美格鲁肽专利到期、仿制药涌入、价格战打响,单纯比“减多少”已经不是中国药企的最优策略。
HDM1002的意义,在于它代表了一种差异化的竞争思路:不比减重绝对值,比的是谁能让更多患者“用得起、用得上、用得久”。口服、无饮食限制、降脂保肌、肝脏获益、良好的安全性——这些特征组合在一起,指向的不是“最强减重药”,而是“最适合长期管理的减重药”。
如果说注射版GLP-1是“专业健身器材”(效果好但有门槛),那口服小分子GLP-1更像是“日常运动手环”——融入生活、降低门槛、提升依从。而HDM1002,正在成为中国市场上这个叙事的第一个完整数据验证者。