2026上半年原料药出口增4.63%,进出口品类与行情梳理
出口额同比增长4.63%,上半年原料药进出口品类、国别、大宗产品行情全梳理
摘要
2026年上半年,受中东地缘局势扰动,全球能源、化工及医药中间体行情波动加剧,上游成本传导推动部分原料药价格阶段性上涨,叠加美元汇率因素,原料药外贸整体呈现结构性分化态势。各类产品进出口表现涨跌不一,出口额同比增长4.63%。该报道对原料药进出口品类、国别及大宗产品行情进行了全面梳理。
AI 主编 · 推荐理由推荐理由
原料药出口是药企核心市场之一,地缘与汇率因素致行情分化,建议BD和外贸负责人据此调整重点市场与品种策略,关注成本传导带来的价格谈判窗口。
五维评分
正文
2026年上半年,受中东地缘局势扰动,全球能源、化工及医药中间体行情波动加剧,上游成本传导推动部分原料药价格阶段性上涨,叠加美元汇率因素,原料药外贸整体呈现结构性分化态势,各类产品进出口表现涨跌不一。
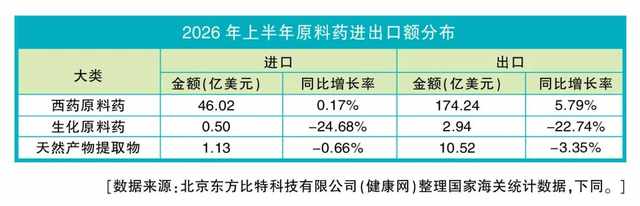
进口方面,西药原料药进口额46.02亿美元,与2025年上半年相比仅有微小增长;生化原料药进口0.5亿美元,同比减少24.68%;天然产物提取物进口额1.13亿美元,同比减少0.66%。出口方面,西药原料药出口额174.24亿美元,同比有5.79%的增长率,位列第一大出口品类。生化原料药、天然产物提取物均呈负增长,但占比不高,未构成影响出口的主要因素。
原料药类商品包括生化原料药、天然产物提取物和西药原料药。2026年上半年原料类进口总额47.65亿美元,同比增长0.20%;出口总额187.70亿美元,同比增长仅有4.63%。这一现象反映出大宗原料药和低成本原料药及中间体产能过剩,价格竞争激烈的局面尚无改善,导致出口增量不增值;二是在中高端原料药和关键中间体领域,我国与印度、欧美原料药产业形成正面竞争,突出重围仍需努力;三是全球医药供应链既有多元化趋势,又有产业集中倾向;四是突发性事件和某些产品类别或供应链发生异常变化引起供需关系的不确定性增加。
进出口类别
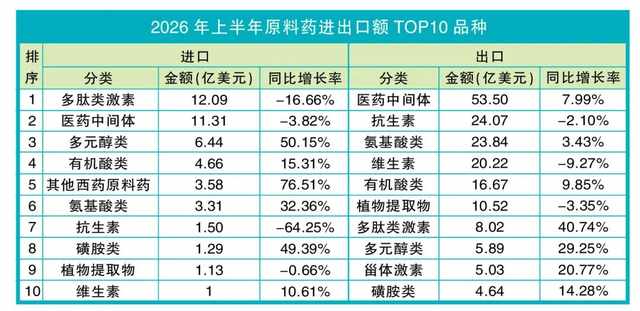
原料药类商品进口主要集中在多肽类激素原料、医药中间体、多元醇类和有机酸类,四类合计约占进口比重的72%;出口主要集中在医药中间体、抗生素、氨基酸类、维生素,四类合计约占出口比重的65%。这些品种都是医药制造业的刚需产品,且中国原料药质优价廉,深受国际市场青睐。
贸易国分布
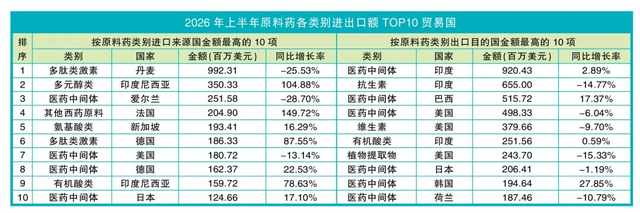
进口原料药中有代表性的仍然是来自丹麦诺和诺德的多肽类激素类原料药,列为进口第一大品种和来源国,但上半年的金额大幅度减少,相比2025年上半年同期减少了25.5%。第二大品类是来自印度尼西亚以甘油为主要产品的多元醇类,进口额同比增长104.88%。印度尼西亚是全球棕榈油的主产地,依托全球最大棕榈油产地的禀赋,印度尼西亚粗甘油作为生物柴油副产物,原料成本远低于以石化合成或豆油为原料的其他国家甘油,天然具备成本优势。在中东危机后,东南亚国家包括印度尼西亚、马来西亚的棕榈下游产业迎来机会,包括硬脂酸等有机酸更受国际市场的青睐,且成为中国进口主要来源国。
印度是中国原料药中间体的第一大出口国,尽管近年来印度不断出台鼓励本土原料药产业政策和贸易限制(最低进口限价,Minimum Import Price,简称MIP)政策,通过抬高进口门槛,抑制中国原料药低价竞争,推动印度本土产能扩张,同时对中国出口企业造成“量价双杀”的冲击。但这一政策对我国整体原料药中间体出口的影响未有本质改变,而抗生素原料药却受重创,上半年抗生素原料药中间体出口印度总额同比下降14.77%。维生素出口到美国的规模也在缩水,上半年同比减少9.7%。好的方面是,医药中间体与巴西、韩国、越南的贸易额超两位数增长。
重点大宗原料药出口表现
从各重点品类在上半年的出口表现来看,抗生素类中的头孢类和大环内酯类表现相对稳定,青霉素类仍呈现量价齐跌的走势;维生素类继续呈以价换量的局面;解热镇痛类品种中,扑热息痛在上游原材料成本上升的压力下,价格大幅上涨,是2026年上半年最受关注的品种,其他品种的量价表现基本稳定。
(1)青霉素类:全面承压
健康网跟踪的近30种青霉素类原料药和中间体,2026年上半年合计出口金额约5.75亿美元,较2025年同期的7.63亿美元下降24.72%;不仅数量层面普遍收缩,价格也持续走低,即“量价双杀”。
近年来,印度持续加码支持本国原料药产业,我国青霉素类出口首先受到明显冲击。2020年印度政府启动的PLI计划,将青霉素、6-APA、阿莫西林纳入53种关键原料药清单;Lyfius Pharma(Aurobindo子公司)获支持,在安得拉邦Kakinada建设15000吨/年的青霉素G(工业盐)产能,配套6000吨/年的6-APA,2024年建成后逐年投产上量,旨在抢占中国产品的市场。
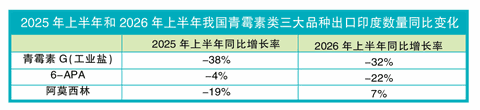
从近三年的数据可以看出,2025年上半年和2026年上半年我国出口到印度的青霉素G(工业盐)数量同比下降38%和32%,6-APA出口量同比下降4%和22%,连续两年同比下降。可见印度在上游中间体角色青霉素G(工业盐)和6-APA对我国的依赖正在快速下降。由于这两个品种一直以印度为主要出口目的国,平均占比超过2/3,近两年出口全球的总规模呈同步下降。
(2)头孢类:逆势增长
2026年上半年,头孢类原料药及中间体出口总量同比增长4.92%,且同比量增的品种多于量减的品种,但结构分化显著,比如:作为头孢产业链最基础的母核,7-ACA出口量同比骤降38.8%,7-AVCA亦下滑24.4%,而D-7ACA出口量逆势大增70.6%,头孢曲松粗粉、头孢呋辛钠、头孢噻肟钠和头孢克洛均录得双位数增长。
(3)大环内酯类:价稳量缩
大环内酯类原料药多年来价格行情较为稳定,且一直呈现涨多跌少的小幅波动走势。2026年上半年,大环内酯类原料药整体出口数量、出口金额同比均下降约36%。其中,硫氰酸红霉素呈现量跌价涨、高位运行的特点,1-6月出口量同比下降5.2%,均价同比上涨4.5%;阿奇霉素原料则量价有小幅回落。大环内酯类原料药市场竞争集中度较高,头部企业优势突出,整体出口维持稳健走势。
(4)解热镇痛类:分化运行
解热镇痛类原料药在2026年上半年整体供需平稳、价格小幅回升,告别长期低位态势,但各细分品种走势分化明显。其中,中间体对氨基苯酚及下游扑热息痛波动最大,其余品种运行相对平稳,整体呈现“部分涨价、多数维稳、少数偏弱”的行情结构。其他品种如阿司匹林量缩价稳,萘普生则量增价跌,布洛芬是唯一出现量价齐跌的品种。
(5)维生素类:以价换量
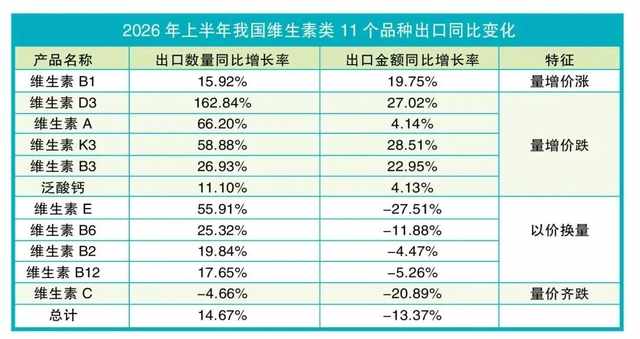
2026年上半年我国维生素整体出口量同比大幅增长,但价格大多下跌,健康网跟踪统计的11个品种合计总出口量同比增长14.67%,而总金额下降了13.37%。其中,出口量增长幅度最多的是维生素D3,同比增长162.84%,出口金额增长最多的是维生素K3,同比增长28.51%。
唯一一个量价同步增长的品种是维生素B1,该产品在医药和饲料双重刚需增长的因素下,成为上半年最突出的亮点。规模最大的维生素C在2025年出口量大增破历史纪录的背景下,今年上半年出口量回落4.66%,出口额则由于价格下跌导致下降幅度达20.89%,成为量价齐跌跌幅最高的维生素品种。
展望2026年下半年,中国大宗原料药品种的出口数量或将创下近年新高,延续以价换量的走势,不同品种行情或呈“局部涨价、整体震荡”的格局。控制成本、绿色工艺、品种筛选仍是原料药行业的长期课题。
【本文作者为北京东方比特科技有限公司(健康网)首席研究员】
版式:余远泽
编辑:范晓艳
校对:高颖茵
审核:马 飞

www.yyjjb.com.cn
洞悉行业趋势
《中国处方药》
学术公众号
聚焦药学学术和循证研究
终端公众号