药明康德2026年上半年财报强劲,股价直线涨停
直线涨停引爆板块!药明康德2026年上半年财报强劲
摘要
2026年8月4日,药明康德发布2026年上半年财报,业绩表现强劲,带动公司股价直线涨停,并引爆医药板块。财报显示公司营收和利润均实现显著增长,具体数据尚未披露。此次业绩增长预计将增强市场对CXO行业的信心。
AI 主编 · 推荐理由推荐理由
药明康德作为CXO龙头,其业绩表现是行业景气度的重要风向标。建议BD和注册部门关注其业务结构变化,评估对供应链和合作策略的潜在影响。
五维评分
正文
图1. 药明康德2026年H1半年报,来源:企业官方公告
1
半年报核心财务数据全景
盈利质量大幅提升
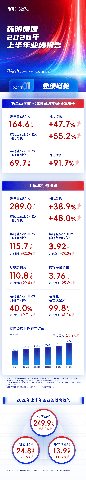
2026年1-6月,药明康德实现合并营业收入288.97亿元,同比增长38.93%;归属于上市公司股东净利润110.80亿元,同比增长29.43%,实现上市以来上半年净利润首次突破百亿大关,折算日均盈利超6100万元。
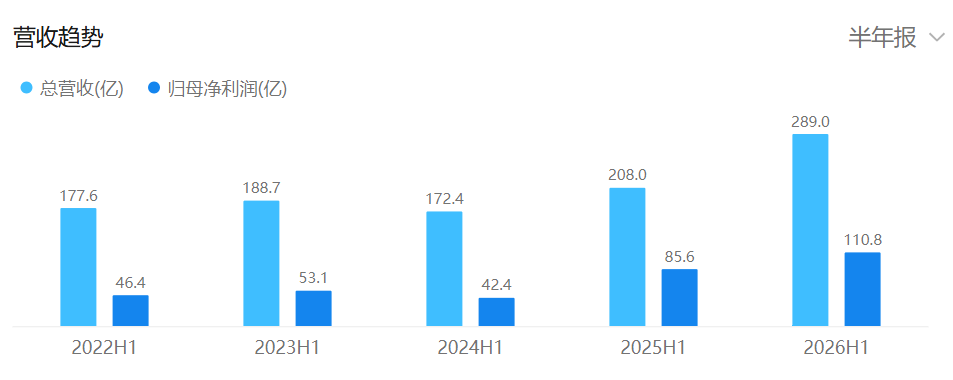
图2. 药明康德2022-2026年H1半年报趋势,来源:腾讯微证券
分季度维度增长动能持续强化,二季度单季营收164.62亿元,同比增长47.71%、环比提升32.37%,下游药企客户临床与商业化项目交付需求持续释放。盈利结构优化是本次财报核心亮点,集团综合毛利率同比提升9.46个百分点至53.91%,规模效应、产能爬坡与高附加值后期项目占比提升共同推动盈利能力显著修复。扣除非经常性损益后归母净利润同比增幅高达89.39%,剔除上年大额股权处置收益干扰后,主营业务内生增长实力进一步凸显。
经营现金流保持稳健,报告期经营活动现金流净额96.99亿元,同比增长30.52%,利润现金转化效率维持健康水平。资产端持续加码产能建设,期末在建工程同比大幅增长,同步发行美元可转债补充全球扩产资金;负债结构维持稳定,资产负债率处于行业合理区间。公司同步推出中期分红方案,拟每10股派发5.1元现金红利,分红总额约15.06亿元,兼顾业务扩产投入与股东长期回报。
订单端先行指标具备极强支撑力,截至2026年6月末,公司持续经营业务在手订单规模达664.3亿元,同比增长25.2%,覆盖未来1至3年交付周期,为后续营收转化筑牢基本盘。
基于上半年强劲经营表现,公司全面上调全年经营指引,2026年整体收入预期由513-530亿元上调至585-605亿元,持续经营业务收入增速区间提升至35%-39%;经调整自由现金流预期由105-145亿元上调至135-145亿元,全年资本开支同步上调至75-85亿元,用于常州新基地、欧美及新加坡全球产线扩建。
2
三大业务板块分域经营
化学业务拉动整体增长
公司核心业务划分为化学、测试、生物学三大板块,2026上半年各板块增长呈现差异化分层格局,化学业务作为绝对增长支柱贡献八成以上营收,TIDES多肽寡核苷酸新兴赛道实现高速扩张,测试、生物学业务稳健增长,全产业链协同引流效应持续兑现。
化学业务(WuXi Chemistry)实现收入249.86亿元,同比大增53.28%,占持续经营总收入比重超86%。板块内部两大细分赛道形成双增长曲线,小分子研发生产(D&M)业务收入149.9亿元,同比大幅增长72.7%,核心驱动因素为过往新建产能持续爬坡,全球客户临床III期、商业化项目批量落地。
截至半年末小分子管线总量3731个,上半年新增15个商业化及III期临床项目,下游肿瘤、代谢类重磅药物量产订单持续落地。TIDES多肽与寡核苷酸平台延续高景气,上半年营收72.6亿元,同比增长44.3%,公司预判全年该板块增速维持45%左右。当前全球GLP-1减重、代谢管线研发热潮带动多肽需求爆发,报告期内TIDES服务客户数量同比提升39%,服务分子数目同比增长68%,泰兴、常州多肽反应釜产能持续扩建,匹配全球激增的多肽、寡核苷酸定制生产需求。
测试业务(WuXi Testing)实现营收24.81亿元,同比增长31.53%。其中药物安全性评价业务增速达42.8%,持续稳固亚太安评龙头地位;核酸、ADC、双抗等新分子种类测试业务收入占比提升至35%,紧跟全球前沿药物研发趋势搭建配套检测能力,苏州实验室多次通过日韩药监突击检查,海外客户认可度持续提升。
生物学业务(WuXi Biology)营收13.92亿元,同比增长11.21%,体外筛选、体内药理学平台持续为化学端输送早期研发项目,每年为集团带来超两成新增客户,形成“前端发现引流、后端生产变现”的闭环模式。自动化实验设备迭代持续降低运营成本,新靶点筛选项目储备充足,支撑中长期管线转化增量。
其他业务受终止经营资产剥离影响收入同比下滑,不影响核心主业增长趋势,集团已完成非核心业务梳理,资源全面聚焦CRDMO一体化核心赛道。
3
一体化CRDMO模式核心壁垒
全球产能布局持续落地
药明康德独有的端到端CRDMO商业模式是业绩持续兑现底层逻辑,区别于单一CRO或CDMO服务商,平台可覆盖药物早期靶点筛选、分子合成、临床前评价、临床样品生产、商业化原料药制剂全流程服务,客户项目从早期发现阶段导入后,随研发推进持续拓宽合作订单规模,形成天然“漏斗增长”效应。过去十二个月公司完成超44万个全新化合物合成,上半年155个早期R项目转化为开发阶段D项目,早期研发持续为后期高毛利生产业务输送增量。
全球多点产能布局战略持续推进,本次上调资本开支后,常州全新一体化基地加速动工,美国特拉华、瑞士库韦、新加坡生产基地同步扩建,覆盖小分子、多肽、寡核苷酸、无菌制剂多品类生产需求,兼顾欧美本土客户本地化供应诉求,降低跨境交付周期与监管合规风险。同时公司持续加码高活药物、脂质纳米粒、喷雾干燥等复杂制剂工艺能力,适配ADC、siRNA、口服多肽等新一代药物生产需求,抢占新分子类型研发外包蓝海市场。
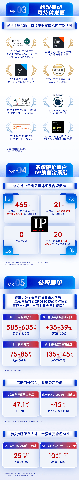
全球化合规体系持续完善,报告期内完成465次全球客户与药监机构审计,20个核心运营基地全部取得ISO信息安全认证,多国GMP资质齐全,能够同步支撑中美欧同步临床申报与商业化生产,跨国药企、国内创新Biotech两类客户订单同步稳步增长,客户结构均衡分散,单一客户依赖风险较低。
4
企业发展前景展望
全球创新药研发投入持续上行,GLP-1多肽、寡核苷酸、ADC、细胞治疗等新兴赛道研发外包需求爆发,为公司TIDES、小分子CDMO业务打开长期增长空间。全球多款减重、肿瘤多肽药物进入临床后期与商业化阶段,长期多肽产能缺口显著,公司提前数年前瞻布局多肽反应釜产能,当前产能规模处于全球第一梯队,能够持续承接大额长期生产订单。同时国内创新药出海BD浪潮延续,大量国产自研分子需要海外临床、生产配套服务,药明全球基地网络具备独特竞争优势。
从企业自身发展路径来看,未来将围绕三大核心战略稳步推进。
第一,持续扩充全球多元化产能,依托上调资本开支加速各基地建设,提前锁定未来2-3年订单交付产能,缓解商业化项目产能瓶颈;
第二,迭代新分子种类技术平台,持续加大寡核苷酸、偶联药物、PROTAC配套研发与生产能力投入,抢占前沿研发外包增量市场;
第三,深化CRDMO全链条协同,强化药物发现端引流能力,提升早期项目向临床、商业化阶段转化效率,持续拉高整体业务毛利率水平。
风险层面仍存在行业竞争加剧、全球药企研发预算波动、海外地缘监管变化等不确定性,但饱满在手订单、多元客户结构、多赛道均衡布局能够有效对冲短期周期波动。