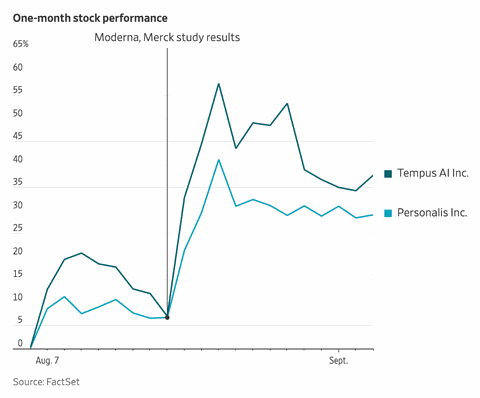
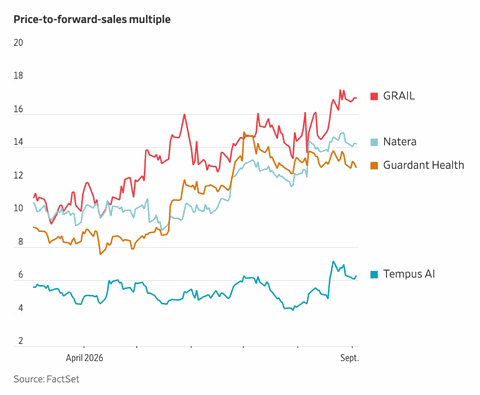
Moderna和默沙东的成功固然让人振奋,但是,这个结果究竟在多大程度上代表着行业的胜利,仍有待观察。 同样在8月,mRNA肿瘤疫苗的另一对搭档——BioNTech和Genentech——宣布,终止autogene cevumeran在大肠癌中的II期临床试验,因为疫苗治疗组的总体生存人数与对照组之间存在“数值上的不平衡”。 BioNTech强调没有发现新的安全性信号,这一结果仍给整个领域泼了一盆冷水。 一些区别是值得细看的。被终止的试验测试的是autogene cevumeran作为单药治疗的疗效,而Moderna和默沙东的试验中,intismeran是与Keytruda联合使用的。 更重要的,是癌种差异。黑色素瘤属于“热肿瘤”,具有较高的肿瘤突变负荷,天然更适合免疫疗法。大肠癌则通常被认为是“冷肿瘤”,表达的新抗原较少,更难被免疫系统识别和攻击。 另外,即便在“热肿瘤”中取得了阳性结果,商业化道路上的障碍依然巨大,比如成本。 William Blair分析师假设,intismeran的美国批发采购价为每名患者47.5万美元,参照的是已获批的肿瘤细胞治疗产品定价水平。按照III期方案,联用Keytruda的合计标价将接近70万美元。 但真正的成本压力还在于制造。intismeran的生产逻辑与传统疫苗完全不同——传统疫苗一次生产数百万剂,固定成本可以被海量摊薄;个性化癌症疫苗则是“一人一药”,每个患者都是一个独立的批次。 据报道,Moderna从样本采集到用药的周转时间已缩短至约6周,其的专用工厂已于2025年9月开始供应临床批次,并正在为潜在商业化做准备。 这里还有一个历史性的警示,Provenge。2010年产品获批时,Dendreon怀着将其打造成重磅炸弹的野心,可现实一地鸡毛。Provenge的制造成本最初接近售价的77%,上市定价为9.3万美元。Dendreon在不到五年后申请破产。 mRNA肿瘤疫苗的适应症的局限,同样需要被重视。目前,intismeran的阳性数据仅是黑色素瘤术后辅助治疗。扩展到肺癌、膀胱癌、肾癌离不开新的试验,而每一项研究都需要时间和金钱。 BioNTech在大肠癌中的失败提醒人们,“冷肿瘤”可能不会像“热肿瘤”那样轻易被攻克。 对于Tempus和Personalis,这些不确定性构成了一个可能致命的挑战:它们的“卖铲子”故事建立在疫苗商业化成功的前提之上,但这远非确定事件。 如果intismeran最终只在黑色素瘤这一小适应症中获批,Piper Sandler估计的5000万美元年测序收入虽然可观,却远不足以支撑Tempus当前基于7.5倍营收估值的市场预期。 更微妙的风险在于,制药公司可能会选择将测序环节内部化。 Moderna和默沙东依赖外部合作伙伴进行肿瘤测序,随着个性化疫苗成为核心业务,将这一环节纳入自身价值链的诱惑会变得更大。Moderna已建立专用工厂,谁能保证它未来不会建设自己的测序能力? Walker希望数据能打开新的可能性——从数万个独特肿瘤活检中积累的“数据财富”,最终可能帮助识别共享靶点,从而开发出“现货型”癌症疫苗,从“一人一测”变成“一次测序,服务多人”。 只是,在那一天到来之前,Tempus的赌局仍然是一个关于概率的游戏。 这家公司赌的是,mRNA癌症疫苗真的进入黄金时代,测序需求会持续增长,MRD监测会成为标准护理,而它能在Natera和Guardant的夹击中找到一个足够大的位置。 参考资料:1、The Cancer Vaccine Gold Rush Has Begun. So Has the Race for Picks and Shovels.
2、The Cancer Test That Wall Street Is Betting On
3、mRNA cancer vaccines’ biggest barriers to market