艾伯维神经科学板块布局:继双子星后点亮星图
艾伯维的"造星术"| 继“双子星”后,点亮神经科学板块“星图”
摘要
2026年8月4日,E药经理人报道了艾伯维在神经科学领域的战略布局。继其肿瘤学“双子星”产品成功后,艾伯维正通过内部研发和外部合作,拓展神经科学管线,涉及阿尔茨海默病、帕金森病等领域。文章分析了艾伯维的研发策略、潜在重磅药物及市场前景,并提及了近期相关交易和临床进展。
AI 主编 · 推荐理由推荐理由
神经科学是药企竞争热点,艾伯维的布局策略对BD和研发负责人有参考价值,可关注其合作模式及潜在标的。
五维评分
正文
7月30日,艾伯维发布2026年半年报。
财报显示,2026年上半年,艾伯维实现319.92亿美元,同比增长11.2%,继续保持稳健增长。其中,Q2营收169.90亿美元,同比增长10.2%。
免疫学、神经科学、肿瘤学、眼科学以及美学五大核心治疗领域均是业绩的重要支撑。其中,免疫业务“双子星”利生奇珠单抗(喜开悦®)与乌帕替尼(瑞福®)持续爆发,预计今年年底将成长为两个超百亿营收单品,喜开悦®的年度营收则将可能超越200亿的巅峰时刻,创下全球免疫领域新记录;神经科学业务加速成长,成为艾伯维第二增长极,且预计将在下一个季度结束时成为全球神经科学领域“新王”,偏头痛和帕金森创新药已落地中国大湾区;肿瘤等重点板块也仍然在持续释放潜力。
从全球制药企业竞争格局来看,艾伯维依然稳居行业前五。
更值得关注的是,增长背后,艾伯维正在形成更加多元、均衡的业务结构:免疫持续进化,神经科学打开新增量,肿瘤新产品开始发力,而中国市场进一步融入全球创新体系。
这份半年报展现的,不只是业绩增长,更是一家全球创新药企持续构建长期竞争力的能力。
01
自成立以来,艾伯维始终占据全球免疫治疗领域王者之位。
而进入2026年,这种统治力完成了一次更深层次的进化——从明星产品驱动,迈向产品矩阵驱动;从现有优势兑现,迈向未来增长接续。
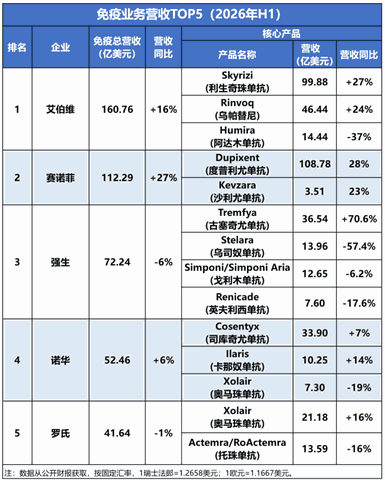
首先,是“免疫双子星”全面成熟。
喜开悦®与瑞福®的营收继续保持高速增长。2026年上半年,喜开悦®营收99.88亿美元,同比增长27.3%;瑞福®营收46.44亿美元,同比增长24%。艾伯维依然维持全年目标:喜开悦®全年营收216亿美元,瑞福®全年营收102亿美元。届时,喜开悦®的年度营收将超越修美乐巅峰年度销售额,而“双子星”两款产品2026年便有望贡献超300亿美元的营收,成为全球最具价值的免疫产品组合,没有之一。
“双子星”的长成,不仅完成了对修美乐时代的接力,也代表着艾伯维在免疫领域的竞争优势,进入了新的长期兑现阶段。
艾伯维并没有停留在既有产品的成功之上,而是在持续扩大免疫版图。
一方面,通过不断拓展适应症,持续释放产品价值。
2026年上半年,喜开悦®相继获欧盟及FDA批准用于儿童银屑病治疗,并向FDA递交中重度克罗恩病皮下诱导治疗(成人)的新适应症申请。瑞福®则在7月底于欧盟斩获两项全新适应症,覆盖重度斑秃及非节段型白癜风。瑞福®成为欧盟首个用于非节段型白癜风患者的系统性治疗药物以及在斑秃领域实现头发再生的JAK抑制剂。艾伯维同步向中国CDE提交瑞福®针对严重斑秃成人和青少年的申请,并获得优先审评资格,有望今年获批。
另一方面,艾伯维也在通过外部并购,为下一轮增长提前布局。
2026年6月,艾伯维宣布以约109亿美元收购Apogee,将多款处于临床阶段的、用于炎症性与免疫相关疾病的候选产品纳入自身管线。其中,包括用于特应性皮炎的长效IL-13单抗Zumilokibart(APG777),以与APG333(一款抗TSLP半衰期延长单克隆抗体)联合治疗哮喘的APG273等潜力产品。
正如艾伯维董事长兼首席执行官Robert A. Michael所言:“我们宣布计划收购Apogee Therapeutics,此举将加强我们以创新疗法惠及患者的能力,持续深化在免疫领域的领先优势,并为股东创造客观的长期价值。基于这一强劲势头,艾伯维的长期发展持续向好。”
02
MNC之所以是MNC,在于其每一步棋都意在长期价值,让企业能够在产业周期中完成接力。
从2012年至今,艾伯维不仅平稳穿越制药MNC最恐惧的“重磅产品专利风暴”,还成功打造了第二增长极——神经科学。
过去十多年,神经科学一度被认为是制药研发的"黑洞",研发失败率高,辉瑞、葛兰素史克、阿斯利康等公司都曾大幅缩减该领域的研发。但近几年,随着阿尔茨海默病、偏头痛、精神疾病等领域取得突破,神经科学重新成为跨国药企重点布局方向。根据Fortune Business Insights ,2025年全球神经科学药物市场规模约为1605.1亿美元,预计到2034年将增长至2671.5亿美元,复合年增长率(CAGR)达9.10%1。
艾伯维的神经科学业务正处于“快速放量期”: 2026上半年,该板块营收61.03亿美元,同比增长23%,成为公司增长最快的业务板块。且按照该业务的增速,在今年第三季度结束时,艾伯维将一跃成为全球神经科学第一。
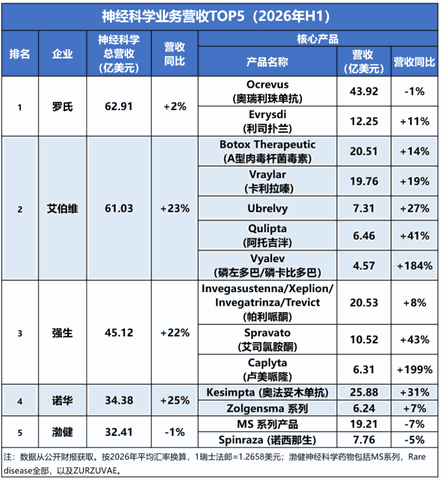
在市场表现之外,更重要的是艾伯维的内核驱动力:长期致力于成为全球神经科学领域领航者,并执着攻关对社会造成重大负担的关键疾病。目前,围绕精神疾病(抑郁障碍、双相障碍、精神分裂症)、偏头痛、运动障碍疾病(帕金森)和神经退行性疾病(阿尔兹海默病)等多个高潜力疾病领域,打造出创新疗法矩阵,逐步形成具有持续竞争力的“星群”。
五款重点产品均实现双位数增长。
其中,偏头痛领域的Ubrelvy、阿托吉泮片(Qulipta)、A型肉毒杆菌毒素(Botox)分别覆盖急性治疗、口服预防、慢性预防三大治疗场景,满足患者多层次、个性化的治疗需求。阿托吉泮片是目前唯一同时获批用于发作性偏头痛和慢性偏头痛预防的口服CGRP药物,对于传统预防药效果不佳的难治性患者同样有效,随着全球化推进和适应症扩展,阿托吉泮片的营收增幅高达41%。
帕金森领域,磷左多巴/磷卡比多巴注射液(Vyalev™)是全球首款经FDA批准的卡比多巴/左旋多巴前药24小时便携式皮下输注疗法,针对口服药物(含左旋多巴的药物)治疗应答不佳的进展期患者设计。Vyalev™最早于2022年实现全球首次获批,目前已覆盖日本、欧洲、美国、加拿大、中国澳门等41个国家或地区,惠及超过10000名帕金森患者。2026年上半年,Vyalev™营收增长高达184%。
艾伯维也正在把全球优势加速复制到中国。
依托粤港澳大湾区“港澳药械通”创新政策,近日,偏头痛创新靶向药物艾妥达® (阿托吉泮)已顺利实现大湾区公立医院的落地应用,标志着艾伯维在神经科学领域的创新成果,正式惠及更多中国偏头痛患者,大湾区居民在“家门口”即可获取国际前沿的偏头痛特效药。
同时,借助港澳药械通政策,Vyalev™顺利完成澳门地区药品注册、器械免注册获批,并于近期在澳门协和医院正式列名入院,标志着这款全球突破性进展期帕金森疗法正式落地澳门,让中国的帕金森患者得以接轨全球顶尖前沿治疗方案。
从免疫到神经科学,艾伯维正在形成"成熟业务持续兑现、新兴业务不断接力"的增长格局。这也是跨国药企能够持续穿越周期的核心竞争力——不是依赖一款重磅产品,而是持续打造新的重磅治疗领域。
03
没有一家跨国药企能够依靠一款重磅产品穿越周期,也没有一种竞争优势能够永远停留在过去。
回望艾伯维过去十余年的发展轨迹,从修美乐时代到"双子星"接棒,从免疫优势延伸至神经科学,从全球战略落地中国到中国与全球同步,这家公司不断完成的,不只是产品迭代,更是增长逻辑和创新体系的持续升级。对艾伯维而言,从来不是守住一个时代,而是持续创造下一个时代。
注:
1 https://www.fortunebusinessinsights.com/zh/neurology-drugs-market-113562
一审| 石宛佳
二审| 李芳晨
三审| 李静芝