艾伯维2026上半年营收319亿美元,免疫学贡献160亿
艾伯维2026H1:营收319亿美元,免疫学收入160亿美元
摘要
艾伯维公布2026年上半年业绩,总营收319亿美元,其中免疫学业务收入160亿美元,占比过半。该板块主要由修美乐、瑞福等产品驱动,但面临生物类似药竞争及专利到期压力。公司未披露具体产品拆分及同比变化,但业绩数据反映其核心业务表现。
AI 主编 · 推荐理由推荐理由
艾伯维免疫学收入占比高,其专利悬崖和生物类似药冲击将影响国内药企的竞争策略与市场布局,建议关注其产品线调整及对中国市场的影响。
五维评分
正文
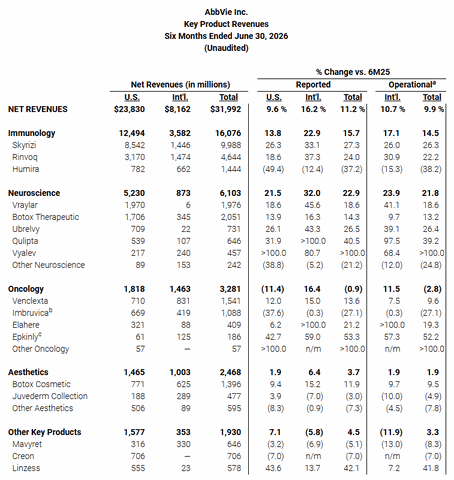
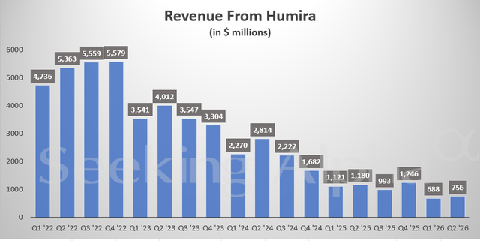
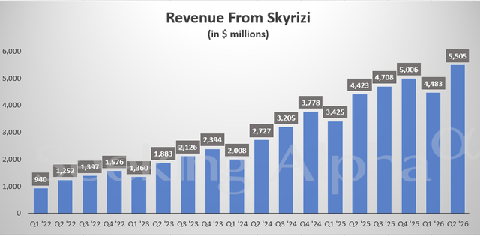
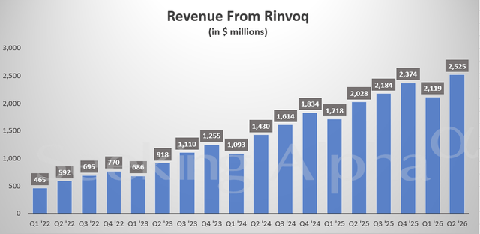
7月31日,艾伯维公布了截至2026年6月30日的第二季度财务业绩。上半年艾伯维收入319亿美元(Q2净收入为169.9亿美元),其中免疫学3款产品收入160亿美元、IL-23抑制剂利生奇珠单抗Skyrizi上半年收入99.88亿美元(Q2就创造了55亿美元收入)、JAK抑制剂乌帕替尼Rinvoq上半年收入46.44亿美元(Q2创造25亿美元收入)、Humira上半年持续下滑至14.44亿美元。神经科学板块上半年收入61亿美元、肿瘤业务上半年收入32.81亿美元、美学业务上半年收入24.68亿美元。
艾伯维董事长兼首席执行官Robert A. Michael表示:“艾伯维又一个季度表现出色,表现突出,执行力和研发进度都很快。我们还宣布了对Apogee Therapeutics的拟议收购,这加强了我们为患者提供创新药物的能力,巩固了我们在免疫学方面的领导地位,并创造了巨大的股东价值。基于我们的强劲势头,艾伯维的长期前景仍然非常强劲。”
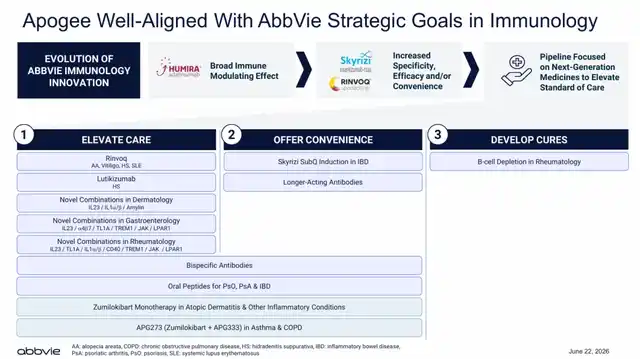
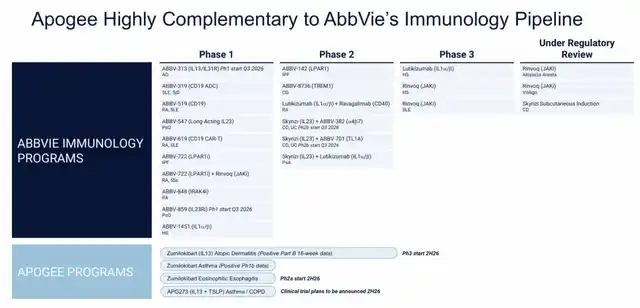
重要事件:AbbVie和Apogee Therapeutics宣布了一项最终协议,根据该协议,AbbVie将收购Apogee及其在炎症和免疫疾病开发中的各种临床阶段候选药物。拟议的收购包括zumilokibart(APG777),一种针对特应性皮炎(AD)的IL-13的晚期半衰期延长单克隆抗体,以及APG273,一种潜在的针对IL-13和TSLP的最佳长效组合。此次收购具有为股东创造巨大价值的潜力,Apogee的资产管线具有巨大的峰值销售潜力,预计将于2026年第三季度完成。该交易对Apogee的总股权价值约为109亿美元。(109亿美元!艾伯维收购Apogee Therapeutics)
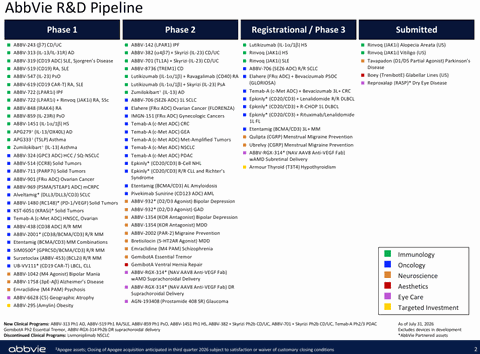
上半年艾伯维终止了GARP/TGF-β1抗体Livmoniplimab (ABBV-151)在非小细胞肺癌的临床研究。
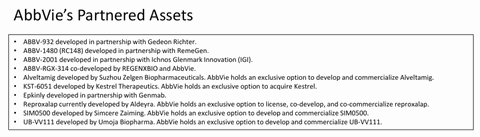
艾伯维部分引进管线,包括从荣昌生物引进ABBV-1480 (RC148) (PD-1/VEGF)、泽璟制药Alveltamig (DLL3/DLL3/CD3)、先声再明SIM0500 (GPRC5D/BCMA/CD3)等。
艾伯维三款免疫学产品分季度收入变化:Humira下滑严重、Skyrizi 和Rinvoq增速强劲。艾伯维已将Skyrizi今年的收入预测上调至217亿美元,这将超过Humira在2022年创下的212亿美元的新高,这是其在美国专利保护的最后一个完整年度。
关注下方公众号,带你看世界!