药药创新 · 公众号
9月24日 17:30 · 阅读约 13 分钟
药创新· CN精选55分
中国企业HBM9378/WIN378哮喘新药II期数据阳性,三周给药方案领先全球
一年只打两针的哮喘药,中国企业跑到全球第三
发布于 2026/9/24 17:30:00(北京时间)
摘要
2026年9月8日,和铂医药与科伦博泰合作的重症哮喘靶向药HBM9378/WIN378公布II期试验阳性中期结果,计划同步启动全球III期临床;Upstream Bio同日在ERS年会披露同类管线数据。该药物采用一年两针给药方案,目标TSLP赛道国际竞争力显著提升。
AI 主编 · 推荐理由推荐理由
TSLP赛道国际化竞争白热化,HBM9378若III期成功将填补国产长效哮喘靶向药空白;注册团队需关注全球III期启动节奏、竞品(如Tezspire)上市进程及CMC要求变化,提前布局中美双报策略。
正文
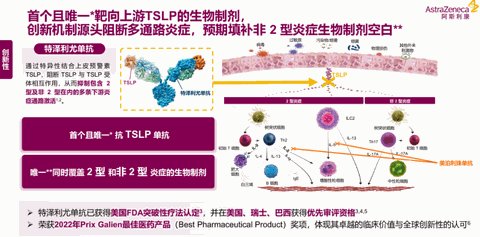
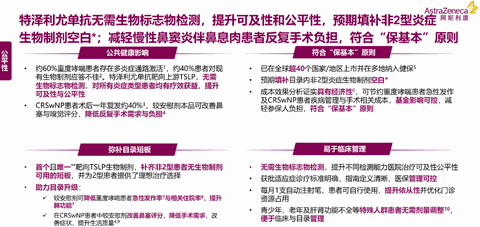
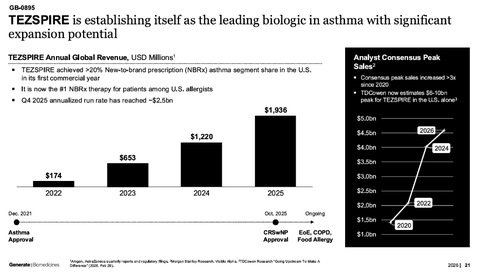
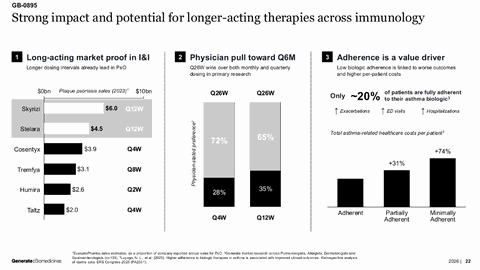
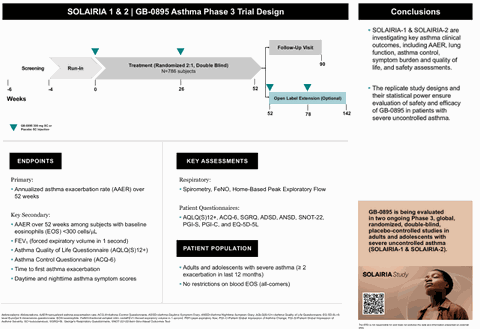
9月8日一天之内,TSLP赛道传出两组积极数据:和铂医药与科伦博泰授权出海的重症哮喘新药HBM9378/WIN378公布Ⅱ期阳性中期结果,全球Ⅲ期同步启动;同一天,Upstream Bio在ERS 2026年会上口头报告了另一款在研TSLP药物的Ⅱ期数据,年化哮喘急性发作率下降56%。在这场比谁“一年打的针更少”的竞速里,中国公司研发的这款药暂列全球第三。撰文丨刘鼎
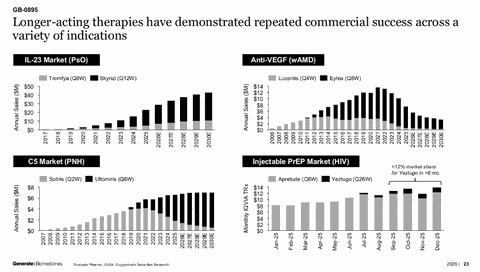
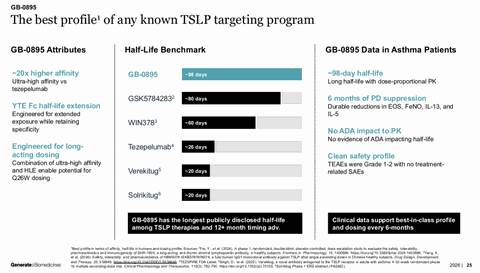
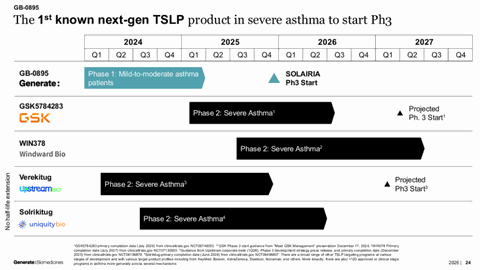
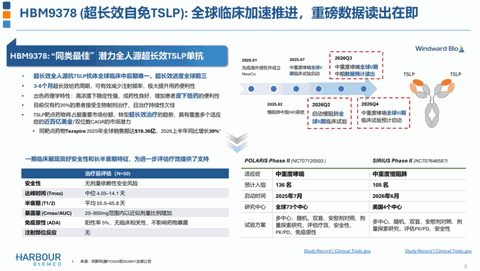
9月8日,和铂医药与科伦博泰分别发布公告:双方的合作方Windward Bio公布了HBM9378/WIN378治疗哮喘的POLARIS-1研究(NCT07120503)Ⅱ期部分的阳性中期结果,该研究的Ⅲ期部分已同步启动。就在公告前一天,和铂医药刚刚被纳入港股通标的。这款药在和铂医药的代号是HBM9378,在科伦博泰叫SKB378,WIN378则是引进方Windward Bio的代号。它是一款靶向胸腺基质淋巴细胞生成素(TSLP)的全人源超长效单克隆抗体。按公司口径,它是目前已知唯一通过结合TSLP上两个不同位点、同时阻断其与两个共受体结合的在研药物。数据由一家海外公司发布,是因为这笔交易一年多前就做成了。2025年1月,和铂医药与科伦博泰把这款药在大中华区及部分东南亚、西亚国家以外的全球权益授权给Windward Bio,交易总额最高9.7亿美元,其中预付款与近期里程碑合计4500万美元,另有个位数至双位数比例的销售分成。目前全球开发由Windward Bio主导:除哮喘外,针对慢阻肺(COPD)的Ⅱ期研究SIRIUS正在进行,第二项哮喘Ⅲ期研究POLARIS-2计划于2027年上半年启动。回到这次的数据本身。POLARIS-1是一项全球Ⅱ/Ⅲ期无缝设计研究,Ⅱ期部分共入组147例未受控制的中重度哮喘患者,中期分析基于前98例。单次给药后第24周:第一秒用力呼气容积(FEV1)呈剂量依赖性均值增加,最高达174mL,经安慰剂校正后的均值增幅最高达256mL(p=0.033);呼出气一氧化氮分数(FeNO)呈剂量依赖性下降,最高降24ppb,降幅43%(p=0.006);血嗜酸性粒细胞计数最高降200 cells/μL,降幅51%(p<0.0001)。公告同时披露,HBM9378/WIN378的半衰期最长可达75天,这一结果支持每年两次给药,首个Ⅲ期研究将评估两种每年两次给药的剂量方案。安全性方面,截至数据截止日未观察到治疗相关的严重不良事件、退出或停药,注射部位反应发生率不到1%,抗药抗体发生率2%。这不是TSLP靶点第一次成为资本市场和临床界共同关注的焦点。自2021年底Amgen/AstraZeneca的特泽利尤单抗(Tezspire)在美国首次获批以来,TSLP作为“上游”细胞因子靶点的独特价值逐渐被验证。近两年,包括Windward Bio、Generate Biomedicines、GSK、Upstream Bio在内的多家企业,正在这条赛道上展开一场关于半衰期和给药频率的竞速——谁能率先做到一年只打一到两针,谁就可能改写重症哮喘生物制剂的市场格局。带着这些问题,记者采访了一位长期在三甲医院从事呼吸与危重症医学临床工作的呼吸科专家。要理解这次数据发布的意义,先要回到重症哮喘本身的疾病负担与治疗困境。在受访专家看来,这是一个典型的“小人群、高负担”疾病:重症哮喘只占哮喘患者总数的一小部分,却消耗了哮喘总医疗费用中相当大的比例,且患者的死亡风险明显高于普通人群。过去十几年,生物制剂显著改变了重症哮喘的治疗,但目前获批产品几乎都集中在2型炎症通路上。无论是抗IgE的奥马珠单抗,还是抗IL-5/IL-5受体的美泊利珠单抗、瑞利珠单抗,或抗IL-4Rα的度普利尤单抗,都对嗜酸性粒细胞升高、Th2炎症明显的患者效果较好。“但临床痛点恰恰出在这里。”该专家分析道,“第一,相当一部分重症哮喘患者是非嗜酸性粒细胞表型或混合型炎症,对这些仅覆盖2型通路的药物应答并不理想,业内估计这部分比例可能达到三到四成;第二,即便应答良好,长期用药依从性也是大问题,多数产品需要每2到4周皮下注射一次,能够长期规律使用的患者比例并不高;第三,部分产品用药前还需要检测嗜酸性粒细胞等生物标志物才能确定适用人群,这在基层医疗机构的可及性上也是一道门槛。”正因如此,行业普遍认为,重症哮喘领域现在缺的不是“有没有生物制剂”,而是能覆盖更广泛炎症表型、患者用起来更方便、依从性更好的下一代产品,这也正是TSLP靶点被寄予厚望的原因。TSLP的机制优势:上游阻断,不分2型与非2型炎症“可以把气道炎症通路想象成一条河流。”专家用了一个形象的比喻,“IL-5、IL-4、IgE这些靶点相当于河流下游的支流,你只能拦截其中一条;而TSLP是上皮细胞受到病毒、过敏原、污染物、烟雾等外界刺激后最先释放的‘警报因子’之一,处于炎症级联反应的最上游。阻断TSLP,理论上可以同时抑制下游包括2型炎症(Th2、ILC2介导的IL-4、IL-5、IL-13通路)和非2型炎症(Th17介导的IL-17A等通路)在内的多条通路。”这种机制差异也体现在临床应用门槛上。以已上市的Tezspire为例,其获批适应症并不要求检测基线嗜酸性粒细胞水平,无论患者是2型还是非2型炎症表型都可能获益,这与其他几个靶点药物必须依据生物标志物筛选人群的用法形成了鲜明对比。“对基层医生而言,这种‘不用等检测结果就能用药’的特点,实际上提升了治疗的可及性和公平性。”专家补充道,“当然也要客观说一句,这些‘上游阻断、覆盖更广’的说法目前更多来自间接比较和机制推演,缺乏头对头研究的直接证据,具体临床获益的差异幅度还需要更多真实世界数据去验证。”关于TSLP靶点的商业价值,已经上市的特泽利尤单抗就是最有说服力的证据。以阿斯利康财报口径计算,其销售额的爬坡相当陡:2022年1.74亿美元,2023年6.53亿美元,2024年12.2亿美元,2025年达到19.36亿美元;进入2026年,上半年销售额已达11.50亿美元,同比增速仍接近40%。作为参照,Amgen财报口径下,这款药2025年销售额约14.8亿美元,同比增长52%,其中第四季度单季4.74亿美元,同比增长60%。图片来源:Generate Biomedicines投资者演示材料Generate Biomedicines的投资者演示材料援引数据称,Tezspire上市第一年就在美国过敏科医生群体中拿到超过20%的哮喘新处方份额,目前已是该科室新处方排名第一的生物制剂。适应症也在扩。2025年10月,FDA批准Tezspire用于慢性鼻窦炎伴鼻息肉,成为首个获批这一适应症的TSLP靶向药物,它还在向慢阻肺、嗜酸细胞性食管炎等方向拓展。2026年8月,特泽利尤单抗(泰适卓)在中国实现重度哮喘与慢性鼻窦炎伴鼻息肉双适应症上市。自2020年以来,分析师对Tezspire一致预期销售峰值的预测值已增长超过3倍,其中TD Cowen最新预计,其仅在美国市场的销售峰值就可能达到60亿至100亿美元。图片来源:Generate Biomedicines投资者演示材料站在更大的免疫炎症赛道里看,长效化、低频给药是一个被反复验证过的商业逻辑。银屑病领域,每12周给药一次的Skyrizi、Stelara相比给药间隔更短的产品体现出明显的市场份额优势;阵发性睡眠性血红蛋白尿症(PNH)领域,每8周给药一次的Ultomiris逐步取代了每2周一次的Soliris;HIV暴露前预防领域,每半年给药一次的Yeztugo自2025年年中上市后快速放量,2026年第二季度销售额达2.32亿美元,六个月持续用药率超过70%,吉利德已将其2026年全年销售预期上调至约10亿美元。这些先例指向同一件事:只要疗效不打折,给药间隔每拉长一档,产品的商业价值和患者依从性都会上一个台阶。这也解释了为什么下一代TSLP赛道各家都在半衰期和给药频率上卷得如此激烈。图片来源:Generate Biomedicines投资者演示材料如果说Tezspire验证了TSLP靶点本身的价值,下一代TSLP药物竞速的核心命题就很直接:在保证疗效的前提下,把给药间隔拉到最长。图片来源:Generate Biomedicines投资者演示材料目前公开信息中,走在最前列的超长效TSLP单抗,除了HBM9378/WIN378,还有Generate Biomedicines的GB-0895和恒瑞医药/GSK的SHR-1905(GSK5784283)。几家的共同目标很明确:做出比特泽利尤单抗(半衰期约26天,每4周给药一次)更长效的产品。从半衰期看,GB-0895的人体半衰期约98天,是目前已披露数据中最长的,2026年8月披露的Ⅰ期6个月随访数据显示,300mg单剂量给药可实现至少6个月的生物标志物抑制;2024年发表在《Frontiers in Pharmacology》的Ⅰ期健康受试者研究(NCT04800263)显示,SHR-1905的半衰期约69.7至84.9天;和铂医药2026年中期业绩交流会材料披露的HBM9378平均半衰期约55.0至65.8天,9月8日的公告则进一步披露其半衰期最长可达75天。图片来源:Generate Biomedicines投资者演示材料从研发进度看,GB-0895是首个进入全球Ⅲ期的超长效TSLP单抗:SOLAIRIA-1(NCT07276724)和SOLAIRIA-2(NCT07359846)两项平行Ⅲ期于2025年底启动,首例患者于2026年1月给药,主要终点为52周时的年化哮喘急性发作率,公司预计2028年上半年完成入组。GSK5784283紧随其后,针对哮喘的两项Ⅲ期注册性研究PERSIST ASTHMA-1(NCT07780643)和PERSIST ASTHMA-2(NCT07782996)已于2026年8月在ClinicalTrials.gov登记,登记状态显示尚未开始招募。HBM9378/WIN378采用Ⅱ/Ⅲ期无缝设计,Ⅲ期部分已随本次公告启动。给药频率上,SOLAIRIA-1和SOLAIRIA-2的方案是每26周给药一次,即一年两次、300mg皮下注射;HBM9378/WIN378此次启动的Ⅲ期采用的也是每年两次给药的剂量方案。按半衰期推断,GSK5784283的Ⅲ期给药方案大概率也是每26周一次,不过这一点尚无官方信息确认。如果这些研究最终成功,相比特泽利尤单抗每4周一次的方案,患者理论上一年可以少打十几次针,对依从性的改善会非常显著。赛道里还有一条不太一样的路线。9月8日,就在Windward Bio发布数据的同一天,Upstream Bio在巴塞罗那举行的ERS 2026年会上口头报告了verekitug的Ⅱ期VALIANT研究结果:478例重症哮喘患者中,100mg每12周给药组的年化哮喘急性发作率较安慰剂下降56%(p<0.001)。与前面几家不同,verekitug靶向的是TSLP受体而非TSLP本身,给药频率为每12周一次,算不上“超长效”;但它是目前在研TSLP药物中唯一在Ⅱ期就拿出急性发作率这一硬终点数据的。Upstream Bio计划于2027年一季度启动Ⅲ期,评估400mg每季度给药的方案。从Tezspire验证TSLP靶点的临床与商业价值,到如今GB-0895、GSK5784283、HBM9378/WIN378在半衰期和给药频率上的竞争,TSLP赛道正在从“单一产品”走向“多家企业同台”。目前的局面可以这样概括:GB-0895领跑,Ⅲ期已经跑起来;GSK5784283和HBM9378/WIN378先后把Ⅲ期摆上日程;verekitug握着唯一的硬终点Ⅱ期数据,明年一季度进场。不过也要看到,目前超长效TSLP公布的都是中期或阶段性数据,FEV1和生物标志物的改善只是入场券,年化急性发作率这个硬终点的Ⅲ期读出,才真正决定这些产品的临床价值和商业身位。接下来值得盯的时间点有几个:verekitug的Ⅲ期2027年一季度启动,POLARIS-2计划2027年上半年启动,SOLAIRIA两项研究预计2028年上半年完成入组。对重症哮喘患者而言,如果一切顺利,未来的治疗可能简单到一年只打两针;在那一天到来之前,这场竞速的每一站数据都值得盯着。