第12批集采二次分量即将启动,近半报量进入二次分量
第12批集采,二次分量即将启动
摘要
据赛柏蓝报道,第12批国家药品集采二次分量即将于本月底启动,接近一半的医疗机构报量将进入二次分量阶段。二次分量通常针对首次分量中未完成的部分,涉及中选企业对剩余采购量的分配调整。药企需关注各品种的分量结果和执行时间,及时调整生产和配送计划。
AI 主编 · 推荐理由推荐理由
二次分量是对首轮分量的补充调整,直接影响中选企业实际合同量和市场供应份额。相关企业应提前测算产能、确保供货稳定,并密切关注各省份执行细则,避免因分量调整导致市场波动。
五维评分
正文
作者 | 凯西
编辑 | 郑瑶
作者 | 凯西
编辑 | 郑瑶
作者 | 凯西
编辑 | 郑瑶
编辑 | 郑瑶
第12批集采的二次分量,据悉将于本月底开始。
01
第12批集采二次分量在即
01
第12批集采二次分量在即
01
第12批集采二次分量在即
据赛柏蓝统计,第12批集采接近一半的医疗机构报量将进入二次分量阶段。显然,二次分量对第12批集采之后的市场格局影响极大(文末附表格及中选结果下载链接)。
第12批集采确认的分配规则分为两步:第一步按带量比例确定;第二步由医疗机构在同一采购品种的带量中选企业中,对第一步未分配完成的约定采购量自行选择分配。
某厂牌第一步带量=本厂牌报量×(带量比例①-带量比例②)×带量比例③。
带量比例①:实际中选1家50%、2家60%、3家70%、4家及以上80%。
带量比例②:17个品种20%,4个品种10%,44个品种0%。
带量比例③:非低价0带量的规则一/二中选按100%;规则三按30%/50%/80%;低于锚点价格②的低价中选按0。
剩余部分进入第二步:由医药机构在同品种“带量中选企业”中自行选择分配。只有带量中选企业,才具备通过二次分配扩大协议采购量的通道。低价0带量、参比制剂视同中选情况被排除在二次分量之外。
参比制剂视同中选的价值主要在于维持临床使用通道。
在采购量分配阶段需要注意的细节还包括,临床必备品规、基本药物品规可调剂;单个企业或联合体最终获得的报量不得超过相应品种全国报量的50%;曲马多、艾司唑仑、吡仑帕奈还受到2026年度批准生产计划量90%的封顶限制。
剩余分配量较多的品种往往是因为,高报量原研或原市场份额企业未中选,同时叠加中选厂牌自身报量占比很低。
02
分量之战的逻辑颠覆
02
分量之战的逻辑颠覆
02
分量之战的逻辑颠覆
相较前10批和第11批,第12批集采最大的变化是:取消“企业选省、按省分量”,将首轮未锁定的约定采购量直接交由医疗机构,在具备带量资格的中选企业中自主二次分配。采购量分配的主导权由“报价排序—省级供应布局”进一步转向“医院临床需求—厂牌综合竞争”。
长期研究集采政策的一位专家对赛柏蓝指出,二次分量阶段并没有可以量化的政策倡议,医疗机构的选择逻辑可能五花八门。
既有使用基础、供应与配送保障、中选价格与治疗成本、医院内部管理成本等都可能成为考量标准。另有一位业内人士坦言,二次分量是一次医院的“自由发挥”。
不过,前述专家认为,由于第12批有参比制剂复活,相当于保列名,所以院内市场空间相对收窄。此外,尽管每家医院有自己的考虑,系统内也看不到价格,但是从省级集采的分量情况来看,选择低价中选企业的医疗机构不在少数。其猜测可能主要是受到结余留用和DRG/DIP的影响。
对于带量中选企业而言,虽然全国性产能、商业配送网络、质量体系和多品规供应能力,通常会提升企业获得医院信任和承接增量的概率,但实际分量仍要看医院和临床科室层面的决策。
从第1批到第12批集采,前10批企业竞争的是“中选后获得哪个省的供应权”,第11批是“守住厂牌基础后再争取选省”,第12批则为“厂牌基础量+医院自主分配剩余量”。
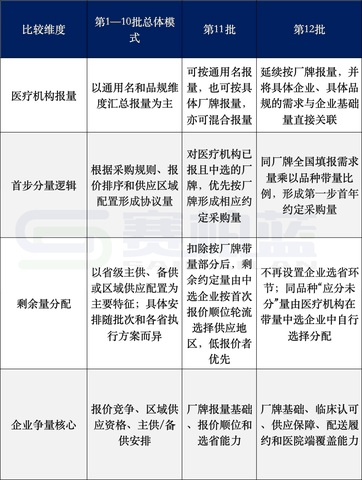
前10批国家组织药品集采,主线是品种总量和省级供应配置。
以第10批为例,明确实行“每个省份一家企业主供、两家企业备供”的供应方式。医疗机构围绕通用名、品规及历史使用情况填报需求,省级层面再通过中选企业数量、价格排序、供应地区及主供备供规则配置约定采购量。
第11批集采开始纠正通用名中选查看原文 ↗