第13批集采前瞻:15款呼吸用药备战
第13批集采,15个爆款呼吸用药备战
摘要
2026年8月16日,赛柏蓝发布文章,基于第12批国家集采结果,分析第13批集采中15款呼吸用药的备战情况。文章指出第12批集采中吸入用盐酸氨溴索溶液等品种的中选结果已确定,并梳理了后续可能纳入的品种,为相关企业提供市场准入参考。
AI 主编 · 推荐理由推荐理由
集采常态化下,呼吸用药领域竞争加剧。相关药企应尽早评估在研或已上市品种的过评进度及集采报价策略,避免错失准入窗口。
五维评分
正文
编者按:本文来自米内网,作者未晞;赛柏蓝授权转载,编辑晓琳
01
第12批集采4大赢家定了
15个产品留守“备战区”
编者按:本文来自米内网,作者未晞;赛柏蓝授权转载,编辑晓琳
01
第12批集采4大赢家定了
15个产品留守“备战区”
01
第12批集采4大赢家定了
15个产品留守“备战区”
01
第12批集采4大赢家定了
15个产品留守“备战区”
第12批集采4大赢家定了
15个产品留守“备战区”
第12批集采4大赢家定了
15个产品留守“备战区”
第12批国家组织药品集中带量采购中选结果已出炉,吸入用盐酸氨溴索溶液最终中标企业有4家,包括了银谷制药、河北凯威恒诚制药、云南龙海天然植物药业、Hanmi Pharm.Co.,Ltd.。
2025年在中国城市公立医院、县级公立医院、城市社区中心及乡镇卫生院(简称中国公立医疗机构)终端,吸入用盐酸氨溴索溶液的销售额超过了9亿元。
中标的4家企业为该产品TOP4企业,2026年Q1合揽市场份额超过95%,可以预见该产品集采后将进入“寡头固化”阶段。
随着第12批集采中选结果官宣,业界已开始关注第13批集采的动向。
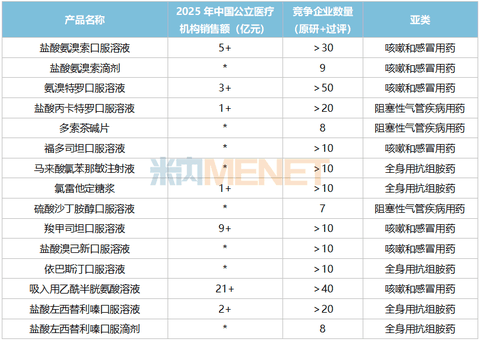
截至2026年8月13日,竞争企业数量(原研+过评)在7家及以上且尚未纳入集采的呼吸系统化药还有15个(按产品名统计)。
尚未纳入集采且竞争企业数量在7家(含)以上的呼吸系统化药
注:销售额低于1亿元用*表示
2025年在中国公立医疗机构终端,吸入用乙酰半胱氨酸溶液的销售额超过了21亿元。
羧甲司坦口服溶液、盐酸氨溴索口服溶液、氨溴特罗口服溶液、盐酸左西替利嗪口服溶液、盐酸丙卡特罗口服溶液、氯雷他定糖浆6个产品的销售额也达到了1亿元以上。
值得注意的是,上述7个亿级产品在第11批集采阶段曾被“拒之门外”,其中氯雷他定糖浆因“各省医药集中采购平台统计的2024年采购金额小于1亿元”,其余6个亿级产品则因“尚未启动一致性评价,同时存在新老批件”。
业界普遍认为,无论是门槛型暂缓,还是条件型暂缓,都不是这些热销产品不纳入集采的必然豁免,随着国家集采进入常态化、制度化,或许能在后续批次中再次看到它们的身影。
02
整体市场规模下降13%
24个独家产品杀出重围
02
整体市场规模下降13%
24个独家产品杀出重围
02
整体市场规模下降13%
24个独家产品杀出重围
整体市场规模下降13%
24个独家产品杀出重围
整体市场规模下降13%
24个独家产品杀出重围
整体市场规模下降13%
24个独家产品杀出重围
在中国公立医疗机构终端,呼吸系统药物(化中生)的销售规模在2023年达到了峰值992亿元,2024年起持续下滑,2026年Q1降幅扩大至13.16%。
中国公立医疗机构终端呼吸系统药物(化中生)的销售情况(单位:万元)
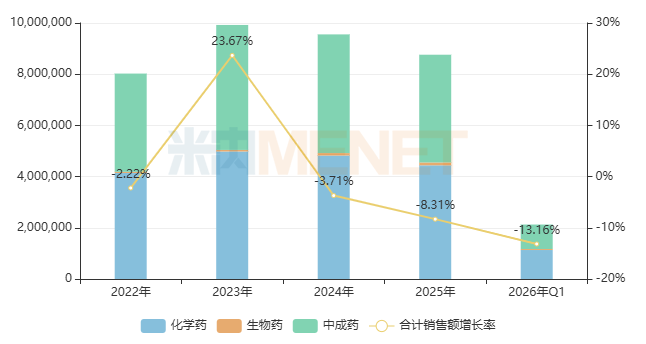
从药品类型来看,呼吸系统化药的占比自2015年以来一直在50%以上,近三年销售额跌幅均低于整体水平,2026年Q1占比为53.21%,销售额跌幅收窄至5.06%。
呼吸系统中成药的占比自2015年以来一直在40%左右徘徊,近三年销售额跌幅均高于整体水平,2026年Q1占比为44.96%,销售额跌幅扩大至22.32%。
呼吸系统生物药则一路猛涨,2019至2021年的销售额涨幅均达三位数,2022年至今则保持在双位数增长,2026年Q1占比为1.83%,销售额涨幅为48.73%。
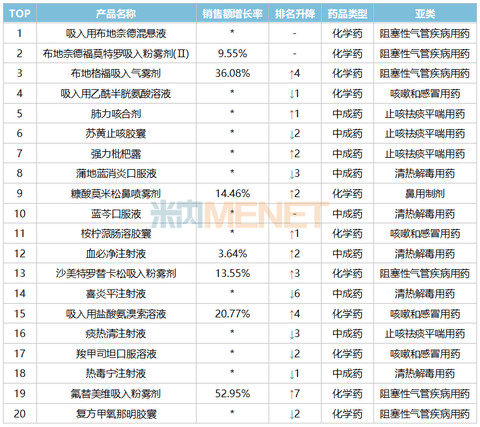
2026年Q1中国公立医疗机构终端呼吸系统药物(化中生)TOP20产品
注:销售额负增长用*表示
2026年Q1在中国公立医疗机构终端,呼吸系统药物(化中生)TOP50产品合揽超过120亿元,中成药占了23个、化学药占了25个、生物药占了2个。
独家产品合计有24个,扬子江、阿斯利康、葛兰素史克、诺华4家药企各有2个独家产品上榜。
23个上榜的呼吸中成药中仅有5个产品的销售额在2026年Q1有正增长。
其中红日药业的独家中成药血必净注射液增长了3.64%,销售额接近3亿元,排名上升2位至TOP12;甘肃陇神戎发药业的独家中成药宣肺止嗽合剂增长了12.38%,销售额超过1.7亿元,排名上升4位至TOP28;真奥药业集团的独家中成药金银花口服液增长了11.51%,销售额超过1.3亿元,排名TOP36。
9个中成药的销售额虽有下滑,但降幅低于市场整体水平(-13.16%),抗压能力依然强大,涉及贵州健兴药业的肺力咳合剂、扬子江药业的蓝芩口服液、康缘药业的热毒宁注射液、以岭药业的连花清瘟颗粒等7个独家中成药。
25个上榜的呼吸化药中9个产品已纳入集采。
其中第12批集采中标的吸入用盐酸氨溴索溶液2026年Q1增长了20.77%,销售额超过2.6亿元,排名上升4位至TOP15;第11批集采中标的盐酸丙卡特罗吸入溶液和富马酸福莫特罗吸入溶液2026年Q1分别增长了31.80%、91.24%,前者排名上升2位至TOP23,后者为新上榜产品,其余6个已中标产品在2026年Q1的销售额均有下滑。
7个独家化药中有6个的销售额在2026年Q1有正增长。
包括了阿斯利康的布地奈德福莫特罗吸入粉雾剂(Ⅱ)和布地格福吸入气雾剂、葛兰素史克的氟替美维吸入粉雾剂、意大利凯西制药的猪肺磷脂注射液、上海汇伦医药的注射用西维来司他钠以及诺华的茚达特罗格隆溴铵吸入粉雾剂。
2个上榜的呼吸生物药均为独家产品。
诺华的奥马珠单抗注射液2026年Q1增长了44.44%,销售额接近2亿元,排名上升7位至TOP24;葛兰素史克的美泊利珠单抗注射液为新上榜产品,2026年Q1暴涨了280.83%,销售额超过1.3亿元。