药药创新 · 公众号
7月11日 16:51 · 阅读约 10 分钟
药创新· CN精选62分
Vertex百亿美元收购:王冠沉重,能否戴得住?
2026年第4笔百亿收购:王冠沉重,Vertex戴得住吗?
发布于 2026/7/11 16:51:54(北京时间)
摘要
2026年7月11日,据药创新报道,Vertex公司完成今年第4笔百亿美元级收购,交易金额达100亿美元。此次收购旨在强化其在特定治疗领域的管线布局,但高额投入也带来财务压力与整合风险。业内关注其后续研发进展及市场表现。
AI 主编 · 推荐理由推荐理由
百亿级并购对药企BD战略具有风向标意义,读者应关注标的资产与自身管线协同性,评估交易对行业竞争格局的潜在影响。
正文
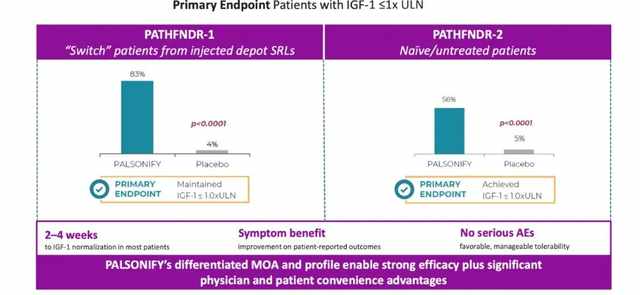
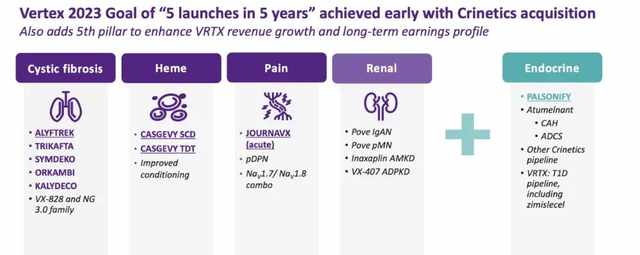
近日,Vertex Pharmaceuticals宣布以每股85美元现金、总股权价值约100亿美元收购Crinetics Pharmaceuticals,扣除拟承接现金后净交易对价约88亿美元。一家以囊性纤维化疗法称霸行业的千亿市值药企,为何愿意为一个尚未实现盈利、核心产品刚刚上市的公司支付如此高昂的溢价?这100亿美元买的是什么?PALSONIFY(paltusotine):首个每日一次口服肢端肥大症药物PALSONIFY是此次收购中最成熟、最能立即贡献价值的资产。它是一款用于治疗肢端肥大症的每日一次口服小分子药物,已于2025年10月在美国上市(FDA和EMA均已批准)。肢端肥大症是一种由垂体肿瘤分泌过量生长激素引发的罕见疾病,传统标准疗法是注射用生长抑素受体配体(SRLs)。然而,这些注射剂需要使用18-20G的粗针头,且必须由医护人员操作,每月或每数月注射一次,给患者带来巨大的身心痛苦和不便。数据显示,仅有约18%的患者在坚持治疗约3年后仍持续使用注射SRLs,45%的患者直接停药。这揭示了一个巨大的未满足需求空白。PALSONIFY正是填补这一空白的答案,它是首个且唯一一款每日一次的口服肢端肥大症治疗药物。其关键的III期临床试验(PATHFNDR-1和PATHFNDR-2)数据极其亮眼,在从注射SRLs转换的患者中,83%达到了主要终点(IGF-1水平≤1倍正常上限),而安慰剂组仅为4%;在初治患者中,这一比例也高达56%(对比安慰剂组的5%)。PALSONIFY在换药治疗患者与初治患者两大人群中均展现出优异疗效,图片来源:Vertex官网自2025年10月在美国上市以来,PALSONIFY表现极为强劲。2026年第一季度,该药在新品牌处方中占据了约40%-50%的份额。市场调研显示,内分泌医生对PALSONIFY的认知度极高,无提示品牌认知度达到约80%,约70%的内分泌医生表示有很高的处方意愿。医生们认为PALSONIFY在IGF-1降低、症状控制和安全性方面与注射药物相当,并在反应持续时间、起效速度、给药途径、频率和患者偏好上具备同类最佳的潜力。此外,PALSONIFY有望在2026年第三季度实现75%的医保报销覆盖。Vertex预计,凭借其强大的商业团队和全球渠道,PALSONIFY有望在短期内迅速成为肢端肥大症的一线标准疗法。先天性肾上腺皮质增生症(CAH)是一种罕见的常染色体隐性遗传病,在美国约有1.7万名经典型CAH患者。CAH的核心病理是21-羟化酶缺乏,导致皮质醇合成障碍,进而反馈性地引起ACTH过度分泌,刺激肾上腺皮质增生并产生过量的雄激素。现有疗法依赖于超生理剂量的糖皮质激素(GCs)来负反馈抑制ACTH,但这会带来肥胖、糖尿病、骨质疏松等严重副作用。Atumelnant则提供了一种全新的解决方案,它是一种每日一次的口服小分子ACTH受体拮抗剂,在肾上腺皮质层面直接阻断ACTH的作用,从而在不依赖高剂量GCs的情况下,从根源上控制雄激素水平。公布的II期CAH试验Cohort 4完整数据显示,在第12周,80mg晨起给药队列中,Atumelnant使晨间血清雄烯二酮(A4)水平较基线平均降低67%;8名完成12周治疗的患者中有7名(88%)达成了生理性日剂量糖皮质激素。除了CAH,Atumelnant还在另一种严重且未满足需求极高的罕见内分泌疾病中展现出巨大潜力——ACTH依赖性库欣综合征。这是一种由垂体或异位肿瘤释放过量ACTH,导致皮质醇过多的疾病。若不治疗,5年生存率仅约50%。在美国有超1万名患者,全球其他地区约1.5万名。Atumelnant通过阻断ACTH信号传导来降低皮质醇生成,其1/2期数据显示,该药能快速降低尿游离皮质醇(UFC),并显示出改善高皮质醇血症症状的早期迹象,且耐受性良好。这一适应症的拓展,为Vertex在内分泌领域的深度布局提供了更广阔的想象空间。Crinetics的底蕴远不止于此,依托GPCR药物发现平台和内分泌专业知识,拥有多条处于临床前阶段的管线,覆盖甲状腺眼病、格雷夫斯病、甲状旁腺功能亢进等疾病。更重要的是,这些资产的知识产权保护期可延伸至2040年代。这意味着Vertex不仅买到了现成的产品,更买下了一台能够持续产出同类首创/同类最佳口服小分子药物的引擎。88亿美元(净对价)的现金交易,对于一家年收入百亿美元的药企而言,是一次审慎的战略性重仓。Vertex预计,Crinetics的后期资产(主要是PALSONIFY和Atumelnant)在峰值时,每年可产生超过50亿美元的合并收入。这将极大地加速Vertex的收入增长,并支撑其实现“持续两位数的收入增长”的长期目标。内分泌领域,尤其是Crinetics专注的专科罕见病市场,具有典型的“高定价、低营销费用”特征。Crinetics开发的都是小分子口服药,生产制造成本远低于生物制剂。Vertex预计,此次收购将从2029年开始增厚其非GAAP运营利润。这意味着这笔巨大的一次性投资,将在3-4年内开始贡献正向的盈利能力。曾几何时,Vertex几乎等同于囊性纤维化(CF)。2025年,其CF产品组合贡献了约120亿美元的收入,占公司总收入的93%。这种单一产品线的模式固然带来了丰厚的现金流,但也埋下了增长天花板的隐忧。任何一家理性的制药企业都不会甘于将命运系于单一疾病领域。因此,Vertex在数年前便提出了“5 in 5”(五年内推出五款新药)的宏大目标,并积极向血红蛋白病(Heme)、疼痛(Pain)、肾脏疾病(Renal)和1型糖尿病(T1D)等领域扩张。2024年,公司以49亿美元收购Alpine Immune Sciences,获得同类最佳的BAFF/APRIL双靶点抑制剂povetacicept,大举进军IgA肾病及其他自身免疫性肾脏病。随后,Vertex推出了疼痛药物Journavx,这是全球首款获批的高选择性NaV1.8全新机制口服非阿片类中重度急性疼痛药物。收购Crinetics,正是这一战略的延续和加速。Vertex在演示材料中明确指出,此次收购将为其增添第五大增长支柱——内分泌学。Crinetics之所以成为Vertex眼中的完美拼图,根本原因在于其核心资产组合与Vertex一贯严苛的收购标准形成了精准的对应。Vertex在筛选外部标的时,坚持的维度包括:严重疾病伴高未满足需求、因果关系明确的生物学机制、验证性生物标志物可加速临床开发、专科市场属性,以及首创或同类最佳潜力。- PALSONIFY针对的是肢端肥大症这一患者终身受累、传统注射疗法依从性极差的严重内分泌疾病,IGF-1作为成熟生物标志物使临床路径清晰可控,且该药已在美国上市并展现出首个口服疗法的差异化优势;
- Atumelnant则瞄准先天性肾上腺皮质增生症(CAH)中“无法在正常化雄激素的同时减少糖皮质激素剂量”这一核心痛点;
- ACTH受体拮抗的作用机制直击病理源头,17-OHP与A4等生物标志物为临床试验提供了高效验证路径,更有潜力从CAH扩展至库欣综合征,进一步放大专科市场价值。
此外,两家公司都聚焦于罕见内分泌领域这一高壁垒的专科赛道,与Vertex擅长的专科药商业化模式天然契合。正因如此,Crinetics并非一个简单的管线补充,而是几乎完美地嵌入了Vertex的战略框架。如果将视线拉远,放在2026年全球制药产业的宏大叙事中观察,Vertex的这笔交易绝非孤立事件。截至7月,全球已经诞生了至少4笔百亿美元级别的超级并购,药企的出手速度和规模令人咋舌。在此之前,太阳制药以117.5亿美元收购欧加隆,艾伯维以109亿美元收购Apogee Therapeutics,GSK以106亿美元收购Nuvalent。据行业媒体STAT统计,2026年上半年,全球生物医药领域10亿美元以上的收购至少已有34起,总金额突破1300亿美元,已超过2025年全年水平。这场并购狂潮的背后,是跨国药企集体面临的专利悬崖压力。大批重磅药物专利即将到期,MNC必须用真金白银补充管线。但更重要的是,并购的审美正在发生根本性变化。过去,跨国药企的并购逻辑或许是热门赛道狂欢,例如辉瑞斥资430亿美元收购Seagen,追求的是规模和市场份额的扩张。而2026年的百亿美元交易呈现出截然不同的特征:锚定细分赛道。太阳制药收购欧加隆,看中的是女性健康和高壁垒特药的专科网络与稳定现金流。艾伯维收购Apogee,押注的是超长半衰期平台技术对现有疗法形成代际碾压。Vertex收购Crinetics,则锚定了内分泌罕见病这一几乎没有激烈内卷的细分赛道。顺着这一逻辑,Vertex的意图一目了然。肢端肥大症、先天性肾上腺皮质增生症都是极为罕见的内分泌赛道。在这里,竞争者稀少,传统的治疗长期依赖注射剂型,患者依从性极差。Crinetics的价值在于,将成熟的内分泌靶点(生长激素受体、ACTH受体)做出了临床差异化,把原本需要注射的疗法做成了每日一次口服,大幅提升患者依从性,在尚无有效口服方案的罕见病种中拿下了先发卡位优势。诚然,Vertex的这次出手大胆而精准。但超过百亿美元的出价和高达102%的溢价,也让这笔交易面临着无可回避的现实挑战。在交易公布后,Vertex股价小幅下跌约2%。虽然跌幅不大,但这反映出部分投资者对这笔巨额开销效果的疑虑。Vertex需要尽快用实打实的业绩数据和管线进展来证明这笔交易的价值。Vertex真的准备好了吗?这顶由真金白银铸就的王冠,沉重而璀璨,现在已牢牢戴在了Vertex的头上。至于它能否承受其重、绽放其光,时间会给出最好的答案。