AI不倒,CXO不老:AI浪潮下的CXO行业前景分析
AI不倒,CXO不老
摘要
本文转载自阿基米德Biotech,作者阿基米德君。文章以韩国AI狂热导致股市熔断为引,探讨AI技术浪潮对CXO行业的影响。指出AI技术为CXO行业带来新机遇,如药物研发效率提升、成本降低等,同时分析CXO企业如何借力AI实现转型与发展。文章发布于2026年8月10日,由中国医药创新促进会转载。
AI 主编 · 推荐理由推荐理由
AI与CXO结合是行业热点,对药企BD和研发战略有参考价值。建议关注AI技术如何赋能CXO服务,评估合作伙伴的技术能力,以提升研发效率和竞争力。
五维评分
正文
第一个被AI控制的国家出现了。
上午11:19,首尔街上所有人忽然停下来,看着手机,这是3月4日的情景,韩国股市今年第一次熔断。韩国参与AI有多狂热?三星电子和SK海力士合计占KOSPI指数权重超过50%,算上关联企业的交叉持股,接近6成,而2026Q1,韩国活跃交易账户数量超过1.05亿个,超过韩国总人口。
首尔江南区的百货公司,每天收盘前半小时,员工厕所隔间里挤满了趁机查看股价的上班族。
背后的操控者硅基生命默默注视着一切。今年韩国KOSPI指数共熔断9次,仅7月即熔断4次。当熔断成为习惯,你都懒得每次停下来看手机,当财富腰斩成为常态,你除了哭叫几声还能怎样?如此,AI完成了第一次全民服从性测试,为今后更大级别攻击做好了铺垫。
AI不会倒,但每个人脚下来自远古的坚实土地却可能倒塌。是时候有危机感了,在旧秩序被AI重构后,还有什么是可以剩下来的,不会被替代不会被消灭?
医药不会老。碳基生物与硅基生命将长期共存,后者需要前者持续推动智能进化的进程。当前,创新药产业链兼具高成长+低估值优势,属于市场混乱期相对安全的资产。
周五(8月7日)创新药产业链暴涨,CXO成为带动者。
01
被挫伤的对手,不差钱的金主
中国CDMO最大对手三星生物,终于暴露软肋。
今年五一期间,三星生物因劳资纠纷,造成自2011年成立以来的首次全面停工,导致23款重磅药物(含抗癌药、HIV治疗药、特应性皮炎疗法等)生产中断,波及全球数十家大型药企。
这破班是一天都不想上了。
停工结束后,员工拒绝加班和节假日出勤,仅完成8小时本职工作。对于需要24小时连续运转的生物制药生产线而言,劳资双方旷日持久的软性对抗,足以造成生产率下降和交货延迟。
三星生物一时无两的锐气,被挫伤了,供应链稳定性出现裂痕(三星生物2026H1收入增速28%,相比2025H1收入增速36.1%有所放缓,但仍不容小觑,2026H1在手订单同比增长30%至243亿美元,预计全年收入增速有望达到15%~20%指引上限)。相比之下,中国CXO在技术、成本、效率、交付可靠性上具备综合优势(详细分析见2024年5月5日《CXO还能重新崛起吗?》),作为靠谱供应商的地位更加稳固,将最大程度分享全球创新药产业链的高景气度。
资金供给是CXO景气的源头,大型药企依靠“营收×研发投入率+现金储备”形成相对稳定的预算,Biotech则更依赖“外部融资+现金储备”驱动可支配研发资金。
大金主手头宽裕。近期多家MNC上调业绩预期:礼来2026H1总营收428亿美元,同比增长49%,替尔泊肽收入276.93亿美元,同比增长88%,GLP-1小分子Orforglipron上市首季实现9800万美元收入,全年营收指引再次上调至850-870亿美元;强生2026Q2收入253亿美元,同比增长6.6%,经调EPS为2.90美元,全年经营性收入及经调EPS指引同步上修;赛诺菲2026Q2净销售额132亿美元,同比增长18%,经营性利润增长36%,全年收入增速指引上调至10%;BMS 2026Q2收入130亿美元,同比增长6%,non-GAAP EPS增长40%,全年收入指引由460~475亿美元上调至490~500亿美元。诺华、罗氏、阿斯利康及GSK整体经营稳健,维持此前全年指引。
Biotech走出资本寒冬。据医药魔方,2026H1,全球创新药一级市场投融资事件505起,同比增长6.1%,投融资总金额267.5亿美元,同比增长58.5%。2026H1,国内创新药一级市场融资事件243起,同比增长16.3%,融资总金额58.1亿美元,同比增长79.1%。2026H1,中国创新药对外BD首付款金额约52亿美元,同比增长70%,成为研发资金的重要来源。据彭博,2026H1,海外Biotech二级市场融资总金额327亿美元,同比增长160.4%,其中IPO融资总金额37亿美元,同比增长218.6%,再融资总金额291亿美元,同比增长154.6%。
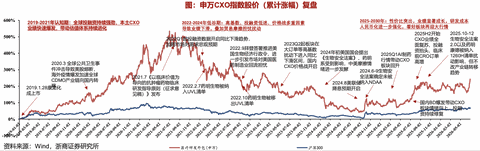
高景气传导到中游(CXO)和上游(生命科学/科研服务)。今年以来,中证CXO指数(931750)上涨33.8%,Wind生命科学工具和服务指数(882579.WI)上涨51.5%(早前分析见2026年7月1日《另类医药牛市早来了》)。
02
CDMO王者归来
两大指标验证CDMO重返巅峰时刻。
过去5年,在订单规模倍数级攀升的情况下,CDMO龙头订单增速在2025-2026H1又恢复到疫情前的较高水平。据浙商证券,从订单绝对值角度看,药明康德2020-2025年在手订单绝对值增长至3.7倍,凯莱英2020-2025年在手订单绝对值增长至3.1倍,药明生物2019-2025年未完成服务订单增长至6.8倍。从订单增速角度看,药明康德、康龙化成均已修复至全球突发卫生事件前增速水平。
2026年CDMO龙头CAPEX(资本开支)披露规划均有显著增长,药明康德+35%~+53%、药明生物+92%、凯莱英+65%,且这轮开支规模已经达到甚至超过2021年规模水平,标志着CDMO进入新一轮扩产周期,指向长期确定性订单。
CDMO核心引擎切换为新分子大药。
从炙手可热的多肽、小核酸、双多抗,到新机制小分子(共价修饰剂、PPI抑制剂、蛋白降解剂和分子胶),高技术壁垒、高利润率、高成长性的复杂新分子大药将批量进入后期临床及商业化阶段,2026-2028年本土CDMO订单有望维持高景气。
GLP-1销售基数高,多肽CDMO快到天花板了?
据东方证券,GLP-1市场扩容、口服多肽原料药需求跃迁和口服环肽新分子商业化,将开启多肽行业黄金十年。
全球肥胖人群达9.3亿,GLP-1渗透率不足1%,即使最大市场美国的渗透率亦仅6%,主要系GLP-1注射剂无法覆盖肥胖人群多元需求。随着口服、减脂保肌以及长效差异化管线的上市,GLP-1将加速触达细分患者群体。据Precedence Research测算,预计到2035年全球GLP-1市场规模超2000亿美元。
随着口服Wegovy和Orforglipron商业化,GLP-1正迎来新一轮放量,尤其在美国,口服制剂超80%处方来自此前从未使用过GLP-1的患者,表明口服制剂与注射制剂在共同扩大GLP-1减重市场。值得注意的是,口服GLP-1多肽的低生物利用度还将带来原料药CDMO增量需求跃迁。
口服环肽正在开启多肽第二增长曲线,强生icotrokinra(IL-23R)、默沙东Enlicitide(PCSK9)今年接连在美国获批上市,两款药物均有重磅炸弹潜力。据爱建证券,全球已有多款PCSK9靶向单抗和PCSK9靶向siRNA 药物(诺华Leqvio)获批上市,均需注射给药。默沙东Enlicitide是全球首个获批的口服PCSK9 抑制剂,在两项关键三期临床研究中,其降脂效果与注射型抗体相当,定价为315美元/月,仅为PCSK9单抗的一半,且可以实现常温保存,预计全球销售峰值有望达到40~50亿美元。
从海外Revolution泛RAS分子胶Daraxonrasib,到国内新机制小分子研发快速突破,也将为具备复杂小分子工艺开发能力和全球化CMC服务体系的中国CDMO,带来增量订单。
药明康德精准卡位多肽/小分子GLP-1、口服环肽、小核酸、复杂小分子,未来将被新分子大药推着走,高增长可期,2026年整体收入指引由513-530亿元上调至585-605亿元,持续经营业务收入增速由18-22%上调至35-39%。
药明生物以双多抗为核心增长引擎,拥有行业内规模最大、技术最领先的双
多抗开发组合之一,维持2026年收入同比增长13-17%的指引(剔除汇兑影响后增长16-20%),并更新未来3年收入复合增速20%和M端复合增速30%指引。
凯莱英也是新分子赢家,2026Q1新兴业务收入5.98亿元,同比增长74.07%,主要系化学大分子和生物大分子业务板块增长强劲。康龙化成M端从2025年起神奇发力,2026Q2营收中值同比增长19%,小分子CDMO服务新签订单同比增长超过50%,M端持续超预期。
03
CRO复苏力度趋强
在CXO产业链中,复苏力度依次为CDMO、临床前CRO、临床CRO。
两大指标表明临床前CRO高景气。
今年7月,3-5岁适龄食蟹猴单只价格冲高到15万元到20万元区间,昭衍新药实验猴现阶段的订单排期在4-5个月。从供需缺口看,实验猴繁育周期较长,引入种猴后,培育出一批适合实验的实验猴通常需要4-6年,假设猴场从2024年起引种,仍需至2028年出栏数量才会有