中药市场震荡:中成药集采四批透视分析
中药,市场震荡(含数据分析)
摘要
本文基于中康科技《焕新中医药,做大银发健康蛋糕》数据,由张自然博士分析湖北牵头的中成药集采进展。截至目前已开展四批,首批始于2022年,集采品种扩围引发中药市场震荡,企业价格承压,银发健康成为新增长点。
AI 主编 · 推荐理由推荐理由
中药企业应密切关注湖北集采扩围节奏,评估在采品种及竞品影响,优化报价策略与产品组合;同时布局银发健康品类,以应对价格下行压力。
五维评分
正文
编者按:本文来自自然药论,作者张自然博士;赛柏蓝授权转载,编辑晓琳
编者按:本文来自自然药论,作者张自然博士;赛柏蓝授权转载,编辑晓琳
编者按:本文来自自然药论,作者张自然博士;赛柏蓝授权转载,编辑晓琳
编者按:本文来自自然药论,作者张自然博士;赛柏蓝授权转载,编辑晓琳
本文据中康科技《焕新中医药,做大银发健康蛋糕》数据做一分析。
01
集采品种
截至目前,由湖北主导的中成药集采已进行了四批,首批已于2022年4月底开始陆续落地执行。
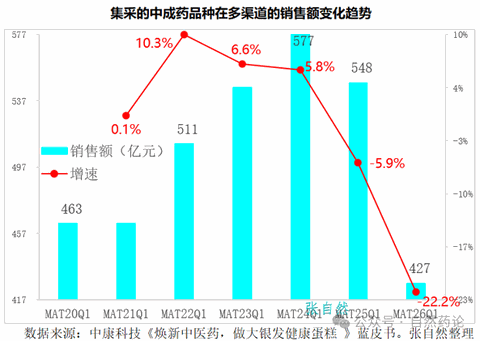
因四批集采之间有一定时间间隔,且院外和基层最近才开始与集采中选价格联动,所以在首批集采执行后,集采品种市场规模还持续增长至MAT2024Q1的峰值577亿元,后连续两年下降至MAT2026Q1的427亿元,较峰值减少了150亿元,2年下降了26%。
其中,MAT2026Q1较上年同期(MAT2025Q1)减少了121亿元,下降了22%。
2024年5月,国家医保局发布的《关于加强区域协同做好2024年医药集中采购提质扩面的通知》首次在国家级文件提出集采“三进”,即零售药店、民营医疗机构和公立基层医疗机构的药品售价要与集采中选价格联动。(详见下图)
02
整体市场
上述分析的是集采品种,下面再分析中成药整体市场。
MAT2024Q1是中成药整体终端市场的分水岭,此前逐年上升,其后连年下降。
MAT2024Q1,中成药销售达到高峰3712亿元,较MAT2020Q1的2940亿元增加了772亿元,4年增长了26%。
MAT2026Q1降至3322亿元,较峰值减少了390亿元,2年下降了11%。
一、剂型
和其他剂型相比,中药注射剂波动最大。
2015年以来,中药注射剂遭遇了两波挑战,集采前深受辅助用药概念影响,集采后首当其冲的又是注射剂。因注射剂大品种多,所以纳入集采的中药注射剂也多且降价幅度高于其他剂型。
与中成药整体市场在MAT2020Q1是拐点不同,中药注射剂市场规模近年来均呈下降趋势。
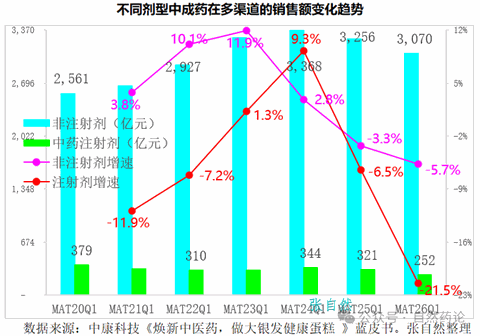
中药注射剂销售额由MAT2020Q1的379亿元降至MAT2026Q1的252亿元,6年减少了127亿元,下降了34%。
MAT2026Q1较上年同期(MAT2025Q1)减少了69亿元,下降了21.5%。
期间,MAT2024Q1罕见地出现了一波高速增长(同比增长9.3%),是因2022年和2023年两版医保目录解除了对以中药注射剂为首的很多品种的医保报销限制,市场得以阶段性释放。
非注射剂型市场规模的变化要小得多,MAT2024Q1达近年峰值3368亿元,后降至MAT2026Q1的3070亿元,两年减少了298亿元,下降了9%。(详见下图)
二、渠道
中成药在零售的市场规模一直高于二级以上公立医院的,这一差距到MAT2023Q1达到顶峰。
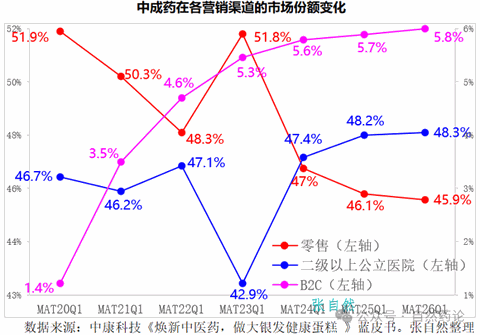
MAT2023Q1中成药在零售的占比为51.8%,在二级以上公立医院的为42.9%,前者比后者高出8.9个百分点。
MAT2024Q1,中成药在零售和二级以上公立医院的占比拉近到持平(均为47%左右)。
其后反转,在二级以上公立医院的占比开始超过在零售的占比。
MAT2026Q1,中成药在二级以上公立医院的占比(48.3%)比在零售的占比(45.9%)高出2.4个百分点。
中成药在B2C的市场份额一路高歌猛进,由MAT2020Q1的1.4%增至MAT2026Q1的5.8%,6年增长了4.4个百分点。(详见下图)
03
展望
2025年1查看原文 ↗