通化东宝终止口服GLP-1新药项目,研发进度与差异化成关键
GLP-1厂家进退为难?研发动作慢等于放弃,新剂型又想挤入围城
摘要
8月24日,通化东宝宣布终止与药明康德合作开发的口服GLP-1新药THDBH110胶囊研发项目。终止原因为该药开发进度偏慢,且与现有疗法相比尚未形成明确临床获益优势或差异化定位。该事件折射出GLP-1赛道竞争白热化,药企在研发投入与商业化前景之间面临艰难抉择。
AI 主编 · 推荐理由推荐理由
GLP-1竞争已进入效率与差异化主导阶段,进度落后即等于出局。建议在研企业定期评估竞品格局与临床价值,及时止损或转向新剂型、新靶点,避免同质化资源浪费。
五维评分
正文
8月24日,通化东宝宣布终止与药明康德合作开发的口服GLP-1新药THDBH110胶囊研发项目。原因在于与同类产品相比该药开发进度偏慢,且与现有疗法相比尚未形成明确临床获益优势或差异化定位。
几乎同一时间,中国生物制药旗下北京泰德制药研发的GLP-1可溶微针贴片CPX301获得美国FDA临床试验默示许可。值得注意的是,该药是全球首个获FDA临床许可的减重可溶微针贴片,其在国内临床申报工作也在同步推进。
一退一进之间,凸显出GLP-1赛道研发态势的变化。随着全球GLP-1药物研发进入深水区,赛道竞争已从单纯的进度比拼、靶点复刻,转向差异化剂型创新、给药方式革新与临床价值升级的多维较量,依托全新技术路径、具备独特应用场景与商业化潜力的创新品种,正成为药企深耕布局的核心方向。
全球管线加速出清
口服小分子进入收获期
GLP-1管线收缩不仅发生在国内,事实上,从全球层面看,跨国药企在该领域的战略收缩力度更甚。据不完全统计,今年至今,全球已有至少5款临床试验阶段减重候选药物被跨国药企终止。包括辉瑞在第二季度财报中宣布终止两项口服减肥药管线、罗氏终止GLP-1/GIP双激动剂的研发、安进关闭两款早期管线等。
管线集中撤退,一方面在于已上市产品的竞争优势稳固,另一方面也与赛道过于拥挤有关。智慧芽数据显示,全球已上市的GLP-1药物已有近20个,还有近200个处于临床试验阶段,国内GLP-1药物的临床管线也有100余个。
为在激烈竞争中脱颖而出,企业也朝着差异化方向进行研发布局,包括从单靶点走向双靶、三靶及多受体激动剂,延长给药间隔,改变给药方式等。但如今,在一些差异化方向上也逐渐开始拥挤。THDBH110的退出,就是一个例证。
在众多研发方向中,口服小分子是国内企业在GLP-1领域集中押注的一个方向,口服剂型可以绕开注射依从性瓶颈、无冷链,且适配基层市场,大量制药企业都在卡位。智慧芽数据显示,该领域国内已有27个管线进入临床试验阶段。其中,进入临床Ⅲ期以上的品种已达到7个。值得一提的是,今年7月,信达生物IBI3042的临床试验申请获得受理,成为全球首款进入临床阶段的小分子GLP-1周制剂。
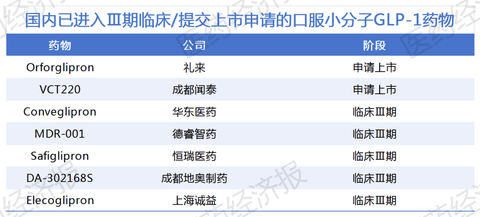
全球口服小分子GLP-1赛道已正式迈入收获期。2026年4月,礼来的orforglipron获FDA批准,成为全球首个上市的口服小分子非肽类GLP-1受体激动剂。在国内,口服小分子GLP-1药物的上市步伐也在加速。今年1月,orforglipron在国内提交了上市申请;7月,闻泰医药VCT220的上市申请获CDE受理。
与此同时,双靶点GIPR×GLP-1R激动剂也将密集进入上市期。博瑞医药的BGM-0504、豪森的奥洛替肽以及恒瑞的瑞普泊肽均已提交上市申请。此外,国内还有5个管线已进入Ⅲ期临床,多重创新赛道并行开花。
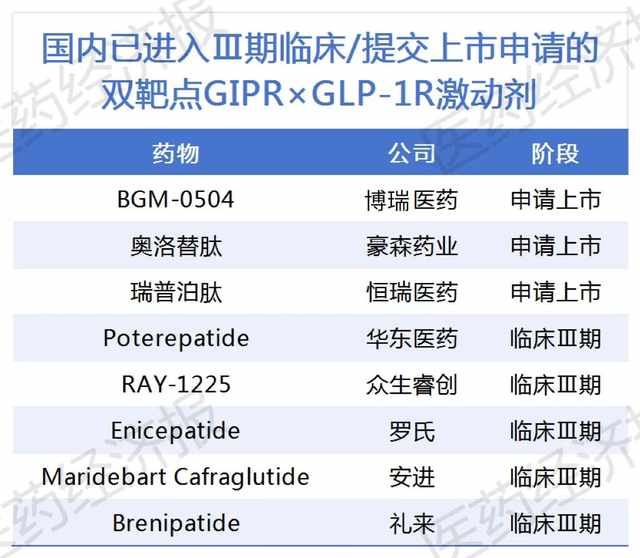
【资料来源:智慧芽】
突破给药技术壁垒
微针贴片开辟新赛道
CPX301的可溶微针贴片路径,试图用透皮递送替代皮下注射。GLP-1受体激动剂属于分子量大、透皮难度高的多肽药物,传统贴剂很难实现有效递送。可溶微针技术提供了一条不同的路径,通过微米级针尖物理穿刺角质层,将药物直接递送至表皮与真皮浅层,经毛细血管吸收进入体循环。
与注射给药相比,可溶微针不触及神经末梢,无明显疼痛感、无尖锐医疗废物。此外,可溶微针在突破大分子药物吸收屏障方面极具潜力。公开信息显示,与同类口服制剂相比,CPX301生物利用度显著提高50倍以上。此外,产品体积小巧、携带方便,有望进一步提升药物可及性。
微针贴片是当前全球GLP-1替代给药最受关注的方向之一,美国的Terrestrial Bio、Anodyne Nanotech,加拿大的PharmaTher与韩国的Daewoong Therapeutics等企业均有涉足,但基本还处于早期阶段。
版式:余远泽
编辑:陈丽娜
审核:马 飞

www.yyjjb.com.cn
洞悉行业趋势
《中国处方药》
学术公众号
聚焦药学学术和循证研究
终端公众号