III期失败,股价大跌24%!这款药没输给疾病,却输给了“更好的治疗“
摘要
该报道聚焦某医药企业核心药物在III期临床试验中因疗效不及现有更优治疗方案而宣告失败的事件,导致公司股价单日暴跌24%。这一案例深刻揭示了当前医药研发面临的严峻挑战:即使药物具备一定安全性,若无法在头对头比较中展现出相对于标准疗法(SoC)的显著优势,仍难以获得监管批准或市场认可。此次失败不仅对该企业造成重大财务打击,也警示行业需重新评估临床终点选择及竞品对标策略,强调在成熟治疗领域进行差异化创新的重要性。
AI 主编 · 推荐理由推荐理由
该事件典型反映了当前高竞争赛道中“非劣效”向“优效”转化的研发难点,对理解临床开发策略调整及资本市场反应具有重要参考价值。
五维评分
正文
2026年7月9日,Ionis与阿斯利康公布了CARDIO-TTRansform的顶线结果。Eplontersen(Wainua,依普隆特生)是一款GalNAc递送的反义寡核苷酸药物(ASO),旨在通过降低肝脏转甲状腺素蛋白(TTR)生成,治疗转甲状腺素蛋白淀粉样变性相关心肌病(ATTR-CM)。在这项全球III期、随机、双盲、安慰剂对照研究中,eplontersen未能显著改善至第140周的心血管死亡与复发性心血管临床事件复合终点[1-3]。对一项约1,400例患者参与的确证性试验而言,这也是一个较为清楚的临床结论:总体主要终点没有达到。Ionis 和阿斯利康将继续分析完整的数据集,研究结果将于2026年8月在欧洲心脏病学会(ESC)大会上与科学界分享。
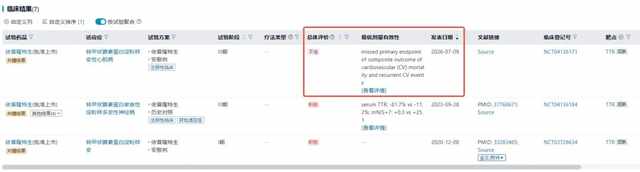
图源:医药魔方NextPharma全球新药数据库,点此试用
变化的SoC,改变了试验所要回答的问题

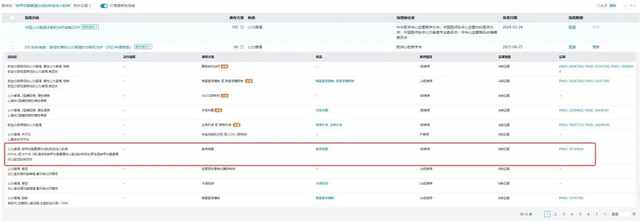
根据披露,CARDIO-TTRansform每组有57%的患者在基线时已经接受TTR稳定剂,另有24%在研究期间启动稳定剂治疗;在基线已经使用稳定剂的患者中,未观察到eplontersen的治疗效应[1] 。这意味着可能研究中的“安慰剂组”并非没有治疗,而是在可用标准治疗基础上接受安慰剂。对试验药而言,需要证明的是标准治疗之上的附加价值。
CARDIO-TTRansform于2019年底2020年启动时,重要竞品tafamidis(氯苯唑酸,TTR稳定剂)已于2019年5月获批ATTR-CM治疗,2023年便已被纳入ESC指南SoC,且后来又出现acoramidis(Attruby,BridgeBio,TTR稳定剂,2024年11月获批)和vutrisiran(夫曲司兰,Alnylam,siRNA,2025年3月获批)等新选择。因此,这项研究最终面对的核心问题,从“沉默TTR是否有效”转向了“在稳定剂等当代SoC基础上,eplontersen是否还能提供足够明确的增量获益”。现有公开信息来看,但尚不足以完全论证此点。
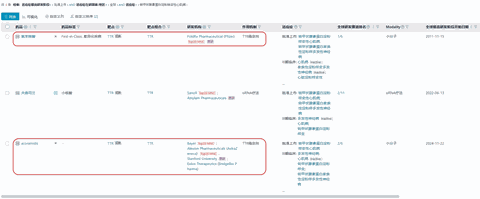
图源:医药魔方TrialiCube全球临床数据库,点此试用
某种程度而言,笔者揣测,对于一项持续数年的心血管试验,研究者很难在已有更有效更新的治疗获批上市后,长期禁止患者使用它。所以到底是评估“无论之后采用什么治疗,最初随机分配是否仍有价值”,还是评价“假设未启动稳定剂时,试验药可能产生什么效果”?两者都可以有意义,却不能在读出后临时互换。
HELIOS-B提供参照,但不是平台头对头试验

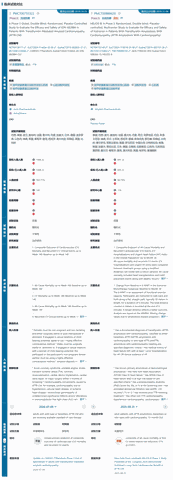
市场很自然地把CARDIO-TTRansform与vutrisiran的HELIOS-B放在一起比较。两项研究都面向ATTR-CM,也都评估TTR沉默剂/降低TTR的效果,但它们并未回答完全相同的问题。目前的不完整披露来看,CARDIO的主要终点包含心血管死亡,HELIOS-B则包含全因死亡;复发事件定义、背景治疗比例、分析层级和数据成熟度也不一致[2,4-5] 。这类跨试验参照可以帮助提出问题,不能替代随机头对头证据。
图源:医药魔方TrialiCube全球临床数据库,点此试用
FDA数据显示,HELIOS-B总体人群的主要复合终点HR为0.72,95%CI为0.55-0.93;基线未使用tafamidis的单药人群HR为0.67,95%CI为0.49-0.93[4]。 但在基线使用tafamidis的亚组中(占比40%),HR为0.79,95%CI为0.51-1.21[4]。后一结果方向上有利于vutrisiran,置信区间却跨过1,不能直接读出为“经tafamidis治后仍获得统计学显著获益”。
这一区分很重要。HELIOS-B证明了vutrisiran在其预设总体和单药分析人群中的价值,但并没有为所有稳定剂后使用沉默剂的方案提供通用答案。CARDIO的基线稳定剂亚组同样只披露“未观察到治疗效应”,没有HR和置信区间[1,3]。关于稳定剂后沉默剂的治疗是否存在稳定、可重复的增量获益,现阶段仍需要更完整的数据或专门设计的研究。
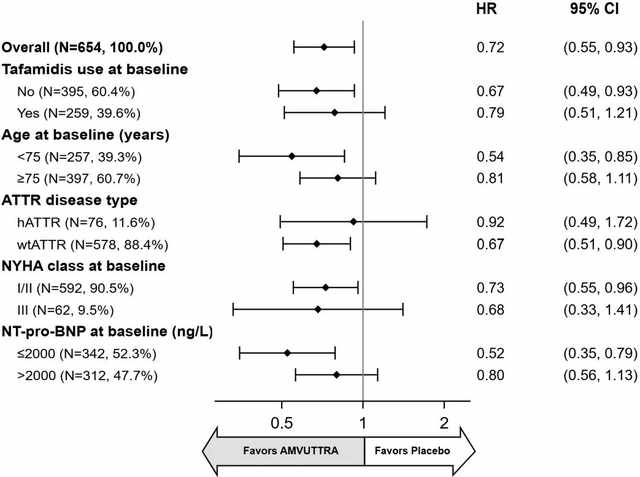
图:Alnylam 夫曲司兰 AMVUTTRA FDA监管资料[4]
商业价值及结语

Alnylam 2025年10-K显示,AMVUTTRA(夫曲司兰)净产品收入为23.13836亿美元,较2024年增长138%[9]。Ionis的SEC文件则显示,Wainua (依普隆特生)2025年合作产品销售为2.12亿美元(依靠其他适应症),Ionis确认的royalty revenue为4,900万美元[10]。
AMVUTTRA的快速放量证明ATTR治疗存在可观需求,却不能据此判断市场已高度封闭。ATTR-CM已有稳定剂和沉默剂获批,还有不同机制在研[4,6-8,12-13] 。后来者的差异化也不只来自疗效排序,还可能来自适用人群、安全性、给药便利性、治疗可及性和经验证的组合策略。支付方是否采用阶梯治疗、联合方案是否具备成本效果,需要真实价格、利用率和卫生经济学数据,不能由一次临床读出预先决定。
当前来看,CARDIO-TTRansform没有裁定ASO与siRNA的平台胜负,也没有证明稳定剂与沉默剂可否联合、可否序贯。这个事件对研发决策者而言,第一道门槛是机制和药效学,回答药物是否按预期工作;第二道门槛是临床转化,回答在当代SoC下患者是否活得更久、住院更少、功能和生活质量更好;第三道门槛是差异化证据,回答医生、患者和支付方为什么选择它。这种纪律的价值,在于让团队更早识别不可回答的问题,也让有限的患者、时间和资本被投入到更有机会产生清晰证据的研究中。
栏目介绍
- 上下滑动查看参考资料 -
Copyright © 2026 PHARMCUBE. All Rights Reserved.免责申明:本微信文章中的信息仅供一般参考之用,不可直接作为决策内容,医药魔方不对任何主体因使用本文内容而导致的任何损失承担责任。