▲9月4-5日 CBI生物医药创新博览会 扫码报名
声明:因水平有限,错误不可避免,或有些信息非最及时,欢迎留言指出。本文仅作医疗健康相关药物介绍,非治疗方案推荐(若涉及);本文不构成任何投资建议。
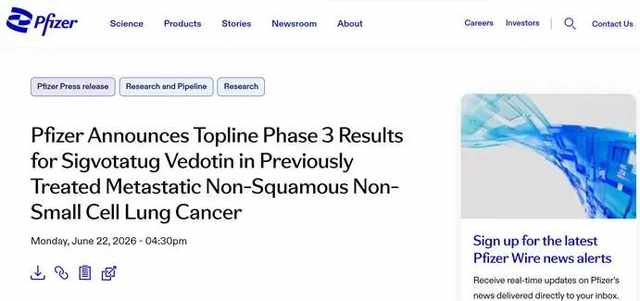
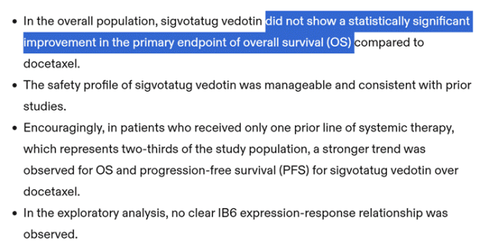
最近,辉瑞一则关键III期临床数据落地,让业界对其ADC赛道布局的期待彻底落空。公司核心在研的IB6靶向ADC药物Sigvotatug vedotin,在晚期非鳞非小细胞肺癌多线治疗人群中,未能突破现有化疗方案的疗效天花板,相较于多西他赛,患者总生存期未呈现统计学获益。![]()
![]()
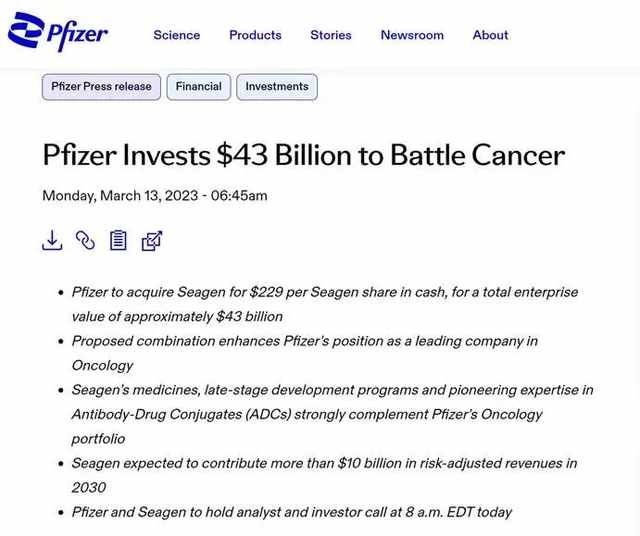
图1.辉瑞公布SigVie-002研究III期临床试验结果熟悉行业的人都清楚,这款药是辉瑞天价收购Seagen之后,最被寄予厚望的FIC项目之一。当初430亿美元拿下Seagen,外界普遍认为辉瑞拿到了进入高端ADC赛道的“入场券”,有望依靠成熟的ADC技术体系,补齐肿瘤创新管线的短板,摆脱过往依赖大单品的营收结构。但此次临床失利,不仅让这一期待落空,也直接引发资本市场对辉瑞整体战略的重新定价,股价持续走弱的背后,是市场对其“重并购、轻自研”模式的深度不信任。图2.辉瑞以430亿美元收购Seagen在创新药行业,单个药物临床失败本是常态。新药研发本身风险极高,即便是头部药企,也无法保证每一个管线都能顺利落地。但如果把这次ADC失利,和辉瑞近几年动辄数百亿的并购投入、多家收购企业资产爆雷、内部管理层频繁动荡等一系列事件串联起来,就不难发现,这并不是一次简单的技术失手,而是企业长期战略错位积累下来的必然结果。透过辉瑞这一个案,我们也能清晰看到当下全球ADC赛道乃至整个创新药行业,看似火热繁荣,实则暗藏诸多亟待解决的深层问题。Sigvotatug vedotin的研发起点,其实具备足够的合理性。临床研究早已证实,IB6靶点在非小细胞肺癌中高表达,且和肿瘤的侵袭、转移特性高度相关,理论上是非常优质的实体瘤靶向靶点。依托Seagen经典的ADC药物设计思路,采用特异性抗体结合MMAE毒素,初衷就是精准靶向肿瘤组织,规避传统化疗无差别杀伤、毒副作用强的弊端,以此改善晚期肺癌患者的治疗困境。本次开展的SigVie-002研究试验设计规范,入组的七百多例患者均为经过多轮治疗后耐药、预后极差的晚期患者,这类人群临床治疗选择匮乏,试验数据的参考价值极高。但最终的试验结果,彻底打破了前期的理论优势预判。在整体受试人群中,这款新型ADC药物并没有展现出优于传统化疗的生存获益,所谓“新一代疗法替代老药”的行业固有认知,在真实的临床数据面前不攻自破。图3. SigVie-002临床研究主要研究终点未取得显著性改善不过,如果仅以整体人群数据全盘否定这款药物的价值,其实并不客观。试验细分亚组的疗效差异,恰恰说明了临床研发不能一概而论。在仅接受过一线系统治疗的患者群体中,药物展现出了不错的生存获益,疗效显著优于化疗。之所以出现这种明显的人群差异,核心在于晚期难治性患者的肿瘤微环境已经发生根本性改变。经过多次放化疗、免疫治疗干预后,肿瘤组织纤维化加剧、局部免疫微环境衰竭,ADC药物依赖的靶向渗透、毒素释放、免疫激活机制都会受到严重抑制。这是实体瘤治疗的共性难题,并非这款药物独有的技术缺陷。真正值得行业反思的核心问题,藏在试验的探索性数据之中。行业内长期存在一个惯性思维:只要靶点在肿瘤组织高表达,对应的靶向药物就大概率有效。但本次试验直接推翻了这一认知,IB6靶点的表达高低,和患者的药物应答效果、生存期改善没有形成有效关联。深究根源,问题并不出在靶点选择上,而是受制于MMAE载荷的固有短板。必须承认,MMAE是目前行业内最成熟、应用最广的ADC毒素载荷,在血液肿瘤治疗中表现稳定、安全性可控,具备不可替代的实用价值。但成熟不代表万能,将其应用在致密、缺氧、基质丰富的实体瘤场景时,短板会被无限放大。对比喜树碱类载荷,MMAE的肿瘤穿透能力偏弱,难以深入实体瘤内部发挥杀伤作用,毒素有效利用率低,脱靶风险更高。即便抗体能够精准结合靶点,也无法转化为稳定、可观的临床疗效。这也是当前国内大量跟风ADC管线的通病:堆砌成熟技术、跟风热门靶点,却忽略了载荷与适应症的适配性问题,最终只能在临床阶段暴露缺陷。从药物本身来看,此次失利并非全无积极信号,全程试验未出现新发、未知的安全风险,整体安全性可控。这也意味着项目并非彻底终结,只是不适合粗放的全人群开发模式,后续完全可以聚焦优势人群、搭配联合方案,实现价值兜底。跳出药物本身的技术问题,辉瑞这次翻车,本质是企业发展战略失衡的缩影。依靠新冠疫苗、口服药的红利,辉瑞在疫情周期内积累了巨额现金流,但阶段性的营收红利,掩盖了企业自研创新能力持续下滑的核心问题。疫情红利褪去后,核心大单品营收快速萎缩,全新重磅自研药物断层、管线迭代缓慢的短板彻底暴露。在这样的背景下,辉瑞选择了一条最捷径、也最危险的路:放弃长期、深耕式的自研积累,依靠大额并购快速补齐管线、抢占热门赛道。2023年斥资430亿美元收购Seagen,就是这一战略的极致体现。辉瑞的目的很明确,不想花费数年时间沉淀底层ADC技术,而是直接收购成熟企业、现成管线和专利体系,快速跻身全球ADC第一梯队,冲刺百亿营收目标。客观来讲,药企通过并购整合优质资产,本身是正常的产业运作逻辑,也是国际药企拓展管线、规避自研风险的常用手段。Seagen深耕ADC技术多年,技术积累和管线质量毋庸置疑,这笔并购本身具备产业合理性。但辉瑞的问题在于,过度迷信资本的万能性,只完成了资产和股权的收购,却没有做好技术融合、管线梳理和风险甄别。收购完成后,辉瑞并未对Seagen原有管线进行系统性复盘,没有提前甄别部分项目靶点验证不足、载荷适配性差的先天缺陷,而是一味加速推进所有管线进入临床开发。这种粗放式的管线管理模式,直接导致Sigvotatug vedotin这类存在先天短板的项目仓促进入III期阶段,最终造成巨额资金、时间成本的双重浪费。截至2025年,Seagen全系产品为辉瑞带来的营收,距离其预设的百亿目标仍有巨大差距,天价并购的商业价值远未兑现。更能体现战略乱象的,是辉瑞近几年无序的多元化并购。近三年累计近700亿美元的并购支出,覆盖多个小众赛道,但多数收购标的最终都陷入经营困境。Biohaven遭遇合规危机、GBT核心药物退市、Metsera商业化落地受阻,大量并购资产不仅无法创造营收增量,反而成为企业经营负担。不同于Seagen的技术型并购,这类中小标的收购大多是跟风赛道热点,既无技术协同价值,也无长期商业化潜力,纯粹是为了堆砌管线规模、迎合资本市场预期。持续的无效投入、临床失利、资产爆雷,进一步引发内部管理层动荡,核心并购团队人员流失,资本市场信心持续崩塌。至此,辉瑞彻底陷入了恶性循环:自研乏力就靠并购补缺口,并购失利再用新的并购掩盖问题,最终彻底丢失了创新药企最核心的技术研发与风险研判能力。资本可以买来管线、买来技术、买来专利,但永远买不来长期积累的研发体系和临床沉淀。辉瑞的个案,也精准折射出当下ADC行业的整体浮躁现状。近几年,ADC凭借独特的治疗优势,成为资本追捧的超级风口,大量资金、企业扎堆入局,行业热度空前高涨。但在火热的赛道表象之下,是越来越严重的同质化内卷和技术空心化问题。当下行业最大的误区,就是陷入了“新旧疗法二元对立”的极端认知。资本和市场盲目神化ADC、双抗等新型生物疗法,想当然认为新药必然优于传统化疗,将传统化疗贴上落后、过时的标签,研发资源过度向新兴赛道倾斜。但本次临床结果狠狠纠正了这一认知:在多线耐药、肿瘤微环境彻底破坏的晚期实体瘤场景中,多西他赛这类传统化疗方案,疗效稳定、普适性广、安全性可控,有着新型疗法短期内无法替代的临床价值。当然,我们也不能片面否定新型技术的价值。ADC疗法、MMAE载荷在血液瘤、早期实体瘤治疗中,依然具备显著的临床优势,能够有效弥补传统治疗的短板。真正的问题是,行业不顾技术适配边界,盲目追捧热点、放大新技术价值,催生了严重的赛道泡沫。目前国内乃至全球多数ADC企业,基本都停留在“复刻式创新”阶段。多数企业不愿意投入高成本、长周期的底层技术研发,回避新型载荷、创新连接子等核心技术攻坚,只是扎堆成熟靶点、套用通用MMAE载荷模板,快速立项、快速融资、快速推进临床。看似行业管线遍地开花,实则高度同质化,没有形成真正的技术壁垒。浮躁的行业心态,让新药研发彻底本末倒置。很多企业追逐FIC新靶点只为博取市场关注度,却忽视了靶点验证、结构优化、适应症筛选等基础工作。前期基础研究缺失,风险研判不足,最终导致大量管线扎堆倒在III期临床阶段,行业整体研发转化率持续偏低。除此之外,多数药企的研发思维依然停留在传统的单药开发、单药商业化层面,跟不上临床诊疗的升级节奏。当下晚期实体瘤治疗早已进入联合治疗时代,依靠单一药物很难突破肿瘤耐药和微环境瓶颈,IO+ADC、抗血管+ADC的组合模式已然成为主流探索方向,固守旧研发逻辑,注定会被市场淘汰。辉瑞此次失利,不是赛道的终点,而是行业纠偏的起点。对于辉瑞自身而言,当下最务实的选择,不是一刀切终止项目、止损离场,而是基于真实临床数据调整研发策略,盘活存量资产。针对Sigvotatug vedotin,彻底放弃后线难治人群的无效探索,聚焦一线治疗获益优势人群,重点推进联合免疫药物的一线临床研究,依托联合治疗弥补单药的机制短板,同时拓展适配的实体瘤适应症,最大化盘活前期研发投入。在企业战略层面,辉瑞必须彻底告别粗放式的资本扩张模式,完成从“规模堆砌”到“技术深耕”的转型。针对Seagen收购得来的海量管线,开展全面的风险复盘和价值筛选,主动淘汰技术缺陷明显、商业化前景薄弱的低效项目,集中资源攻坚新型载荷、创新连接子等底层核心技术,搭建自主可控的原创研发体系,摆脱依赖并购补管线的发展惯性。放眼整个创新药行业,此次事件带来的启示更为深远。新药研发从来没有高低优劣之分,唯一的评判标准就是是否贴合真实临床需求。行业需要摒弃非此即彼的片面认知,理性看待新旧疗法的适配场景,拒绝资本炒作带来的技术神化和估值泡沫。同时,企业必须建立前置化的靶点验证和技术研判体系,把风险管控前置到项目早期,从源头减少大规模临床失利和资源浪费。更重要的是,整个行业需要彻底迭代研发思维。跳出单一药物研发的固化逻辑,围绕肿瘤复杂的发病机制,布局机制互补的组合用药研发,从单纯的药品供应商,转向临床治疗方案的输出方,真正挖掘创新药的临床价值和商业价值。说到底,辉瑞IB6 ADC的临床翻车,是一场典型的产业祛魅过程。它让市场看清了一个事实:创新药行业的核心竞争力,从来不是资本堆砌的管线规模,也不是跟风追逐的赛道热点,而是扎实的底层技术、严谨的研发体系、尊重临床规律的创新逻辑。ADC赛道依旧是肿瘤创新领域最具潜力的赛道之一,未来依然拥有广阔的临床空间。但行业必须告别浮躁内卷的发展模式,褪去资本赋予的过热滤镜,沉下心深耕原创技术、锚定真实临床需求、理性布局创新。唯有如此,才能摆脱同质化内耗,走出行业泡沫,实现真正高质量、可持续的产业发展。1.Pfizer Announces Topline Phase 3 Results for Sigvotatug Vedotin in Previously Treated Metastatic Non-Squamous Non-Small Cell Lung Cancer,https://www.pfizer.com/news/press-release/press-release-detail/pfizer-announces-topline-phase-3-results-sigvotatug-vedotin2.Pfizer Invests $43 Billion to Battle Cancer,https://www.pfizer.com/news/press-release/press-release-detail/pfizer-invests-43-billion-battle-cancer
生物药大时代组建了抗体药、疫苗、核酸药物等多个相关领域的实名制微信交流群,扫描下方二维码即可入群!