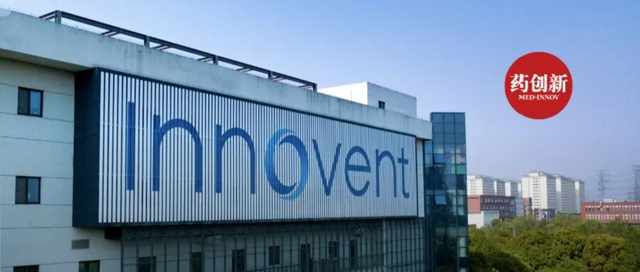
医保目录的“一年一调”,将新药从获批到支付的等待期大幅压缩——如今,约80%的创新药能在上市两年内拿到医保入场券。但对于整个产业而言,真正的考验在目录之外:从“进医保”,到“进医院”,再到真正由医生“开处方”,最终都指向一个朴素的终极目标:让价值医疗真正惠及每一位普通患者。医院,正是这“最后一公里”的关键节点。作为连接超300万医疗从业者的平台,“医学界”既是政策落地的见证者,更是医保、产业与临床之间的重要桥梁。日前,“医学界”跟随国家医保局“中国医保助力医药产业高质量发展”调研,深入信达生物、恒瑞医药、诺诚健华、康方生物四家创新药企。本文为【寻路价值医疗】专题第一季第一篇,带您走进信达生物。从2011年苏州工业园区一间不足百平方米的办公室起步,到拥有20款上市产品、39个新药产品链、14万升商业化产能,信达生物用了15年。这家由海归科学家俞德超博士创立的生物制药企业,如今市值已跻身全球药企前30,正加速向“国际一流生物制药公司”迈进。在国家医保局2026年媒体调研行走进信达生物时,信达生物制药集团综合管线首席研发官钱镭博士坦言:“公司受益于医保政策,让创新药真正实现了研发、准入、可及的闭环。如果没有医保支持,企业很难从研发投入走向盈利,更难再反哺后续创新。”20世纪90年代,俞德超的母亲在浙江天台山老家被诊断为晚期胃癌。当时国内医疗资源匮乏,他通过从美国带回的创新药,让母亲多活了30多年。这段经历让他深刻感受到:“国内的老百姓常常用不起、也用不上世界上已经存在的好药。”2011年,俞德超在苏州工业园区创办信达生物,将“开发出老百姓用得起的高质量生物药”刻入公司使命。最初,使命前还有“中国”二字,随着公司走向全球化,这两个字被去掉——如今,信达已在全球开展30余项合作,多款产品进入海外临床,真正让“中国创新”惠及全球患者。2018年12月,信达生物第一款商业化产品——PD-1抑制剂信迪利单抗注射液获批上市,定价7838元/支。2019年,它成为当年唯一一个、也是首个纳入国家医保目录的PD-1,价格从7838元降至2843元,降价64%。两年后续约,再降至1080元,成为目录内最便宜的PD-1。“1080元是什么概念?年治疗费约3-4万元,相当于美国同类产品的1/30。医保报销后,患者实际承担可能只有1万元左右,有些地区甚至只需几千元。”信达生物制药集团高级副总裁殷则阳表示。2018年上市时,信迪利单抗注射液针对复发/难治性经典型霍奇金淋巴瘤的临床数据显示:98%的患者肿瘤得到控制,85%的患者肿瘤缩小一半以上,45%的患者检测不到肿瘤细胞。一位山东女大学生参加临床,仅用两个疗程(6周)就达到临床治愈,如今已结婚生子,至今已8年未复发。“以价换量”的逻辑在信迪利单抗身上得到验证:上市首年销售额10亿元,随后逐年攀升至20亿元、30亿元,2025年达到42亿元,已成为国内20多个进口和国产PD-1中的第一大品牌,累计惠及超过350万患者。信达的管线不止于肿瘤。在代谢、自身免疫、眼科等领域,同样涌现出填补国内空白的创新药。信必乐(托莱西单抗注射液)是一款靶向PCSK9的降脂药,2024年纳入医保,价格286元/针,可实现最长一个半月注射一次,亦可实现灵活给药,减少注射频次,患者年治疗费用仅几千元,医保报销后更低。“从生产成本来看,通过大规模产能(如杭州基地单罐2万升生物反应器)和工艺优化,我们能把成本分摊,让患者用得起,也让企业可持续。”信达生物高级副总裁殷则阳介绍。替妥尤单抗则是信达在眼科领域的一大突破。甲状腺眼病(TED)是一种可能导致失明的疾病,过去70年全球无特异性治疗药物,患者只能依靠糖皮质激素或高风险手术。信达生物自主研发的替妥尤单抗N01注射液于2025年3月获批,年治疗费用仅为美国同类产品(约300万元)的1/15。2025年底纳入医保后,单支价格又由约1.5万元降至约6000元,降幅约60%,叠加各地医保报销后,患者完整疗程的个人负担可由过去难以承受的水平降至数万元,部分地区职工医保患者可进一步降至万元级。甲状腺眼病(TED)患者代表毕女士在调研中分享:她于2015年确诊甲亢,2016年起出现眼病,当时无特效药,医生也束手无策。2019年病情加重,角膜溃疡。2020年她知晓了眼眶减压手术,但全国能做眼眶减压手术的专家不足10人,排期长达1-5年,幸运的是她在上海手术成功,外观上未留明显异常。此后她开始建立患者群,至今已发展为拥有八九千人的甲状腺眼病患者组织,一路见证着从无药到有药的时代。在患者代表毕女士分享完经历后,调研组关注到,目前该群体中实际用上替妥尤单抗的患者比例约为三分之一。这一比例既反映了不同患者治疗需求的差异,也折射出创新药从进入医保目录到真正抵达适用患者之间,仍有“最后一公里”需要打通——部分处于活动期、经医生评估具有治疗需求的患者,可能因所在医院尚未配备该药,无法及时接受治疗。这个“1/3”,既反映了不同患者治疗需求的差异,也折射出创新药从进入医保目录到真正抵达适用患者之间,仍有“最后一公里”需要打通。从行业整体来看,尽管国家医保局与卫健委已多次发文,明确要求医院“应配尽配”,但药事会召开机制仍是创新药进院的关键堵点之一。药事会制度是创新药进院的落地关键环节,其堵点集中在三方面:一是召开频次低。多数医院一年仅开1至2次药事会,且并非每次都安排新药进院议题。二是准入门槛高。部分头部三甲医院对同一企业设有品种数量上限(一品双规),一年内多个品种通过国谈的企业不得不“舍弃”部分品种。同时,医院药品目录长期存在品种数量上限(如三级综合医院原则上不超过1500种),新增创新药进入需“踢出”旧品种,形成挤兑。三是历史积压。不少医院已五六年未开药事会,导致数百个国谈品种积压,一次会议根本无法消化。尽管国家医保局对药事会的要求是“及时召开”,地方层面如广东、福建、北京、四川等多个省份,明确医疗机构“每季度至少召开一次”。但据行业观察,药事会即使召开,议题也未必聚焦新药进院——部分医院的药事会更侧重于药事管理规则审议,新药准入的专项讨论频次有限。更深层的原因在于,医院药品零加成政策:药品从“利润中心”彻底转变为“成本中心”,医院需要承担采购、储存、冷链管理、人员等全流程成本,却没有经济回报。药品管理从过去的“利润项”转为“成本项”,自然削弱了医院主动引进高值创新药的内在动力,也是当前创新药入院面临的普遍困境。行业数据也反映了这一现状:艾昆纬《2025年国家医保谈判药品落地研究报告》显示,2024批次国谈药品落地一年后,对全国三级医院的覆盖率中位数约为5%。未来的破局方向,或许需要更多的机制创新——将一年一两次的药事会改为“季度常态”或“绿色通道”;同时,也需要在更深层次上,配合医院的经济激励改革,让医院从“被动接受”转为“主动申请”。只有打通了“最后一公里”,创新药的价值才能真正从目录惠及患者身上。从15年前的一间办公室,到如今9000名员工、19款上市产品、14万升产能、全球30余项合作,信达生物已成为中国创新药的一张名片。2015年,信达与礼来达成总金额4.56亿美元的合作,将PD-1等三个品种的海外权益授权给礼来,首付款5600万美元,创下当时中国药企“license out”纪录。此后,信达与礼来又陆续达成多次BD合作,合作伙伴也扩展至罗氏、赛诺菲、武田、辉瑞等全球巨头。
2025年10月,信达与武田达成合作,包括两个后期在研药物IBI363(PD-1/IL-2α双抗)、IBI343(CLDN18.2 ADC)和一款早期研发项目IBI3001(EGFR/B7H3 ADC),首付款12亿美元,总付款114亿美元,成为当时行业最大单笔交易。2026年5月,再与辉瑞达成类似合作,首付款6.5亿美元,总金额105亿美元。与以往单纯的“license out”不同,这两次合作采用Co-Co(“共同开发、共同商业化”)模式,信达深度参与全球临床和市场策略,并享受利润分成。
“我们希望借这些合作,打造自己的全球研发和商业化团队,真正把信达的产品推到海外。”钱镭博士表示。目前,信达已有5个品种进入全球关键性临床研究,3款高潜力产品已开展或即将开展全球临床III期。“信达的目标是2030年成为国际一流生物制药公司。”俞德超博士曾在多个场合强调。站在2026年,这个目标正在变得触手可及——两个已进入全球III期的潜在重磅炸弹、愈发成熟的国际化团队、持续扩大的医保放量,都将信达推向新高度。调研组在交流环节指出,创新药进医保是开始,真正的战场在市场。早一年进入目录,就是早一年抢窗口。从“进医保”到“进医院”,再到“进处方”,这条“最后一公里”的路,本质上是一场关于价值如何被识别、被衡量、被支付的系统性改革,才能让创新药带来的长期患者获益和卫生经济学价值,真正让价值医疗从理念落地为临床现实。