药药创新 · 公众号
7月10日 16:34 · 阅读约 8 分钟
药创新· CN精选88分
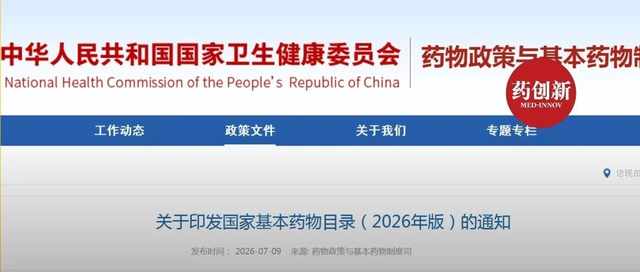
国家基药目录八年来首次全面更新,创新药纳入引关注
基药目录更新“升级”,创新药走向“保基本”
发布于 2026/7/10 16:34:03(北京时间)
摘要
国家卫健委于2026年7月10日发布新版《国家基本药物目录》,这是八年来首次全面更新。新版目录新增多个创新药品种,强调“保基本”的同时兼顾临床急需和创新药可及性。目录自发布之日起实施,各级医疗机构需按新目录调整药品采购和配备使用。
AI 主编 · 推荐理由推荐理由
基药目录更新直接影响药企市场准入和医院用药结构,创新药纳入为相关企业带来放量机会。注册和BD部门应尽快核对产品是否纳入,并调整市场策略。
正文
2026年6月23日,国家卫生健康委印发了《国家基本药物目录(2026年版)》,并于7月9日主动向社会公开。目录品种从2018年版的685个增至794个,新增116种,调出2种,净增109个。化学药和生物制品从417个增至476个,中成药从268个增至318个。这是自2018年10月以来,国家基药目录的首次全面更新。八年更新一次。这个更新节奏本身,也是值得讨论的地方。抗肿瘤药物是本轮扩容最为突出的领域。奥希替尼、奥拉帕利、硼替佐米、替莫唑胺——从靶向治疗到传统化疗,这批药物的纳入使基药目录中的抗肿瘤方案基本覆盖了当前肿瘤内科的主流用药。要知道,奥希替尼早在2017年就在中国获批上市,此后经历了从完全自费到医保谈判准入的全过程,到2021年已进入医保目录。从获批到进入基药目录,这条路径走了近九年。免疫治疗方面,阿达木单抗、泰它西普、托法替布的入选具有标志性意义。生物制剂此前在基药目录中占比极低,此次入选意味着目录的“基本”二字正在被重新定义——不再简单等同于“价格低廉”,而是更贴近“临床必需”的功能定位。对于类风湿关节炎、系统性红斑狼疮等自身免疫性疾病患者而言,这些药物的纳入意味着在基层医疗机构获取生物制剂的可能性大大增加。糖尿病用药的更新同样值得关注。司美格鲁肽、恩格列净以及德谷胰岛素、门冬胰岛素的纳入,分别覆盖了GLP-1受体激动剂、SGLT-2抑制剂、DPP-4抑制剂和新一代基础/餐时胰岛素。这基本囊括了2018年以来降糖领域的主要治疗进展,使基药目录中的糖尿病用药方案从传统的二甲双胍+磺脲类组合,提升至与国际指南接轨的现代化方案。呼吸系统用药新增了茚达特罗格隆溴铵和布地格福等吸入制剂。前者是LABA/LAMA双支气管扩张剂,后者是ICS/LABA/LAMA三联制剂,均属于慢阻肺和哮喘治疗领域近年来的重要升级。神经系统用药中,丁苯酞和依达拉奉右莰醇针对脑卒中急性期治疗,多奈哌齐填补了阿尔茨海默病用药的空白,左乙拉西坦丰富了抗癫痫药物选择,鲁拉西酮为精神分裂症患者提供了新的用药方案。皮肤科首次纳入司普奇拜单抗,这是一款治疗中重度特应性皮炎的国产创新药,2024年获批上市。从获批到进入基药目录仅用两年时间,这在本轮调整中算是较快的节奏,也从侧面说明目录对国产创新药的支持倾向。儿科用药新增2个品种,包括水合氯醛(儿童镇静)和哌甲酯(注意缺陷多动障碍),基本回应了儿童专科用药长期不足的短板。此外,新增丙酚替诺福韦,优化乙肝抗病毒治疗选择,结核病用药从“耐多药肺结核用药”扩展为“结核病用药”,覆盖范围明显拓宽。新增的109个品种,几乎是一份2018年以来临床用药升级的完整清单。只是完成这份清单,用了整整八年的时间。基药目录更新缓慢并非没有制度设计。2009年,《关于建立国家基本药物制度的实施意见》即已明确:国家基本药物目录“原则上每3年调整一次”。2021年修订草案再次确认“调整周期原则上不超过3年”。2026年2月发布的最新版《国家基本药物目录管理办法》依然重申了这一原则。然而,从2018年10月到2026年6月,实际间隔接近八年,是规定周期的两倍有余。在这八年间,中国医药市场经历了深刻变革。PD-1抑制剂从获批时的天价药物变成医保目录中的常规用药,CAR-T细胞治疗从概念走向临床,ADC抗体偶联药物成为肿瘤治疗的新赛道。仅医保目录一项,自2018年国家医保局成立以来已连续开展八轮动态调整,累计700余种新药通过谈判准入,80%以上的新药在上市后两年内即可被纳入医保目录。全国政协委员、中国医学科学院肿瘤医院赵宏在2025年两会期间指出,2018年版基药目录包含抗肿瘤药物30余种,其中抗肿瘤靶向药物仅有6种,“已不能满足现阶段人民群众临床诊疗的实际需求”。他建议优化基药目录动态调整机制,将2018年以来医保目录新增的抗肿瘤药物作为基药遴选的主要来源——因为这些药物的疗效与安全性已在临床得到充分验证,经济性也已过专家评估。全国人大代表、华海药业总裁陈保华也在同一年两会反映,自2018年以来国家已组织九批药品集采共纳入374种药品,其中慢病用药约占三分之一,但由于部分集采品种未被纳入基药目录,且目录区分剂型与规格,“给医疗机构与患者的用药选择造成困扰”。两位代表委员的提案,折射的是产业界和临床端对基药目录更新的共同期待。更深层的矛盾在于,基药目录是公立医院绩效考核的硬指标。目录长期不更新,意味着考核指标与临床实际日渐脱节——医生有使用临床必需药品的治疗需求,医院有完成基药考核的管理压力,两种力量之间的张力最终会影响患者的用药可及性。将基药目录与医保目录放在一起比较,两条路径的节奏差异一目了然。医保目录在2018年之前同样存在调整周期长的问题。从2009年版到2017年版,间隔长达八年。但2018年国家医保局成立后,目录调整进入快车道:2019年全面修订、2020年至2026年每年一调,连续多轮动态调整使目录更新机制日趋成熟。2020年《基本医疗保险用药管理暂行办法》以“1号令”形式明确“原则上每年调整1次”,从制度层面确立了常态化调整的框架。2026年的调整进一步引入预申报机制和竞价预警机制,在常态化基础上持续优化。基药目录则走了另一条路。虽然政策文件屡屡提及“动态调整”,但执行层面的节奏始终未能跟上。2024年、2025年,业内多次传出目录即将调整的消息,国家卫健委在对人大代表建议的答复中也表示将“科学、规范、有序调整”,但直到2026年2月管理办法修订、6月目录正式发布,这一轮调整才算真正靴子落地。两条路径的差异背后,是管理逻辑的不同。医保目录的核心驱动力是基金效率和患者减负,由国家医保局主导,企业可直接参与申报,机制设计更贴近市场逻辑,调整节奏受多方利益博弈推动。基药目录则侧重于药品供应保障和合理用药,由国家卫健委牵头,遴选过程不开放企业直接参与,调整节奏更多依赖行政决策,推动力相对单一。2025年3月全国药政工作会议提出“医保甲类与基本药物目录同步调整、衔接”,若这一方向能够落地,或许可以为基药目录的调整节奏找到新的制度锚点。基药目录的定位是“各级医疗卫生机构配备使用药品的依据”。这意味着目录里的药品不仅要在三甲医院可及,还要在基层医疗机构配备。但本轮新增的部分品种——如阿达木单抗、泰它西普等生物制剂,司美格鲁肽等需要冷链管理的药物——对基层的储存条件、处方能力、用药监测水平都提出了较高要求。2024年11月,国家卫健委等六部门印发《关于改革完善基层药品联动管理机制 扩大基层药品种类的意见》,提出由紧密型医联体牵头医院统筹确定用药目录,推动二三级医院用药向基层下沉,高血压、糖尿病、慢阻肺病用药不受“一品两规”限定。这些配套政策的出台,某种程度上正是为了化解基药目录扩容后的基层落地难题。目录调整与基层能力建设的协同,将是下一步需要持续观察的关键。2026年版基药目录的发布是一个重要节点,但不应被视为终点。从政策文本看,《国家基本药物目录管理办法》明确“调整周期原则上不超过3年”,并保留了“必要时可适时组织调整”的弹性条款。有学术期刊在2025年发表论文建议,建立“三年常规调整+一年适时调整”的复合模式,兼顾规律性与灵活性。这一思路对于解决当前“要么不调、一调就是大改”的困境具有参考价值。从产业角度看,目录的落地意味着新一轮基药准入窗口开启。对于尚未纳入的品种,尤其是2018年后获批的创新药,调整是重要机遇。而目录与集采、医保甲类目录的衔接关系,也将直接影响企业的市场准入策略。对于医疗机构而言,目录更新后的品种替换、采购调整、临床路径更新,都是接下来需要应对的实际工作。更值得关注的是,此次调整之后,基药目录能否真正进入常态化调整的轨道。毕竟,患者需要的不仅是一份更丰富的药品清单,更是一个能够及时回应临床需求、真正“动态”的基本药物制度。2026年版基药目录已经来了,那接下来的问题是:下一版,还要再等八年吗?