械企淘汰潮下,十大竞争策略助幸存者突围
淘汰几千家械企!活下来的都在用这十大竞争策略
摘要
据医疗器械经销商联盟2026年7月10日报道,医疗器械行业正经历大规模淘汰,数千家企业面临出局。文章分析了存活企业的共性,提出十大竞争策略,涵盖产品创新、渠道整合、合规管理、数字化转型等关键领域,为械企在激烈竞争中提供生存与发展路径参考。
AI 主编 · 推荐理由推荐理由
行业洗牌加速,注册与BD负责人需关注竞争策略调整,尤其合规与创新并重,以应对市场淘汰风险。
五维评分
正文

来源:医疗器械经销商联盟
从2021年到2026年中国医疗器械行业已经淘汰几千家医疗器械生产企业(其中IVD领域就有八百多家)。伴随着行业不断变革,哪些企业会继续被淘汰出局?哪些企业会逆势增长?成为了行业众人共同探讨的话题。
为此,我们请来了知名医疗器械企业特约培训师和经销商大会演讲嘉宾王强,看看他如何用十种竞争策略,重构医疗器械增长引擎与新生。
十大核心竞争策略,
决定企业生存与持续发展
医疗器械生产企业的十大竞争策略有:金鸡独立,成本领先,专门化,差异化,高附加值,最优性价比,第二增长曲线,对标策略,生态圈策略和无并购,不巨头策略。
90% 以上中小型医疗器械企业采取的竞争策略是成本领先(压缩生产成本,不做研发,只做抄袭)和 金鸡独立(只做国内市场,只做公立医院,只做一个细分领域,只有一个主打产品),以前政策宽松,没有集采,一年做一千万左右,能生存,但现在企业的代理商在流失,医院在流失,销售人员在流失,营业收入和利润空间越来越少,生存越来越艰难,预计2027年医疗器械生存门槛是三千万,2030年以后是五千万。
外企采取的竞争策略是高附加值策略,生态圈策略和无并购,不巨头策略:从2021年以后外企的市场份额和利润大幅下滑,尤其是超声刀,冠脉支架,留置针等常规产品,外企不断在优化员工,优化部门,优化管线。有些外企已经把重心转移到生态圈策略,即和国产企业合作。
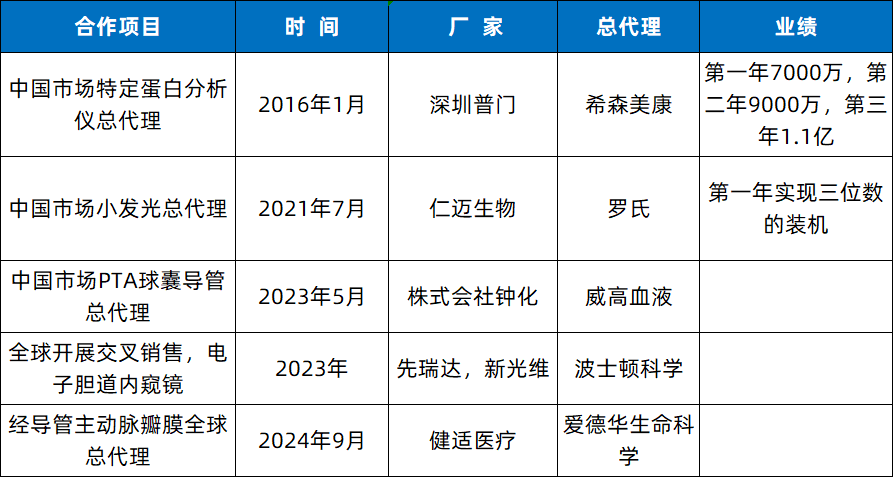
国产头部企业采取的竞争策略是最优性价比,差异化,打造第二增长曲线,对标策略和无并购,不巨头策略。国产头部企业之所以发展迅速,在于前十年采取对标策略比如上海联影,对标的是GPS。上海微创对标的是美敦力。深圳迈瑞前十年对标的是GE,开发监护仪和彩超。后十年向西门子学习,由医疗设备切入到体外诊断领域。
差异化策略: 有些国产医疗器械头部企业绑定医院专家一起做医院科研成果转化,一起做产品研发,市场推广,树立专业品牌形象。驼人医疗从2008年开展医疗器械创新转化工作来,18年深耕累计协助成果转化600余项,转化收益超50亿元。2025年系统推进“创新转化铁三角”模式以来,驼人与全国近200家知名医疗机构紧密协同,推动临床创新成果高效转化。截至2026年5月创新转化项目累计完成证件获批161个,一批具有临床突破性价值的创新产品成功上市,初步形成“一家创新、百家应用”的生态效应。
电生理赛道的头部企业惠泰医疗也是这样,创业时投入几百万研发电生理导管,遇到各种问题和困难,之后联合三家三甲医院快速拿到产品注册证,快速入院,快速增长,三年多营业收入就从零做到一个亿,医院科研成果转化项目是合规的,国务院办公厅在2019年1月16日就发文把科研成果转化纳入到三级医院的绩效考核,每年三甲医院的科研成果数量是二十多个,但科研成果转化率不足2%
国内外头部企业还采取打造第二增长曲线的策略。
2026年有两家体外诊断上市企业先后被ST,核心原因在于五年前的战略规划出了问题,没有第二个增长点。波士顿矩阵可以帮企业做战略规划,打造企业的第二增长曲线。
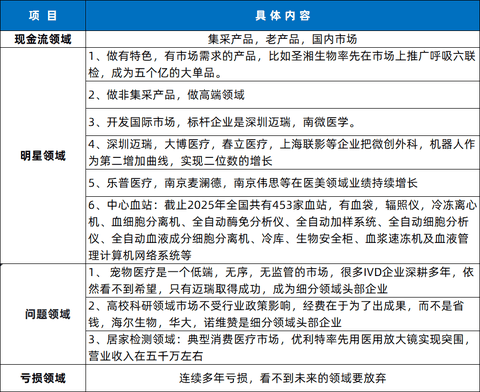
细分领域的领跑者采取的竞争策略是专门化和差异化策略:中核海德威二十多年深耕碳13碳14,营业收入突破二十六亿,却从不参展,只做学术。三诺生物用二十多年,成为全球领先的糖尿病数字管理专家,营业收入突破四十六亿。
对于医疗器械行业而言,“金鸡独立” 经营模式已经走到尽头,只能贡献负增长。在新政下,医疗器械生产企业要实现持续增长,实现生存突围清晰路径为:以全链条合规为经营底线,加大研发打造差异化、高附加值创新产品,依靠规模化生产平衡集采带来的利润压缩,坚持多条腿走路搭建多元增长体系 —— 主动布局海外市场,发力和打造增速超 30% 的第二增长曲线,完成全球化与多赛道转型的企业,才能在持续行业大洗牌中站稳脚跟,实现长期稳定可持续发展。
本文为转载发布,仅做分享,文章中观点仅代表原平台作者观点,与本平台无关。如若本文有与贵平台发布原创内容有重合之处,或未经授权使用,系原平台行为,本平台仅转载。您可以第一时间联系我们删除文章,我们会立即响应!