药药事纵横 · 公众号
7月27日 08:03 · 阅读约 11 分钟
药事纵横· 中国精选76分
YL201上市申请落地:国产B7-H3 ADC领跑背后的突破与困局
YL201上市申请落地:拆解国产B7-H3 ADC领跑背后的真实突破与行业困局
发布于 2026/7/27 08:03:41(北京时间)
摘要
2026年7月27日,据药事纵横报道,国产B7-H3 ADC药物YL201的上市申请已正式提交。该药物在临床研究中展现出对多种实体瘤的疗效,被视为国产ADC领域的领跑者。然而,其上市之路仍面临靶点同质化竞争、临床设计挑战及商业化压力等困局。行业需关注其审评进展及后续市场表现。
AI 主编 · 推荐理由推荐理由
YL201作为国产B7-H3 ADC领跑者,其上市申请对肿瘤药企的研发管线和竞争策略有直接影响。建议相关企业评估其临床数据与市场定位,并关注审评动态以调整自身ADC布局。
正文
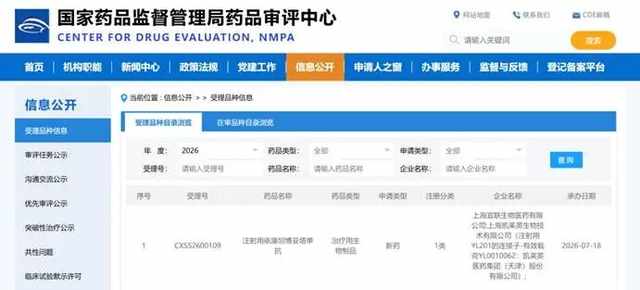
最近几年,国内ADC赛道的火热程度有目共睹,但行业内从业者大多有一个共识:热闹归热闹,真正能走出差异化、能在全球新靶点竞争里站稳脚跟的国产药物,其实少之又少。大部分药企的研发逻辑依旧保守,盯着成熟靶点扎堆跟进,依靠引进技术快速凑出管线,看着管线丰富,实则没有自己的核心技术壁垒,也解决不了临床上真正棘手的疑难问题。这种行业现状,也让国产ADC长期陷入“有量无质”的尴尬处境。B7-H3靶点的研究已经持续三十余年,理论上的抗肿瘤潜力早已被学界证实,但全球范围内始终没有药物能够顺利走完三期临床、实现商业化转化。各大跨国药企轮番布局,最终都止步于早期临床,这也让业内对该靶点的实际落地价值一直争议不断。2026年7月,宜联生物的依康坦博妥塔单抗(YL201)正式提交上市申请并获得NMPA受理,这件事在我看来,是近几年国产ADC行业少有的实质性突破。不同于海外竞品仓促依托二期数据申报,YL201手握全球首个三期随机对照阳性结果,实打实验证了B7-H3靶点的临床价值。不过,抛开行业通稿的吹捧,我们更需要客观看待:这款药物的优势的确突出,但赛道竞争压力、技术量产难题、适应症局限等潜在问题,同样不容忽视。图1.注射用依康坦博妥塔单抗新药上市申请(NDA)获正式受理一、为何选择鼻咽癌入局?本土临床刚需,也是差异化赛道选择
熟悉肿瘤新药研发逻辑的人都清楚,跨国药企的研发重心永远优先服务欧美主流病患群体。鼻咽癌这种高度地域化的肿瘤,高发区集中在我国华南、两广及东南亚地区,欧美病例极少,海外药企几乎不会投入巨额成本针对性研发。也正因如此,鼻咽癌的新药更新速度远慢于肺癌、乳腺癌等全球高发癌种,国内患者长期面临治疗方案陈旧、后线无药可用的困境。从临床实际场景来看,复发转移鼻咽癌的治疗短板非常直观。目前临床主流的一线方案是铂类化疗联合免疫抑制剂,大部分患者治疗一段时间后就会出现耐药、病情进展。走到后线治疗阶段,临床可选方案极其有限,只能依靠多西他赛、吉西他滨等传统化疗药物姑息治疗。根据临床真实数据,这类传统化疗的有效率不足20%,不仅很难控制肿瘤进展,严重的副作用还会大幅降低晚期患者的生存质量,很多患者最终并非死于肿瘤,而是无法耐受反复化疗带来的身体损伤。这一长期存在的临床痛点,多年来始终没有得到有效解决。宜联生物将YL201的首个上市适应症锁定复发转移性鼻咽癌,在赛道选择上非常聪明。一方面,精准抓住了国内特色肿瘤的临床空白,避开了一众药企扎堆的主流癌种内卷;另一方面,B7-H3的作用机制刚好弥补了现有治疗的短板。不同于PD-1/PD-L1药物依赖机体免疫功能起效,B7-H3可独立调控肿瘤增殖与免疫逃逸,哪怕患者已经对免疫治疗、多线化疗耐药,YL201依旧能够发挥抗肿瘤作用。同时该靶点在正常组织低表达、肿瘤组织高表达的特性,也让药物具备天然的安全优势。当然也要客观看到,鼻咽癌受众相对小众,未来YL201想要实现更大的商业价值,依旧依赖后续多适应症的拓展突破。二、自研TMALIN平台带来的真实优势,以及不可忽视的量产难点
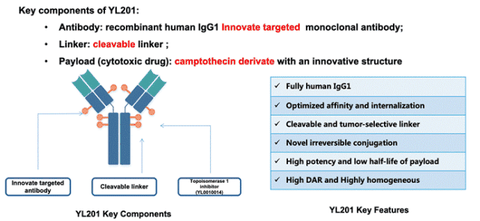
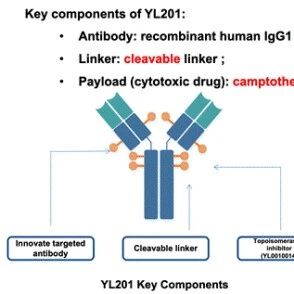
业内评判一款ADC药物的潜力,从来不看纸面数据,核心看底层技术平台。国内很多ADC产品看似进度靠前,实则连接子、毒素、偶联工艺全部依赖海外授权,核心技术完全受制于人。这种模式下,药物很容易出现批次稳定性差、药效毒性失衡、难以规模化量产等问题,这也是多数国产ADC难以落地商业化的关键原因。YL201的核心竞争力,来源于宜联生物完全自研的TMALIN®技术平台。和行业通用的随机偶联工艺相比,该平台的定点偶联技术能够稳定实现DAR值为8的均一化药物分子。传统ADC药物分子结构杂乱,高低药效、不同毒性的分子混杂在一起,临床使用风险更高。而均一化的分子结构,既能保证稳定的抗肿瘤活性,也能有效控制药物毒性,治疗窗口更宽。这也是YL201临床疗效和安全性优于传统方案的核心原因。同时,平台搭载的肿瘤微环境可裂解连接子和高活性毒素,也解决了实体瘤治疗的常见难题。药物在人体血液中稳定性极强,不会提前释放毒素造成全身损伤,仅在肿瘤特殊微环境中精准裂解起效。搭配具备旁观者效应的拓扑异构酶毒素,能够清除病灶内靶点阴性的异质性肿瘤细胞,有效降低肿瘤复发概率。但我们不能只看到技术优势,也要正视其短板。定点偶联工艺对生产设备、技术精度、质控体系要求极高,实验室小规模制备成功率高,不代表工业化大规模量产能够稳定落地。目前国内ADC量产工艺依旧是行业普遍难题,后续YL201进入商业化阶段,能否持续保证批次稳定性、控制生产成本,是宜联生物需要长期面对的挑战,也是制约这款药物放量的关键变量。三、全球首个三期阳性结果,终结靶点争议但仍存数据短板
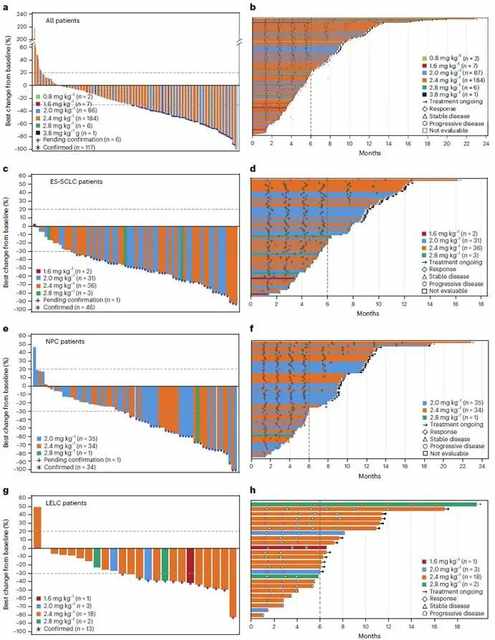
过去三十年,B7-H3靶点一直处于“理论完美、临床拉胯”的尴尬境地。无数基础研究证实其抗肿瘤潜力,但全球所有药企的管线都没能在三期确证性试验中交出阳性数据。久而久之,业内出现大量质疑声音,不少研发机构认为B7-H3靶点成药性不足,不具备商业化价值,甚至有部分企业直接砍掉了相关研发管线。宜联生物的TAISHAN-301研究,彻底改变了行业对B7-H3靶点的负面认知。这项多中心、随机对照的三期临床试验,入组的都是多线治疗失败的重度难治患者,试验标准严苛、贴合临床真实场景。期中分析数据显示,研究成功达成BICR评估的客观缓解率主要终点,这也是全球B7-H3 ADC赛道首个经得起推敲的三期阳性结果,实打实证明了这个靶点可以真正用于肿瘤临床治疗。此前刊发于《Nature Medicine》的一期临床数据,也印证了药物的临床价值。70例鼻咽癌重度经治患者的治疗数据中,客观缓解率达到48.6%,疾病控制率超92%,对比传统化疗不足20%的有效率,疗效提升十分显著。不过需要客观指出的是,目前试验仅公布了ORR短期疗效终点,作为评估抗肿瘤药物核心价值的总生存期OS数据尚未成熟。对于晚期肿瘤药物而言,短期肿瘤缩小不代表能够显著延长患者生存期,后续完整的生存数据,才是评判YL201真正临床价值的核心依据,这也是业内观望的重点。图2. YL201 I 期研究不同瘤种队列的肿瘤缓解程度与疗效持续时间分析前两年B7-H3赛道一度陷入扎堆内卷的状态,全球八十余款在研药物集中布局,国内十余家企业跟风入场,看似赛道火热,实则多数企业只是单纯蹭靶点热度,没有核心技术支撑。经过多轮临床验证,赛道已经完成初步洗牌,绝大多数早期跟风管线因为疗效不达标、技术落后逐步被市场淘汰,目前全球仅有6款产品进入三期临床或申报阶段。从当前进度来看,YL201的领跑优势确实十分明显。海外核心竞品第一三共/默沙东的I-DXd,虽然更早提交上市申请、获得FDA优先审评资格,但核心数据来源于二期临床试验,缺少三期随机对照的确证性数据支撑,临床证据等级远不如YL201。国内竞品如映恩生物、迈威生物的同靶点管线,目前仍处于临床早中期,短期内无法形成竞争威胁。图3. YL201抗体偶联药物结构组分及核心技术优势不过我们不能盲目乐观,I-DXd在小细胞肺癌等多个难治瘤种中积累了丰富的临床数据,适应症布局更广,海外商业化体系成熟,一旦后续补齐三期数据,依旧会成为YL201最强劲的对手。反观YL201,目前核心优势集中在鼻咽癌单一适应症,虽然已经斩获多项突破性疗法认定和孤儿药资格,但小细胞肺癌、食管癌等管线仍在临床阶段,后续能否顺利读出阳性数据、完成适应症拓展,依旧存在不确定性。四、罗氏5.7亿授权是高光,也暗藏研发主动权让渡风险
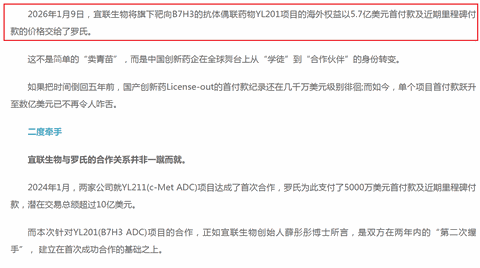
2026年年初,宜联生物与罗氏达成的全球授权合作,是今年国产ADC出海的标志性事件之一。5.7亿美元的首付款及里程碑交易规模,放在近几年的创新药出海案例中,属于第一梯队水平,也直观体现了国际药企对YL201产品价值的认可。在行业内看来,这次合作打破了以往国产创新药只能低价输出早期管线的窘境,让国产自研ADC技术真正获得了全球顶尖药企的背书。根据协议内容,罗氏获得了YL201除大中华区以外的全球开发、生产和商业化权益。这种合作模式优势很明显,借助罗氏的全球化临床团队、审批资源和销售网络,能够快速推动药物海外落地,弥补本土药企全球化能力不足的短板,同时企业也能获得稳定的现金流反哺内部研发。但从长远发展角度来看,这种全权授权模式也存在一定隐患。海外全部研发与商业化主动权交由外资企业,意味着后续海外适应症的拓展节奏、临床方案设计、市场定价、商业化策略,都不再由宜联生物主导。如果未来海外临床数据出现波动、或是商业化落地不及预期,企业很难主动干预调整。同时,核心产品海外权益全盘出让,也会限制企业自身全球化品牌的搭建,长期来看利弊共存。五、结语
客观来说,YL201的上市申请受理,绝对是中国ADC行业一次实打实的突破。不同于市面上多数改良式、跟风式的国产创新药,这款药物从底层技术平台自研,到靶点临床价值验证,再到全球三期临床领跑,全程实现了自主可控,真正跳出了海外技术的框架束缚,也填补了国内鼻咽癌后线治疗的长期空白。但我们需要摒弃行业通稿式的盲目吹捧,理性看待这款产品的现状。现阶段的YL201,只是在单一适应症、单一短期临床终点上实现了领先,长期生存数据、工业化量产稳定性、多适应症拓展进度、海外竞品的后续追赶、全球化授权的潜在风险,都是未来需要面对的现实问题。放在整个行业维度来看,YL201的成功最大的意义,不是宣告国产ADC实现全面领跑,而是证明了本土药企可以不靠复刻、不靠引进,凭借自主技术攻克全球全新靶点。这为国内创新药行业提供了新的发展思路:真正的创新,从来不是赛道内卷和靶点跟风,而是扎根技术、贴合临床真实需求、直面行业短板的持续突破。未来随着审评推进和管线迭代,这款产品的真实价值,终将在临床应用和市场竞争中得到最终验证。1.国家药品监督管理局药品审评中心,https://www.cde.org.cn/2.宜联生物,https://cn.medilinkthera.com/3.https://www.roche.com.cn/media/releases/02-01-20244.https://www.phirda.com/artilce_41331.html立即扫码加入药事纵横交流群